Proč jste se rozhodli zaměřit právě na finanční distribuci? Co vás po zkušenostech z ONE BOND Capital přesvědčilo, že v tomto segmentu existuje prostor pro vybudování technologické skupiny s evropskou ambicí?
Finanční distribuce prochází zásadní proměnou a my v ní vidíme velkou evropskou příležitost. Technologie mění způsob, jakým si lidé vybírají finanční produkty, sjednávají je a následně spravují. AI už dnes slouží klientům i poradcům a postupně mění jejich očekávání i každodenní práci. Banky, pojišťovny a zprostředkovatelé na to potřebují reagovat. K tomu potřebují kvalitní data, propojené systémy a infrastrukturu, která jim umožní nové technologie skutečně využívat.
Zkušenosti z ONE BOND Capital mě přesvědčily, že v Česku máme týmy, technologie a znalost finančního trhu, na kterých se dá postavit silná evropská firma. Spojujeme proto ověřená řešení, která už fungují u velkých zákazníků, a stavíme z nich společnou platformu. Podobné potřeby přitom řeší finanční instituce napříč Evropou, často každá země znovu a odděleně. Právě tady vidíme prostor pro NUDA: vytvořit společný technologický základ, který dokážeme přizpůsobit místním produktům, pravidlům a způsobu distribuce.
Naše ambice je od začátku evropská a jejím základem zůstává Česko. Chceme, aby naši domácí zákazníci měli naše nejpokročilejší řešení vždy k dispozici jako první. Tady je budeme rozvíjet a ověřovat v praxi a následně je zavádět na dalších evropských trzích. Evropský růst nám zároveň umožní více investovat do technologií a přinášet další zkušenosti a inovace zpět domácím zákazníkům.
Mohlo by vás zajímat: TOP 30 pojišťovacích makléřů za rok 2025 v Česku dle oPojištění.cz
Proč přichází tento projekt právě nyní? Co se na finančním trhu změnilo, že podle vás dává smysl propojit CreaSoft, EFPA, EUCS Analytics a Verzuz do jedné skupiny?
NUDA stojí především na systematické, dlouhodobé práci mnoha lidí. Zakladatelé a týmy jednotlivých firem roky budovali funkční technologie, znalost finančního trhu, kvalitní data a vztahy se zákazníky. Mají historii, výsledky a kredit, který si zasloužili každodenní prací. Právě těmto lidem patří největší uznání. To je základ, na kterém můžeme stavět evropskou ambici.
Máme zmapovaný celý evropský ekosystém technologií pro finanční distribuci a jsem přesvědčen, že to, co tyto firmy vytvořily, snese srovnání s čímkoliv v Evropě. Máme tu mimořádné odborné znalosti i zkušenosti z reálného provozu. Jejich propojením dokážeme zákazníkům nabídnout ucelenější službu a týmům dát více prostoru i prostředků pro další vývoj.
Právě teď to dává smysl, protože technologie zásadně mění distribuci i očekávání klientů. AI zvyšuje význam kvalitních dat a propojených procesů. Spojením těchto firem můžeme na změny reagovat rychleji, společně investovat a dostávat nové možnosti do každodenní práce našich zákazníků. A na tom, co se osvědčí doma, potom stavět růst v Evropě.
Kdybyste měl fungování NUDA popsat na konkrétním příkladu, co všechno se dnes může odehrát v rámci platformy od prvního kontaktu klienta s poradcem až po následnou správu smlouvy? Kde naopak její role končí a navazují systémy pojišťovny nebo distributora?
Vezměme si autopojištění. Klient si koupí auto nebo se blíží výročí jeho smlouvy. Pokud chce, může on nebo jeho poradce, celou komunikaci vést přes WhatsApp. Zadá potřebné informace, dostane srozumitelné varianty, doplní podklady a následně může stejnou cestou řešit další požadavky. Nemusí se učit ovládat několik různých aplikací.
Na pozadí je důležitá znalost trhu, tedy market intelligence: aktuální data o cenách, krytí, výlukách a rozdílech mezi nabídkami. Díky nim může poradce klientovi vysvětlit, co jednotlivé varianty znamenají pro jeho konkrétní situaci. Automatizace pak pomáhá s přípravou podkladů, předáváním údajů do navazujících systémů, sjednáním i následnou správou. Omezuje přepisování dat, hlídá termíny a uvolňuje poradci čas na klienta.
Jednoduchá komunikace přitom musí stát na bezpečném zpracování dat, ověření klienta a jasných přístupových oprávněních.
NUDA propojuje jednotlivé kroky a systémy. Pojišťovna dál určuje podmínky produktu, přijímá pojistné riziko a řeší pojistné plnění. Distributor a poradce zajišťují vztah s klientem a odpovědnost za poradenství. Konkrétní rozsah automatizace závisí na jejich napojení.
Banky a velké pojišťovny mají rozsáhlou vlastní technologickou infrastrukturu a vysoké požadavky na bezpečnost dat. Proč by pro ně mělo dávat smysl svěřit část procesů externí platformě a jak se NUDA zapojuje do jejich stávajících systémů, aniž by musely zásadně měnit své současné technologické prostředí?
Velké finanční instituce mají obrovskou výhodu: data, historii, důvěru klientů, distribuční sílu a zkušené lidi. Pokud dokážou tento potenciál využít naplno, může je to zásadně zrychlit. Právě v tom vidíme naši roli. Pomoci jim propojit informace a převést je do konkrétních kroků, které zlepší službu klientům i obchodní výsledky.
U naší AI automatizace práce s klientským kmenem například vidíme zvýšení propojištěnosti o více než 70 %. Technologie pomáhá rozpoznat potřeby klienta, připravit relevantní podklady a zajistit včasnou návaznou péči. Poradci tak ubývá administrativy a získává více prostoru pro samotný rozhovor s klientem.
NUDA se připojuje ke stávajícím systémům a rozšiřuje jejich možnosti. Postupovat lze po jednotlivých procesech, u kterých je přínos největší, bez nutnosti zásadně přestavovat celou infrastrukturu. Podmínkou je bezpečnost, jasně vymezená práce s daty, řízení přístupů a dohledatelnost provedených kroků. Finanční instituce si musí zachovat kontrolu nad svými daty i obchodními pravidly.
Mohlo by vás zajímat: Tomáš Síkora: Spojení s NUDA otevírá CreaSoftu cestu do Evropy
Mluvíte o společném pohledu na klienta a omezení opakovaného zadávání stejných údajů. Proč se finančnímu trhu dosud nepodařilo tento problém ve větší míře vyřešit? Kde dnes vidíte hlavní překážky, které hlubšímu propojení brání?
Za největší problém považuji to, že izolované systémy zůstávají zbytečně „hloupé“. Opakované zadávání údajů je viditelná nepříjemnost, ale mnohem větší ztráta vzniká tím, že jeden systém nedokáže využít poznatky druhého. Někde už víme, co klient potřebuje, co jsme s ním řešili a jak to dopadlo. V dalším kroku se ale chováme, jako bychom ho viděli poprvé. Ztrácíme kontext a příležitost učit se z předchozí zkušenosti.
Historicky tyto systémy vznikaly odděleně, pro různé firmy, oddělení a konkrétní úkoly. Propojit je proto znamená víc než mezi nimi přenášet data. Potřebují společně rozumět tomu, ke komu informace patří, co znamenají a jak mohou pomoci při dalším rozhodování. Právě tenhle společný kontext často chybí.
Do budoucna bude zásadní, aby se systémy dokázaly učit jeden od druhého a využívat zpětnou vazbu z celého procesu. Aby zkušenost ze sjednání pomohla následné péči a informace z péče zase zlepšila další doporučení. Tam vidíme největší úsporu času: poradce ani klient nebudou muset znovu vysvětlovat známé věci, dohledávat souvislosti a ručně rozhodovat o každém rutinním kroku. Technologie na předchozí práci naváže a člověk se může věnovat tomu, kde je jeho úsudek skutečně potřeba.
Systémy pojišťoven a nástroje jejich distribučních partnerů dnes často fungují odděleně. Co konkrétně může pojišťovna získat jejich hlubším propojením prostřednictvím NUDA při uvedení nového produktu, jeho sjednávání a následném vyhodnocování distribuce?
Přínos vidím ve třech místech. Při uvedení produktu může usnadnit jeho zpřístupnění distribučním partnerům včetně parametrů a metodiky. Při sjednávání může omezit přepisování údajů, chyby a dodatečné doplňování. A při vyhodnocování může pojišťovně pomoci lépe porozumět tomu, jak se produkt v distribuci používá.
Pro poradce je důležité, aby měl správné informace ve chvíli, kdy je potřebuje. Pro pojišťovnu zase to, aby se její produkt dostal ke klientovi správně vysvětlený a sjednaný.
Srovnávače a nástroje pro sjednávání pojištění jsou důležitou součástí platformy. Jak se podle vás bude měnit samotný princip srovnávání? Dokážou technologie ve větším měřítku pracovat vedle ceny také s rozsahem krytí, potřebami konkrétního klienta a kvalitou jednotlivých variant?
Největší změnu vidím v automatické práci s daty a ve způsobu, jakým se srovnávačem komunikujeme. Systém má umět načíst dostupné údaje z interních systémů i veřejných zdrojů, propojit je a vyžádat si jen to, co skutečně chybí. Poradce ani klient by neměli ručně sestavovat zadání z informací, které už někde mají. Kvalitnější vstupní data zároveň umožní lépe porovnávat rozsah krytí, podmínky a vhodnost jednotlivých variant pro konkrétní situaci klienta.
Změní se také samotné rozhraní. Poradci nebo distribuční společnosti mohou používat vlastní prostředí a na naše srovnávání a sjednávání se napojit přes API. Tyto funkce tak dostanou přímo do nástrojů, ve kterých už pracují. Už dnes přitom mohou srovnávat a sjednávat pojištění například i přes WhatsApp.
Srovnávání se tím stává přirozenou součástí práce s klientem. Technologie si připraví dostupná data, zpracuje varianty a pomůže vysvětlit jejich rozdíly. Poradci tak zůstane více času na pochopení klientových potřeb a posouzení toho, které řešení jim odpovídá.
Umělá inteligence má v prezentaci NUDA významné místo. Co už dnes AI přímo v platformě skutečně dělá a které možnosti jsou zatím ve fázi vývoje nebo plánů?
AI u nás pracuje na několika úrovních. První je práce s daty. Na vyžádání pomáhá načíst a kombinovat dostupná data z interních i veřejných zdrojů, převést je do použitelné podoby, vyčistit, strukturovat a rozdělit pro další zpracování. To je důležitý základ: kvalita výsledku závisí na tom, s jakými informacemi systém pracuje a jak dobře jim rozumí.
Druhou úrovní je každodenní asistence. AI pomáhá s orientací v metodice, prací v CRM, se smlouvami a administrativou. Dokáže usnadnit dohledávání informací a přípravu podkladů, které by jinak člověk musel procházet a zpracovávat ručně. Poradci tak zůstává více času na klienta a vlastní odbornou práci.
Velkou roli už dnes hraje také v zákaznické podpoře. Našemu support týmu násobí možnosti tím, že mu pomáhá pracovat se znalostmi, hledat souvislosti a připravovat řešení požadavků. Zkušenosti a znalosti týmu jsou díky tomu dostupnější při řešení každého dalšího případu.
Další posun vidím v hlubším propojení těchto úrovní. Aby na sebe práce s daty, asistence poradci a podpora plynule navazovaly a zkušenost z jednoho kroku pomáhala zlepšovat další. Právě tam bude dál růst přínos AI pro rychlost a kvalitu celé služby.
Mohlo by vás zajímat: Petr Procházka: Není rozhodující jen mít ŽP. Zásadní je jeho konkrétní nastavení
Jaké hranice má podle vás využití umělé inteligence ve finanční distribuci? Které činnosti může AI převzít a ve kterých situacích musí konečné rozhodnutí zůstat na poradci nebo finanční instituci?
Hlavní hranicí je podle mě člověk a jeho schopnost tu změnu pochopit, přijmout a zvládnout. AI zasahuje celý řetězec od vývoje finančního produktu přes distribuci a komunikaci s klientem až po následný servis. Mění řadu postupů, na které jsme byli dlouhá léta zvyklí, rozdělení práce i to, jaké znalosti a dovednosti potřebujeme.
Vstřebat takovou změnu bude trvat. Lidé si potřebují nové možnosti vyzkoušet, porozumět jejich limitům a získat zkušenost s tím, kdy se na ně mohou spolehnout. Firmy tomu musí přizpůsobit procesy, vzdělávání i způsob řízení. Právě schopnost provést lidi touto změnou bude zásadně ovlivňovat, jaký přínos z AI skutečně získají.
AI může postupně přebírat velkou část práce s daty, administrativy a rutinních úkonů. U složitých situací, posouzení potřeb klienta a rozhodnutí, která pro něj mají zásadní dopad, považuji za důležité zachovat lidský úsudek a jasnou odpovědnost. I role poradce se přitom bude vyvíjet. Bude potřebovat umět pracovat s výstupy AI, kriticky je posoudit a srozumitelně je zasadit do konkrétní situace klienta.
Jedním ze směrů dalšího vývoje je využívání dat k tomu, aby systém dokázal poradci připravit podklady pro další práci s klientem. Jak chcete zajistit transparentní využívání těchto dat a zabránit tomu, aby automatická doporučení směřovala především k vyšší intenzitě prodeje? Jak do tohoto modelu vstupují pravidla ochrany osobních údajů a regulace AI?
Základem je, aby práce s daty vedla k lepší službě a doporučením odpovídajícím potřebám klienta. Musí být jasné, s jakými informacemi systém pracuje, proč je používá a jak k výsledku dospěl. Vedle GDPR do toho vstupují také evropský AI Act a požadavky na digitální provozní odolnost podle DORA.
Už dnes obsluhujeme velké finanční instituce a splňujeme požadavky DORA relevantní pro naše služby. Z této spolupráce dobře víme, že bezpečnost je na prvním místě. Tomu odpovídá způsob, jakým naše nástroje navrhujeme, provozujeme a kontrolujeme.
Pod křídly EFPA jsme proto spustili také projekt Pulsmark.org, který průběžně testuje výstupy AI ve finanční distribuci. U nástrojů, které odpovědi vytvářejí samostatně nebo asistují člověku, hodnotí konkrétní výstupy podle odborných a regulatorních pravidel. Ukazuje, kde odpověď obstála, kde vznikla chyba a co je potřeba napravit. Díky opakovanému měření lze sledovat i změny kvality v čase.
Projekt se opírá o odborné zázemí EFPA ČR, která je akreditovaná ČNB pro pořádání zkoušek odborné způsobilosti a dlouhodobě působí v certifikaci a vzdělávání finančních profesionálů. Její znalosti a metodika dávají kontrole výstupů AI potřebnou odbornou autoritu. Jde o doložitelné ověřování kvality, odpovědnost za výslednou radu přitom zůstává jejímu poskytovateli. O projekt už dnes projevují zájem také další členové EFPA Europe.
Skupina provozuje nástroje pro srovnávání a sjednávání produktů a současně propojuje několik článků finanční distribuce. Jakým způsobem zajišťujete, aby výsledky srovnání a doporučení zůstaly nestranné a klient nebo poradce věděl, na základě jakých kritérií systém k výsledku dospěl?
Nezávislost je pro nás základní stavební kámen. Každý ze zapojených týmů si dlouhodobou prací vybudoval reputaci, že jeho nástroje jsou nezávislé a důvěryhodné. Na této důvěře stojí vztahy s pojišťovnami, distributory i samotnými poradci. Její zachování je pro nás zásadní i při propojování jednotlivých řešení do společné platformy.
Dobrým příkladem je nástroj EUCS Analytics pro srovnávání a sjednávání životního pojištění, který je na českém a slovenském trhu zdaleka nejpoužívanější. Jeho nezávislosti si váží pojišťovny i distributoři. Právě důvěryhodnost a odborná kvalita jsou podstatnou součástí hodnoty, kterou tento tým vybudoval.
V praxi pro nás nezávislost znamená také srozumitelná kritéria srovnání. Poradce musí rozumět tomu, podle čeho nabídky porovnává, jakou roli hraje cena, rozsah krytí, výluky a konkrétní potřeby klienta. A musí umět rozdíly klientovi vysvětlit. Stejný princip platí při zapojení AI: doporučení musí mít dohledatelné důvody a jeho kvalita se musí posuzovat podle toho, jak odpovídá potřebám klienta.
Mohlo by vás zajímat: INSIA má v YETI nového AI Asistenta. Ivan Špirakus popisuje, co všechno dokáže
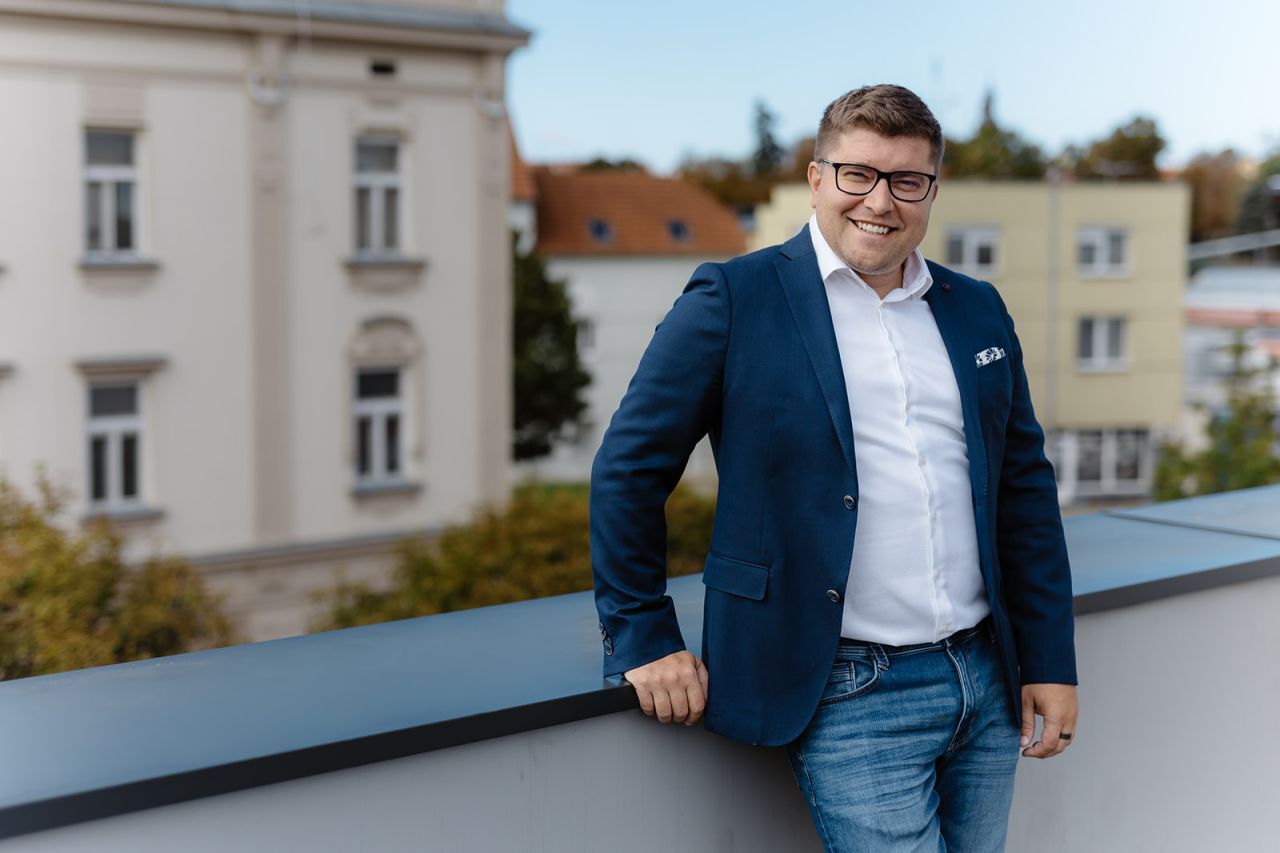
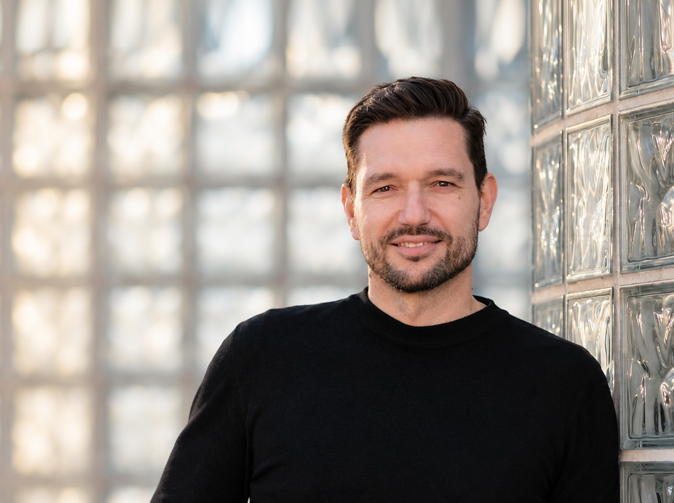
Tomáš Melichárek, Product Owner, platforma NUDA
Digitalizace a propojení systémů musí mít vedle technologického přínosu také ekonomický výsledek. Kde se tento přínos u pojišťovny nebo distributora projevuje nejvýrazněji? Máte už od klientů konkrétní čísla, na kterých lze dopad NUDA ukázat?
Spojili jsme ty nejlepší produkty a týmy na trhu. Hlavní přínos vidím v tom, že klíčovým lidem, jako jsou Dan Šafrán, Tomáš Melichárek, Hynek Svatoš, Honza Vondrus a další, dáme prostor soustředit se na to, čemu rozumějí opravdu do detailu. Mají za sebou roky vývoje, znají potřeby zákazníků a vědí, kam své nástroje posouvat. Chceme jim zajistit zázemí a prostředky, aby mohli více energie věnovat právě této práci.
Společně můžeme více investovat do dalšího rozvoje a dostat tato řešení k zákazníkům po celé Evropě. Větší zákaznická základna nám umožní rozložit náklady na vývoj a rychleji rozvíjet funkce, ze kterých budou těžit i naši stávající zákazníci. Ekonomický přínos tak vidíme v lepším využití zkušeností týmů, společných investicích a evropském růstu.
Hlavním vývojovým a znalostním centrem ale dál zůstane Česko. Náš domácí trh bude mít naše nejnovější a nejpokročilejší nástroje vždy jako první. Tady je budeme rozvíjet a ověřovat v praxi, následně je přizpůsobíme dalším evropským trhům. Evropská ambice má posilovat i to, co dokážeme nabídnout doma.
Připravujete vstup do Německa a Polska, tedy na výrazně větší trhy s vlastní regulací, produkty a distribučními modely. S jakou částí nabídky NUDA tam chcete vstoupit jako první a co bude při expanzi nejtěžší? Co z českého a slovenského know-how lze přenést a co bude nutné přizpůsobit místním podmínkám?
Německo a Polsko jsou odlišné trhy, ať už strukturou distribuce, produkty nebo způsobem fungování finančních institucí. Ke každému proto přistupujeme samostatně a naše řešení přizpůsobujeme místním potřebám.
Přirozenou cestou jsou pro nás vztahy se stávajícími zákazníky. Už dnes obsluhujeme nadnárodní hráče, jako jsou OVB, Volkswagen Financial Services nebo AAA Auto. Chceme proto usilovat o rozšíření spolupráce i do dalších zemí, kde tyto skupiny působí. Máme na čem stavět: znají naši práci a jsme pro ně ověřeným a spolehlivým partnerem.
Zároveň už spolupracujeme s místními technologickými partnery, kteří znají specifika jednotlivých trhů. Od října máme také kancelář v Mnichově. Budujeme tak místní vztahy a zázemí, zatímco hlavním vývojovým a znalostním centrem NUDA zůstává Česko.
Děkuji vám za rozhovor.
Komentáře
Přidat komentář