Aktuální případ videa slovenského investora a tvůrce finančního obsahu Michala Plocháně ukazuje, jak snadno se může osobní zkušenost, informace „od známého“ a ověřitelný fakt sloučit do jednoho přesvědčivě působícího příběhu.
Plocháň zveřejnil video s varováním před pojišťovnou, v tomto případě šlo o Pillow. (Reakce Pillow pojišťovny na Facebooku je zde.) Recenze finanční instituce sama o sobě není problém. Klient má plné právo mluvit o své zkušenosti nebo popsat konkrétní nabídku. Důležité však je rozlišovat, co je osobní zkušenost, co domněnka a co tvrzení, které lze ověřit. Právě tyto hranice se ve videu opakovaně ztrácejí.
Mohlo by vás zajímat: Normální řízení zabíjí! Nová kampaň ČAP upozorňuje na „běžné“ chování řidičů
Od „slyšel jsem od známých“ k tvrzení o chování pojišťovny
Typická argumentační chyba přichází u tématu pojistných plnění. Plocháň říká, že něco slyšel přibližně od čtyř známých. O chvíli později už tuto zprostředkovanou zkušenost posouvá do obecnější roviny a tvrdí, že se pojišťovna „často“ chová určitým způsobem. Mezi oběma výroky je zásadní rozdíl. První znamená: několik anonymních lidí mi popsalo svou zkušenost. Druhý už působí jako tvrzení o opakovaném či systémovém chování konkrétní pojišťovny.
Ve videu však není uveden ani jeden konkrétní případ, číslo pojistné události, důvod zamítnutí, rozhodnutí pojišťovny, soudní rozhodnutí, statistika stížností či jiný ověřitelný údaj, ze kterého by bylo možné takový závěr vyvodit. Není ani jasné, zda v uvedených případech šlo o zamítnutí plnění, krácení podle pojistných podmínek, spor o výši škody nebo jinou situaci. Jde o typické zobecnění z anekdoty.
Do argumentace vstupuje také zkušenost ze Spojených států s jinou společností poskytující krytí pro pronajímaná auta. Plocháň popisuje případ svého známého, který měl podle jeho slov při větší události problém a část škody nakonec zaplatil sám. Už se však nedozvíme, jaké argumenty měla americká pojišťovna pro snížení pojistného plnění: nesl na tom známý spoluzodpovědnost? Uvedl při sjednávání pojištění nepřesné údaje? Řídil vozidlo pod vlivem alkoholu? A jaký je vztah americké společnosti ke slovenskému pojistnému trhu a evropským zákonům o povinném pojištění odpovědnosti za škodu způsobenou provozem motorového vozidla? Na žádnou z těchto důležitých otázek Plocháň neodpovídá.
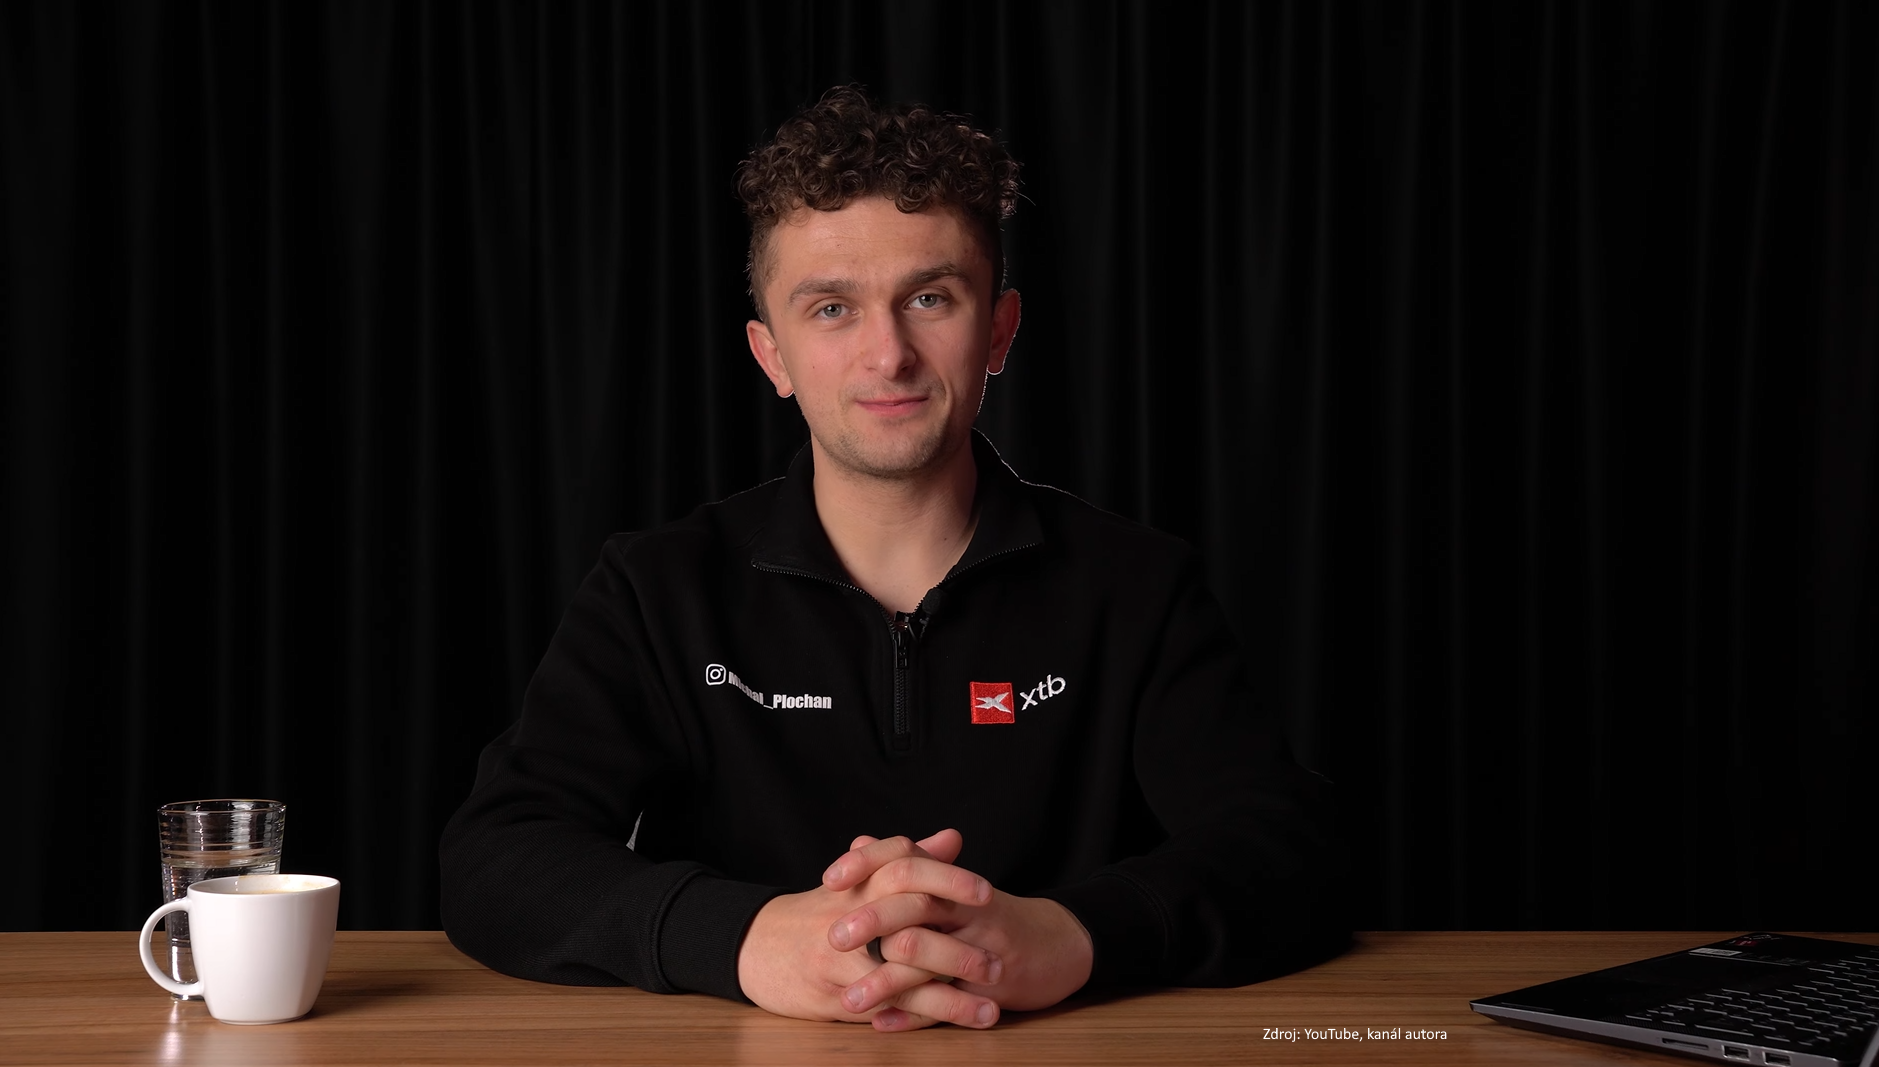
Michal Plochán, finfluencer
Nízká cena, ale jen pro toho, kdo si ji zaslouží
Další argumentační zkratka vzniká na základě informací o nízké ceně pojištění. Plocháň upozorňuje, že nabídka může být oproti jiným pojišťovnám velmi levná. A následuje část o pojistném plnění. Divák si tak může vytvořit intuitivní příběh: produkt je podezřele levný, a proto pojišťovna možná šetří při škodách. Taková příčinná souvislost však není ničím doložena.
Plocháň před diváky zamlčel základní fakt: pojišťovna je, zjednodušeně řečeno, levná jen pro polovinu klientů, zatímco pro druhou polovinu je cena naopak vyšší než průměrná cena. Důvodem je, že Pillow pojišťovna používá spravedlivou cenu – vozidlům s nižším počtem najetých kilometrů poskytuje slevu, protože jejich vystavení riziku je nižší. Naopak u vozidel s nájezdem nad 20 tisíc kilometrů je cena vyšší.
Plocháň tuto informaci zná. Ve videu sám přiznává, že na začátku pojištění je třeba zaslat stav tachometru. Skutečnost je tedy úplně jiná – průměrná cena pojišťovny Pillow je stejná jako u ostatních pojišťoven, rozdíl spočívá v přesnějším stanovení ceny podle najetých kilometrů.
Mohlo by vás zajímat: Petr Eliáš: Po požáru mohou překvapit náklady na demolici a likvidaci odpad
Vlastní chyba se změnila v neexistující zákaznickou linku
Nejsnáze ověřitelná faktická chyba se týká zákaznického servisu. Plocháň popisuje komplikaci při komunikaci s pojišťovnou. Při sjednávání smlouvy sám uvedl nesprávné telefonní číslo – podle jeho vlastních slov se při jeho zadávání spletl. Když pak potřeboval provést určitý úkon, ověřovací SMS směřovala na nesprávné číslo.
Namísto toho, aby požádal pojišťovnu o opravu telefonního čísla, ve videu tvrdí, že pojišťovna nemá žádnou zákaznickou telefonní linku. To je ověřitelný fakt – a ten nesedí. Pojišťovna veřejně uvádí klientskou linku i další kontaktní kanály.
Příklad dobře ukazuje rozdíl mezi nepravdou a faktem. Věta „nepřišla mi SMS“ popisuje zkušenost. Věta „nemají zákaznickou linku“ tvrdí něco o existenci služby. První může být skutečnost, dokonce logická – SMS na neuvedené číslo nemůže přijít –, druhé tvrzení je snadno vyvratitelná nepravda.
Větší problém než jeden spor
Podstatou případu však není jedna pojišťovna ani jeden tvůrce. Důležitější je otázka, proč může mít podobné video takový vliv. Plocháň se na svém webu prezentuje jako investor a podnikatel, uvádí více než 28 tisíc sledujících na Instagramu a nabízí placené služby spojené s analýzou finanční situace, investiční strategií či financováním nemovitostí. Odkazuje také na studium a práci v oboru pojistné matematiky. Taková sebeprezentace přirozeně posiluje dojem odbornosti i v tématech, která nemusejí být jeho hlavní specializací.
To je širší vlastnost světa finfluencerů. Autoritu už nevytváří pouze licence, profesní kvalifikace nebo redakce odborného média. Vzniká také počtem sledujících, profesionálním vizuálem, úspěšným osobním příběhem a schopností mluvit přesvědčivě před kamerou.
Samotný velký dosah přitom není problém. Finfluenceři mohou finance vysvětlovat srozumitelněji než tradiční instituce. Riziko vzniká tehdy, když publikum začne zaměňovat komunikační přesvědčivost za odbornou správnost. Právě proto se finfluencery začali systematicky zabývat také regulátoři.
ČNB: i influencer může vstoupit do regulovaného prostoru
Česká národní banka vydala již 23. ledna 2025 sérii upozornění věnovaných finfluencerům – zvlášť pro investory, samotné tvůrce i poskytovatele investičních služeb, kteří s nimi spolupracují. ČNB finfluencery automaticky neoznačuje za problém. Připouští, že mohou pozitivně přispívat k finanční gramotnosti. Zároveň však upozorňuje, že autorem finančního obsahu může být odborník i laik a že některé rady nemusejí být v nejlepším zájmu publika.
U investičních doporučení jsou pravidla konkrétnější. Podle ČNB má být zřetelně odlišeno, co je objektivní skutečnost a co interpretace, odhad či osobní názor. Doporučení má vycházet ze spolehlivých zdrojů a uvádět podstatné zdroje i možné střety zájmů.
Zajímavý je také pohled na samotnou „odbornost“. ČNB upozorňuje, že za odborníka ve smyslu pravidel MAR může být za určitých okolností považován i člověk, který opakovaně navrhuje investiční rozhodnutí a svým vystupováním vytváří dojem, že má odborné znalosti a zkušenosti. Sociální autorita tedy může v regulované oblasti přinášet i povinnosti. ČNB zároveň připomíná, že individualizované investiční poradenství pro konkrétního člověka již může vyžadovat příslušné oprávnění.
V červenci 2026 člen bankovní rady ČNB Jan Procházka uvedl, že centrální banka činnost finfluencerů průběžně monitoruje a využívá při tom také nástroje umělé inteligence. Regulátor tak nezůstal pouze u jednorázového varování.
Mohlo by vás zajímat: Petr Eliáš: První hodiny po požáru rozhodují o dalším průběhu likvidace
NBS: nespoléhejte se pouze na sociální sítě
Podobně NBS v březnu 2025 vydala veřejné upozornění „Pozor na investování podle finfluencerů!“. NBS pojmenovala problém přímo: ne všichni lidé vystupující na sociálních sítích jako finanční experti mají potřebné odborné znalosti a jejich rady mohou být nesprávné nebo zavádějící. Upozornila také na střety zájmů a tlak na rychlé rozhodnutí. Veřejnosti doporučuje ověřovat si odborné zázemí autora, porovnávat informace z více zdrojů a nespoléhat se pouze na sociální sítě. U investičního poradenství či poradenství v oblasti kryptoaktiv doporučuje ověřit také příslušné oprávnění.
NBS vydala také samostatné materiály pro finfluencery a finanční společnosti, které s nimi spolupracují. U investičních služeb zdůrazňuje požadavek, aby komunikace byla jasná, pravdivá a nezavádějící, a připomíná, že finanční společnost může nést odpovědnost také za propagaci, kterou pro ni dělá influencer.
Je však důležité neudělat opačnou chybu a tato pravidla mechanicky nepřenášet na každý příspěvek o financích. Nejkonkrétnější regulace, kterou NBS a ČNB, popisují, se týká především investičních doporučení, kapitálového trhu a kryptoaktiv. Video o pojistném produktu proto automaticky neznamená porušení MAR ani neoprávněné investiční poradenství.
Princip, na který regulátoři upozorňují, je však širší: velký dosah přináší velkou schopnost ovlivnit finanční rozhodnutí a s ní i větší odpovědnost za to, co je prezentováno jako fakt.
Že NBS toto téma nepovažuje za okrajové, ukazuje také program konference Slovenský finanční trh a inovace, která se uskuteční 8. října 2026. Jedna z hlavních diskusí nese název „Jak sociální sítě a finfluenceři (de)formují finanční chování?“ NBS v jejím rámci klade otázky, proč důvěřujeme lidem, které známe pouze ze sociálních sítí, kde končí finanční vzdělávání a začíná reklama či investiční doporučení a jakou odpovědnost mají influenceři, finanční společnosti, platformy i spotřebitelé.
Mohlo by vás zajímat: 2Q 2026: MAPFRE s čistým ziskem 8,4 %. Berkshire má provozní zisk 16,9 %
Oprava přichází až po chybě
Případ jednoho videa není argumentem pro umlčení finfluencerů ani pro to, aby o financích směly mluvit pouze banky, pojišťovny a licencovaní poradci. Je však dobrým příkladem informační asymetrie sociálních sítí. Původní tvrzení může být krátké, emotivní a snadno zapamatovatelné: dávejte si pozor, něco je podezřele levné, známí měli problém, zákaznická linka neexistuje. Oprava je z principu složitější. Musí oddělit zkušenost od faktu, vysvětlit produkt, doložit údaje a ukázat, proč z jednotlivého případu nelze vyvodit obecný závěr.
A hlavně přichází později.
Část publika, která viděla původní video, už vysvětlení nikdy neuvidí. Algoritmus nemá povinnost doručit opravu stejným lidem, kterým doručil původní tvrzení. Nepravdivá nebo zavádějící informace tak může zůstat v oběhu i poté, co byla vyvrácena. Právě zde leží jedna z velkých výzev osobních financí. Informací nebude nedostatek, ale přebytek. Stále důležitější proto nebude jen schopnost informaci najít, ale rozlišit zdroj, fakt, názor, reklamu, osobní zkušenost a ničím nepodložené tvrzení.
Finfluenceři mohou být součástí řešení stejně jako součástí problému. Pokud budou uvádět zdroje, otevřeně opravovat chyby a jasně oddělovat vlastní názor od faktů, mohou finanční gramotnost posouvat dopředu. Pokud však začne dosah nahrazovat odbornost a sebevědomý projev ověřování informací, mohou se sociální sítě stát prostředím, ve kterém se dobrá finanční rada od špatné nerozlišuje podle pravdivosti, ale podle počtu zhlédnutí.
Každý se může zmýlit. Rozhodující proto nebude, zda chyba vznikne. Rozhodující bude, zda ji dokážeme odhalit, opravit a dostat opravu k lidem dříve, než se z nepřesnosti stane obecně přijímaná „pravda“.
Martin Podávka
Člen představenstva Pillow pojišťovny
Pillow pojišťovna
Reakce pojišťovny Pillow na Facebooku je ZDE.
Komentáře
Přidat komentář