Nápad, pro který ještě nebyla data
Když Jakub Strnad, zakladatel a CEO Pillow pojišťovny, před deseti lety přišel s myšlenkou promítnout do ceny pojištění také počet ujetých kilometrů, šlo na českém trhu o novinku. Podobný produkt zde tehdy neexistoval, a chyběla proto i domácí historická data, která by ukázala, jak přesně roční nájezd ovlivňuje riziko vzniku škody.
Výchozí úvaha ale byla jednoduchá. Řidič, který používá auto jen příležitostně, tráví na silnici podstatně méně času než člověk, který ročně najede desítky tisíc kilometrů. A pokud se způsob používání auta výrazně liší, mělo by se to projevit také v ceně pojištění.
Roční nájezd se tak stal dalším parametrem vedle tradičních údajů, jako jsou vlastnosti vozidla, věk řidiče nebo jeho předchozí škodní historie.
Mohlo by vás zajímat: Normální řízení zabíjí! Nová kampaň ČAP upozorňuje na „běžné“ chování řidičů
Od kilometrických pásem ke skutečnému nájezdu
První generace pojištění podle kilometrů spuštěná 1. 10. 2016 pracovala s pevně stanovenými intervaly ročního nájezdu. Každému pásmu odpovídala určitá cena a po překročení jeho hranice se klient přesunul do dalšího. Cena tedy nereagovala na každý kilometr, ale měnila se skokově mezi jednotlivými intervaly.
Pillow tento princip později posunula dál a problematické pevné hranice v roce 2020 odstranila. Cena se dnes odvíjí přímo od skutečného počtu ujetých kilometrů. Pokud klient ujede o dva kilometry více mimo sjednaný interval, do výsledné ceny se promítnou právě tyto dva kilometry, nikoli celé další pásmo.
Vzniklo tak velmi jednoduché pravidlo: kdo jezdí málo, platí málo. Při sjednání klient pouze odhadne svůj roční nájezd. Nemusí se přitom obávat, že se netrefí přesně. Pokud nakonec ujede méně, Pillow mu část zaplaceného pojistného vrátí. Pokud ujede více, doplatí pojistné odpovídající kilometrům navíc. Výsledná cena se tak přizpůsobí tomu, jak bylo auto skutečně používáno.
Po českém úspěchu přišlo Slovensko
Úspěch na českém trhu otevřel Pillow cestu k využití stejného principu také na Slovensku. Pojištění podle nájezdu se tak z české inovace postupně stalo modelem, který Pillow nabízí ve dvou zemích.
V obou případech oslovuje především řidiče, kteří auto nepoužívají každý den a nechtějí platit stejnou cenu bez ohledu na to, zda za rok ujedou několik tisíc, nebo několik desítek tisíc kilometrů. Klienti Pillow tak ušetří až třetinu běžných plateb za pojištění svého auta.
Slovenský trh navíc začal na tento způsob cenotvorby reagovat rychleji než český. Necelé tři roky po vstupu Pillow začala pojištění zohledňující počet ujetých kilometrů nabízet také další pojišťovna. Myšlenka, která před deseti lety na českém trhu začínala prakticky od nuly, se tak stala neodmyslitelnou součástí nabídky pojištění aut i za hranicemi Česka.
Mohlo by vás zajímat: AČPM a KOPZ spojí síly. Memorandum má podpořit vzdělávání i společné zájmy oboru
Model prověřený praxí
To, co před deseti lety začínalo především jako logická úvaha bez českých historických dat, je dnes možné vyhodnocovat na základě dlouholetých zkušeností a velkého množství skutečných pojistných událostí.
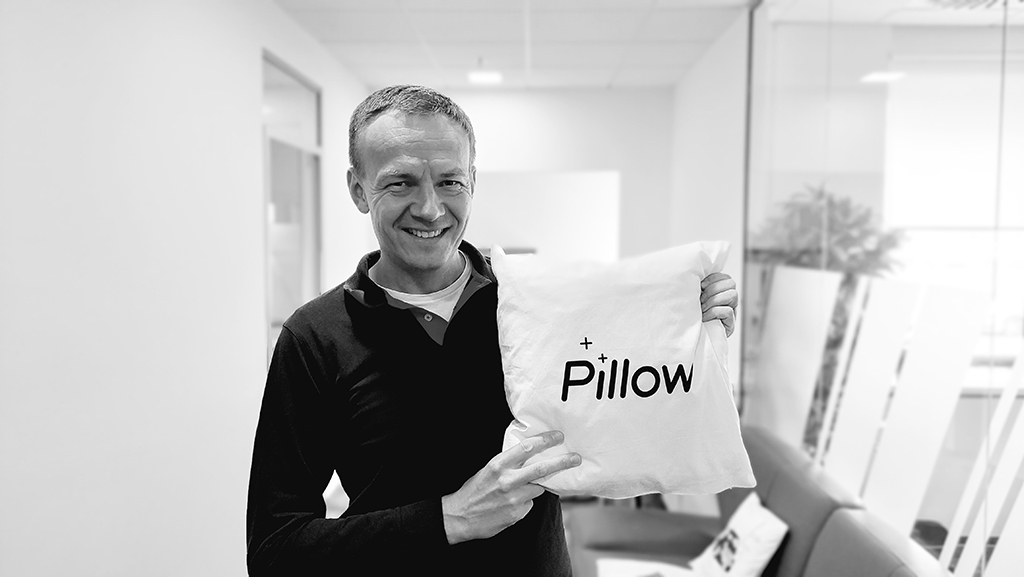
Jakub Strnad, CEO a zakladatel Pillow pojišťovny.
„Před deseti lety jsme neměli data, která by nám dopředu potvrdila, že tento princip bude fungovat. Měli jsme ale jednoduchou úvahu: pokud někdo používá auto výrazně méně, mělo by se to projevit také v ceně jeho pojištění. Dnes už máme za sebou deset let zkušeností a víme, že pro velkou část řidičů tento model výrazně šetří peníze,“ říká Jakub Strnad, CEO a zakladatel Pillow pojišťovny.
Pojištění podle kilometrů tak po deseti letech už není experimentem. Z původního nápadu se stal model prověřený reálným provozem, který se z Česka rozšířil také na Slovensko. A jeho základní princip zůstává stejně jednoduchý jako na začátku: kdo jezdí málo, platí málo. Tak je to fér.
Komentáře
Přidat komentář