Publikaci Dějiny českého pojišťovnictví je možné získat ZDE.
Vaše kariéra byla v počátcích ovlivněna událostmi kolem roku 1968. Jak to tenkrát bylo?
Svoji kariéru pojišťováka jsem zahájil v prosinci roku 1969. Po návratu z vojenské služby jsem se nemohl věnovat své vysněné profesi učitele, protože příslušný krajský rada, s nímž jsem domlouval své zaměstnání, byl v rámci politických prověrek odvolán. Spolužák mého tchána, pan Komárek, tehdy renomovaný pojišťovací agent ve východních Čechách, mě přesvědčoval, abych se stal jeho kolegou. Zpočátku jsem kategoricky odmítal, jelikož jsem nechtěl být považován za někoho, kdo „strká nohu mezi dveře“, jak se tehdy říkalo. Pojišťovnictví totiž v té době nemělo dobrou pověst. Situace v roce 1969 byla však složitá a najít vhodné zaměstnání nebylo snadné. Narazil jsem na inzerát, který nabízel pozici likvidátora ve Vysokém Mýtě, kde jsem v té době bydlel, ale místo toho mi byla nabídnuta práce obchodního zástupce, což bylo přesně to, co jsem původně odmítal. Nakonec jsem tuto nabídku přijal a začal pracovat v oblasti Ústí nad Orlicí a České Třebové, včetně okolních vesnic.
Po vynuceném ukončení studia na akademii v Brně jsem měl zájem pokračovat ve vzdělávání. V práci jsem si stanovil podmínku, že se rád zapojím do jakéhokoliv odborného kurzu. První kurz, kterého jsem se zúčastnil, se věnoval pojistné matematice, což byla v té době výjimečná příležitost. Kurz vedli zkušení pojišťováci, absolventi švýcarských a francouzských škol z období před nástupem komunistického režimu. Na tomto kurzu jsem se seznámil s učiteli, kteří mi nabídli práci na generálním ředitelství v Praze, kde se stavěly byty pro zaměstnance. To mi umožnilo nejen získat zaměstnání, ale i bydlení. V Praze jsem následně vystudoval práva, postupně jsem se stal ředitelem odboru plánování a financování na generálním ředitelství, a nakonec ředitelem České pojišťovny pro Středočeský kraj, kde jsem působil až do roku 1991.
Mohlo by vás zajímat: Vladimír Mráz: Vzpomínky jednoho z architektů moderního pojistného trhu
A jak vzniklo rozhodnutí vrhnout se na vlastní podnikání coby pojišťovací makléř?
Bylo mi necelých padesát, když jsem své ženě řekl: „Starší dcera je vdaná, mladší dokončuje studium ekonomie – to zvládneme finančně pokrýt. Já to risknu. Kdo jiný by měl v této oblasti působit? Vystudoval jsem práva, rozumím financím a mám znalosti z oblasti pojistné matematiky. Navíc mě obchod vždy bavil. Proč bych to neměl zkusit?“
Kde jste vzal potřebný kapitál?
Je to trochu úsměvné, ale v té době jsem vlastnil jen chalupu. Tu mi však manželka zakázala použít jako zástavu pro podnikatelské účely. Jediné, co jsem měl k dispozici, bylo pět ředitelských platů, které jsem obdržel coby odstupné za zrušené pracovní místo – dohromady 35 000 korun. Začátky byly opravdu náročné. Na trhu existovala pouze Česká pojišťovna a začínající Kooperativa – to bylo vše. Jako makléř však máte za úkol vybírat pro klienta ty nejlepší nabídky od různých pojišťoven. Lidé se mě ptali: „Jaká je vaše role, když je nabídka tak omezená?“ Odpovídal jsem: „Ekonomika se otevře a přijdou zahraniční klienti, kteří budou hledat zastoupení.“ A skutečně, nejprve zde bylo pět pojišťoven, pak deset a nakonec dvacet. Dnes jich na trhu působí kolem třiceti.
Od samého začátku jsem vysvětloval, že makléř je zástupcem klienta-pojištěného. Vyjednává s pojišťovnou o možnostech a hledá způsoby, jak co nejvýhodněji pojistit rizika za rozumné náklady. Naše začátky byly usnadněné tím, že jsme od zahraničních zajišťoven obdrželi důležité podklady a pravidla pro odhadování rizik. Například jaké mají být odstupové vzdálenosti mezi objekty z hlediska přenosu požáru, z hlediska výbuchu u nebezpečných provozů a další zdánlivě drobné detaily, které byly ověřeny mnohaletými zkušenostmi.
Od počátku jsem měl jasnou vizi zaměřit se na tzv. velká rizika, což vyžadovalo přímější napojení na světový pojistný trh. Poměrně brzy jsme zaznamenali rychlý růst a mezi naše významné klienty patřily firmy jako Stavby silnic a železnic (dnes Eurovia) a Dopravní podnik hl. m. Prahy. Mezi našimi klienty byly také chemické podniky, což přispělo k přirozenému růstu firmy. Brzy se mi podařilo navázat spolupráci s anglickým partnerem, který nám pomohl se zajištěním pojistného krytí, které v té době nebylo na českém trhu běžně dostupné. To nám umožnilo uzavírat i rozsáhlejší obchody a získávat některé další významné klienty.
První důležitý obchod jsem uzavřel s podnikatelem Martinem Michalem, který tehdy vlastnil velkou špeditérskou firmu. Měl zakoupeno třicet nákladních vozidel značek Volvo a Scania, která pronajímal jednotlivým řidičům-podnikatelům, bylo to něco jako forma leasingu. Podařilo se mi najít win-win řešení, kdy pojišťovna Kooperativa poskytla výhodný množstevní rabat. Díky tomu řidiči ušetřili na pojistném a pan Michal měl majetek, který pronajímal, pod kontrolou. Byl to můj první klient, který na pojistném platil více než jeden milion korun.
Mohlo by vás zajímat: Ivan Špirakus: Pojištění musí stát na realitě, ne ideologii
Začínal jste podnikat v „divokých devadesátkách“. Jak tato doba vaše podnikání ovlivnila?
V první polovině roku 1991 probíhalo rušení ředitelství České pojišťovny pro Středočeský kraj, což zahrnovalo přerozdělování zaměstnanců do nových organizačních struktur, nesčetná citlivá osobní jednání a řadu administrativních kroků. Tyto činnosti byly, jak jistě víte, velmi náročné nejen po administrativní, ale zejména po lidské stránce. Současně s těmito aktivitami jsem jako absolvent práv zakládal jedno z prvních soukromých rádií v Československu – Rádio Golem, společný projekt akciové společnosti Česká pojišťovna a Syndikátu novinářů. Půl roku jsem pak zajišťoval jeho provoz. Zajímavostí je, že pořad Tlučhořovi, dříve Rodinka aneb Byli jsme a budem, s Kaiserem a Lábusem, který tehdy začínal, se dodnes vysílá na Českém rozhlase.
Ve druhé polovině roku jsem pak začal svou „one-man show“ v oblasti pojišťovacího makléřství. Přes den jsem se věnoval akvizici klientů, což zahrnovalo veškeré činnosti od prvního telefonátu přes domlouvání schůzek až po návštěvy klientů, během nichž jsem mimo jiné vysvětloval tehdy neznámou roli pojišťovacího makléře. Také jsem prováděl prohlídky a soupisy majetku. A večer jsem tyto informace zpracovával, abych je následně mohl prezentovat pojišťovnám a později s výsledkem opět navštívil klienty. V té době se obchody rodily velmi pomalu a byly založené na osobních vztazích.
Následně jsem založil společnost Stach & S. T., s. r. o., která se postupně rozrostla na Stach Group, skládající se ze čtyř společností působících v Česku a na Slovensku. Spolu s anglickým partnerem jsme pak založili společnost Heath (CZ), a. s. (nyní společnost Broking Solutions, a. s.), která se specializovala na brokerskou činnost v oblasti zajištění. Tyto organizační kroky nám umožnily takový růst, že jsme se záhy stali druhou největší společností na pojistném trhu s širokým portfoliem klientů.
Pokud jde o „divoké devadesátky“, naše firma pojišťovala i společnosti, které jsou dnes často s touto érou spojovány v negativním kontextu, ale jejich aktivity se pojištění netýkaly. Zároveň jsem se aktivně angažoval v nově vzniklé Asociaci českých pojišťovacích makléřů. Od začátku jsem se zapojil do její činnosti, nejprve jako místopředseda a následně po dvě funkční období jako předseda. Práce Asociace spočívala ve vytvoření stanov a etického kodexu, stejně jako v ustavení příslušných komisí s cílem kultivovat pojistný trh. Klíčovou činností byla také příprava prvního zákona o pojišťovacích zprostředkovatelích a samostatných likvidátorech ve spolupráci s Ministerstvem financí ČR a Českou asociací pojišťoven. Tento zákon položil základy pravidel pojistného trhu, která jsou i po změně legislativy platná dodnes.
Udělal jste někdy chybu, která se vám při pojistné události vymstila?
Ano, jednou jsem chybu udělal. Pojistil jsem firmu Asbestos ve Zvěřínku u Nymburka. Po velmi důkladné prohlídce rozsáhlého závodu mi zbývalo prohlédnout ještě dva bytové domy mimo areál, které jsem prostě neviděl. Bohužel jsem nesprávně ocenil hodnotu jedné z budov, protože jsem se spoléhal pouze na spisovou dokumentaci, v níž nebyla uvedena přístavba posledního patra, a tak došlo k podpojištění. Když zde později došlo k požáru, Česká pojišťovna oprávněně snížila pojistné plnění klientovi – kvůli mé chybě. To byl jediný případ v mé kariéře, kdy jsem neodvedl svou práci tak, jak jsem měl. Škoda činila přibližně milion korun, ale naštěstí jsem měl uzavřeno pojištění profesní odpovědnosti, díky čemuž nebyl klient zkrácen a celé pojistné plnění bylo uhrazeno z mé profesní pojistky. Od té doby jsem svým zaměstnancům vždy říkal: „Nikdy netvrďte, že jste něco viděli, pokud jste to opravdu neviděli.“
Vy jste svou firmu, která pojišťovala například impérium Andreje Babiše, asi po patnácti letech prodal zahraničnímu partnerovi – firmě Aon – a vznikla firma Aon Stach. Proč?
Ano, v pětašedesáti jsem se rozhodl prodat svou firmu zahraničnímu partnerovi, společnosti Aon, a vznikla firma Aon Stach. V naší branži je konkurence tvrdá a vyžaduje ostré lokty. Na začátku jsem měl díky svému vzdělání, zkušenostem a kontaktům výhodu, ale postupem času jsem již necítil potřebu dál soutěžit. Přesto jsem v pojišťovnictví zůstal, protože tu práci stále potřebuji k životu. Moje dcera, která se mnou pracovala ve firmě, zůstala v oboru a má akreditaci od České národní banky na pořádání odborných zkoušek a následné vzdělávání pojišťováků. Já u ní působím jako zkušební komisař, což znamená, že musím stále zůstávat v obraze. Navíc se jednou za dva měsíce setkáváme s bývalými makléři a pojišťováky a diskutujeme o tom, jak se věci v pojišťovnictví a pojistný trh vůbec vyvíjejí.
Mohlo by vás zajímat: Martin Diviš: Pojišťovna je pro mě srdeční záležitost
A jak se vyvíjejí – hlavně ve vaší specializaci, pojišťování průmyslu?
Je pravda, že dnešní doba je zcela odlišná. Přibylo mnoho nových typů rizik – některé klasické zůstaly, ale těch nových je opravdu hodně. Musím uznat, že organizace jako Česká asociace pojišťoven a Asociace českých pojišťovacích makléřů odvádějí skvělou práci a dokážou se rychle přizpůsobit novým trendům. Dnes už máte například sazby na kybernetická rizika a další produkty, které byly dříve naprosto nepředstavitelné. V době, kdy jsem začínal, internet ještě nebyl – a dnes je kybernetické riziko jedním z nejvýznamnějších rizik.
Jeden z příkladů z mé praxe souvisí s tím, jak se naše firma stala expertem na pojištění dolů. Obrátila se na nás jistá slovenská společnost, která koupila stroje pro doly na Ukrajině. Majitel měl obavy, že by o značnou investici mohl po tamních volbách přijít, protože politická situace na Ukrajině už tehdy nebyla jednoduchá. Jednalo se tedy o pojištění politických rizik. Dlouho jsem nemohl najít žádnou pojišťovnu, která by byla ochotná do toho jít. Psal se rok 1995, tedy období relativního klidu. Nakonec jsme komplikovaně sjednali pojištění s americkou pojišťovnou, která byla ochotná doly pojistit na deset let, avšak s výjimkou válečných rizik. Tehdy jsme si mysleli: Jaká válečná rizika? No, stačí se podívat na současnou situaci na Ukrajině.
Dnes, s technologickými hrozbami, geopolitickými konflikty a klimatickými změnami, je odhadování rizik mnohem složitější. Na druhou stranu, jak mi jednou řekl JUDr. Vlastimil Uzel, bývalý ředitel Závodu pro zahraniční pojištění a první porevoluční generální ředitel České pojišťovny, když jim zajišťovny odmítly pojistit podnik v nějaké africké zemi, docela dobře věděly, že se tam chystá nějaký převrat. Pojišťovnictví tedy vždy muselo být velmi předvídavé a vnímavé k širšímu kontextu rizik.
Zažil jste také velké povodně v Praze v roce 2002...
Měli jsme pojištěný řetězec luxusních restaurací na Kampě, hotel Hilton a několik dalších hotelů v Karlíně. Když přišly povodně, situace se stala kritickou. Jeden z majitelů restaurací, který měl pečlivě sjednané pojištění včetně pojištění přerušení provozu, se mě přišel zeptat: „Opravdu obdržím celé pojistné plnění?“ A skutečně, byla mu vyplacena celá částka. Díky tomu si mohl otevřít zcela nový podnik, který dosáhl ještě vyšší úrovně než ten předchozí. Tehdy jsem si uvědomil, jak zásadní význam může mít pojištění ve chvílích, kdy je situace vážná. Naopak přišla elegantní dáma, která tři měsíce před povodněmi výrazně omezila rozsah své pojistné smlouvy. Po povodních se snažila vyjednat lepší plnění a ptala se, zda by přece jen nebylo možné „něco zařídit“. Bohužel jsem jí musel vysvětlit, že to opravdu není možné.
Zajímavý byl i případ zmíněného hotelu Hilton. Technická dokumentace budovy předpokládala, že v případě, kdy průtok Vltavy a její hladina přesáhnou určitý limit, je nutné napustit do budovy vodu z vodovodního řadu. Krok byl realizován, přestože nebylo snadné podepsat rozhodnutí, které znamenalo vysoké zachraňovací náklady. Díky těmto opatřením však zůstala statika budovy neporušena, a navíc nebylo vnitřní vybavení díky napuštění čisté vody poškozeno. Vždy jsme se snažili získat o našich klientech a jejich podnikání co nejvíce informací, abychom mohli pojištění přizpůsobit jejich potřebám a zajistit, že skutečně pomůže v kritických situacích. Pochopil jsem, že pojistný sektor má nesmírně důležitou roli právě v okamžicích, kdy se firmy ocitají v nejhorší situaci. A mám pocit uspokojení z toho, že moje práce měla opravdový smysl.
Jak vaše makléřská firma dokázala ocenit složité průmyslové podniky? Musíte mít přece vhled od odborníků…
Přesně tak. Právě proto jsem od začátku do své firmy, až na výjimky, nepřijímal lidi z pojišťovnictví. Místo toho jsem nabíral vysokoškolsky vzdělané odborníky – chemiky, strojaře, zemědělce, stavaře, a dokonce i horníky – a následně jsem jim zajistil školení v pojišťovnictví. Díky tomu jsme měli brzy velmi široký záběr. Pokud si některý z našich odborníků nebyl jistý, vždy se mohl obrátit na svého nadřízeného nebo přímo na mě.
Každý odborník se rozvíjel ve svém oboru a zároveň pravidelně navštěvoval školení, kterých tehdy pojišťovny pořádaly mnoho. Například můj kolega, který měl na starosti pojištění Mostecké uhelné společnosti, byl bývalý horník a technik, který v dole působil jako předák. Tento kolega dokázal ocenit i rizika dolů na Ukrajině. Osobně všechno na místě prohlédl, sepsal podrobný zápis a ten jsme my spolu s návrhem sazby na pojištění zaslali našemu partnerovi do Londýna, kde působili někteří z nejvýznamnějších světových expertů. Případ dostal na stůl Kolumbijec, který byl specialistou na pojištění jihoamerických dolů. Rozhodl se, že se na Ukrajinu musí podívat osobně. Když se vrátil, v naší zprávě nezměnil ani slovo a pouze přidal svůj souhlasný podpis. Klíčem k našemu úspěchu byla právě skladba a zaměření našich zaměstnanců, jejich odborné znalosti a neustálé nasazení. Díky těmto kvalitám, spolu s lidskou empatií, kterou projevovali našim klientům, jsme se stali úspěšnou a výjimečnou firmou, jakou jsme tehdy byli.
Mohlo by vás zajímat: Jitka Chizzola: D.A.S. začínala šesti lidech. Dnes je synonymem právní ochrany
Jak se díváte na vývoj klimatu?
Jsem zastáncem pokroku. Mám elektrické auto a na střeše domu instalovanou fotovoltaiku, zároveň podporuji iniciativy pro udržitelnost života na naší planetě. Nicméně regulace by neměly převážit nad zdravým rozumem. Dnes již náš uhelný průmysl dožívá. Jsem dobře obeznámen s oblastmi Chomutovska a Mostecka, kde jsem měl příležitost navštívit tamní doly, a mohu potvrdit, že zásoby uhlí se pomalu vyčerpávají. Nejsem si však jistý, zda bude snadné nahradit tento zdroj energie.
Po uzavření dolů nám zůstane jádro, fotovoltaika a větrné elektrárny. Bohužel tyto zdroje pravděpodobně nebudou schopné pokrýt naši celkovou spotřebu. Ano, uhelné doly jsou neestetické a zodpovědné za emisní zátěž, ale nedávno jsem cestoval do Belgie, kde promovala moje vnučka, a během cesty přes Německo a Nizozemsko jsem všude viděl obrovské větrné elektrárny. Byl to velice nehezký pohled. Zajímá mě, zda i naše krajina bude jednou plná těchto obřích větrníků.
Co se týče stylu podnikání a vedení lidí, jaké máte hodnoty?
Znal jsem mnoho lidí, pro které byly na prvním místě jen peníze. To pro mě byly odstrašující příklady. Držel jsem se zásady: pojišťovací makléř musí být partnerem, v podstatě přítelem toho, koho pojišťuje. To je na prvním místě. Když to dělá dobře, peníze přijdou samy. Jakmile se zaměří jen na zisk a snaží se klienta připojistit na cokoliv, je to špatně. Znal jsem podniky, kam vtrhly pojišťovácké firmy a pojistily je hlava nehlava, bez jakékoliv logiky. Proto jsme při zakládání asociace makléřů dali důraz na etiku. Myslím, že díky vnitřním mechanismům v našem oboru se i pověst pojišťovnictví zlepšila. Když jsem začínal, na pojišťováky se dívalo skrz prsty. Dnes, alespoň ve velkých podnicích, nás berou jako důležité partnery. Navíc je pojišťovnictví globálně provázané. Z povahy věci často řešíte případy s lidmi z celého světa a odborníci mezi sebou rádi sdílejí zkušenosti. Na pojišťovnictví je skvělé, že není uzavřené, ale otevřené světu – geograficky i z hlediska různých oborů, které musíte znát.
V posledních letech jsme zažili příchod tzv. černé labutě – covidu. Jaká to byla zkušenost pro vás coby pojišťováka?
Při takovém rychlém pohybu lidstva po zeměkouli – jen se podívejte, jak nad vámi létá jedno letadlo za druhým – není divu, že se nákaza šířila tak rychle. Takovou situaci je ale třeba řešit systémově, a ne ode zdi ke zdi. V tomto mě WHO a tehdejší vedení státu zklamaly. Doufám, že příště budou data lépe vyhodnocována a zdravotnická politika rozumnější.
Celou svou kariéru jste se profesně zabýval rizikem. Jaký k němu máte vztah v osobním životě?
Mnoho věcí si nepřipouštím a jsem životní optimista, zatímco moje žena je spíše opatrnější. A právě moje profese mi znovu a znovu potvrzovala, jak je nutné těch několik promile (výpočty pojistného jsou v promile hodnoty pojišťovaného nemovitého majetku) investovat do kvalitního zabezpečení svého podnikání. Ostatně nedávné tornádo na jižní Moravě a loňské opětovné velké povodně jsou toho nejlepším důkazem.
Děkuji Vám za rozhovor.
Jan Müller
Creative Director
Dějiny českého pojišťovnictví
Dějin českého pojišťovnictví si můžete objednat také na v těchto knihkupectvích:
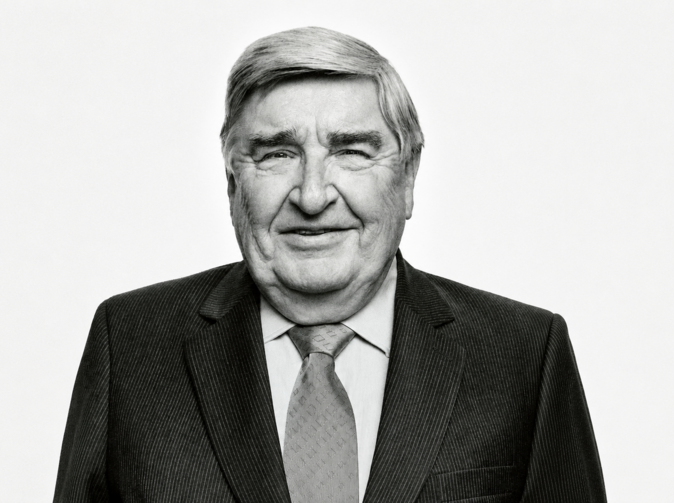
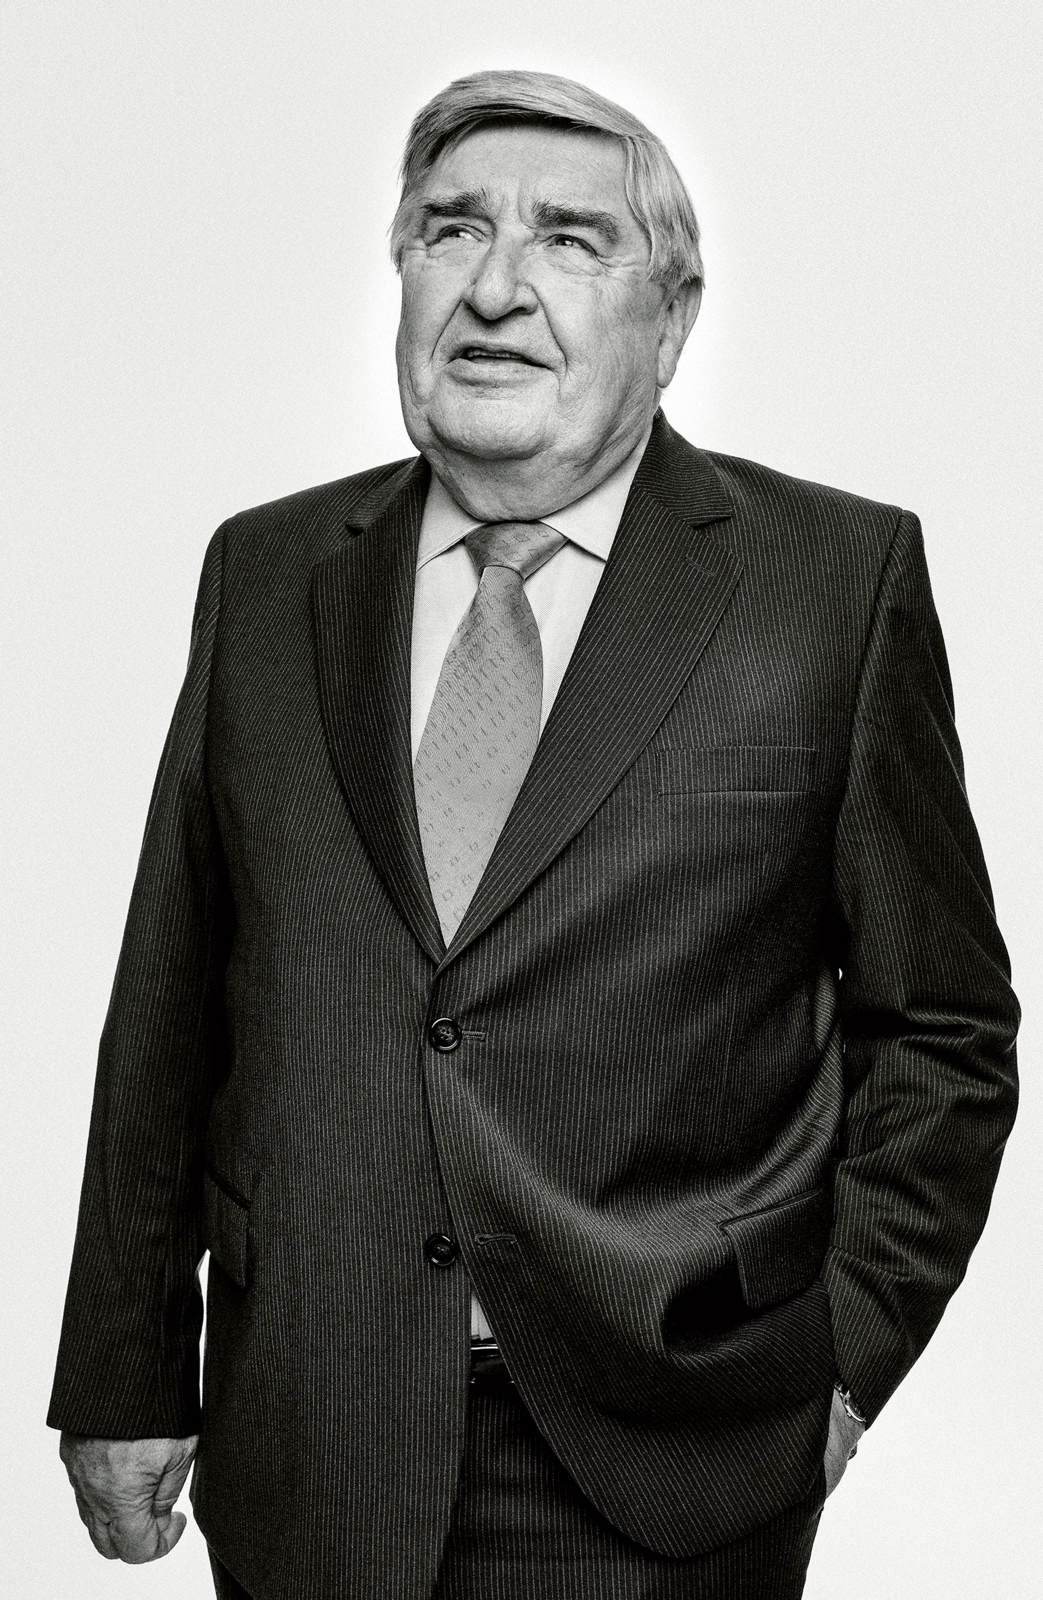
František Stach
František Stach vystudoval právnickou fakultu a dva postgraduální programy na Vysoké škole ekonomické. Jeden z nich byl zaměřen na pojistnou matematiku, což výrazně ovlivnilo jeho další profesní dráhu. Svoji kariéru začal před více než čtyřiceti lety jako řadový pojišťovací agent, který denně uzavíral pojistné smlouvy přímo mezi lidmi. Právě tato etapa mu poskytla neocenitelné zkušenosti v jednání s klienty. Jeho profesní cesta nabrala nový směr po absolvování kurzu pojistné matematiky, kdy přijal nabídku pracovat na generálním ředitelství České státní pojišťovny v Praze. Na pozici vedoucího odboru plánování a financování se podílel na strategickém řízení a získal detailní vhled do fungování velkých firemních procesů.
Na přelomu 80. a 90. let působil jako ředitel pojišťovny pro Středočeský kraj. Tato funkce ho uvedla do světa mezipodnikových vztahů, což se ukázalo jako klíčová zkušenost pro jeho budoucí podnikání. V roce 1991 se JUDr. Stach rozhodl opustit pojišťovnu a vrhnout se na podnikání jako makléř. Nejprve pracoval na živnostenský list, ale brzy založil firmu STACH & S.T., která se postupně rozrostla do skupiny společností působících nejen v Česku, ale i na Slovensku. V roce 2006 prodal svou společnost mezinárodnímu makléři AON, a završil tak jednu kapitolu svého profesionálního života. František Stach byl v roce 2009 zvolen Osobností pojistného trhu Asociací českých pojišťovacích makléřů, kterou v letech 1999–2003 vedl jako její třetí předseda. Tento titul ocenil jeho výjimečný přínos a inovace v oblasti pojišťovacího makléřství.
JUDr. František Stach zemřel náhle v listopadu 2024 ve věku nedožitých 82 let.
Komentáře
Přidat komentář