„U životního pojištění je nezbytné, aby svými parametry drželo krok s tím, jak se mění zdravotní rizika a potřeby lidí. V rámci inovací jsme se zaměřili především na situace, které mají zásadní dopad na zdraví, rodinný rozpočet i dlouhodobou kvalitu života. Vedle rozšíření krytí závažných onemocnění jsme proto posílili také ochranu pro případ ztráty soběstačnosti a rozšířili možnosti finančního zabezpečení v náročných životních situacích,“ vysvětluje Peter Koštival, ředitel produktového managementu životního pojištění v Generali České pojišťovně.
Mohlo by vás zajímat: TOP 30 pojišťovacích makléřů za rok 2025 v Česku dle oPojištění.cz
Závažná onemocnění – rozšíření diagnóz
Jedno z nejvýznamnějších změn představuje rozšíření pojištění závažných onemocnění. Generali Česká pojišťovna nově zařazuje mezi kryté diagnózy například diabetes 1. typu u dospělých nebo ulcerózní kolitidu, čímž doplňuje ochranu také pro druhé ze dvou nejčastějších závažných chronických střevních onemocnění vedle již kryté Crohnovy choroby.
Současně se vylepšily podmínky plnění u některých komplikací, které mohou být důsledkem právě chronických nemocí, například u slepoty nebo amputací. Rozšíření reaguje na skutečnost, že samotná diagnóza často nepředstavuje největší problém. Závažné bývají především její dlouhodobé následky, které mohou člověka připravit o schopnost pracovat nebo zásadně ovlivnit běžný život. Pojištění zároveň kryje také další vážné zdravotní komplikace, jejichž riziko například u diabetiků významně roste, včetně infarktu nebo mozkové mrtvice.
Nesoběstačnost – daňové výhody navíc i pro děti
Významné změny přicházejí také v oblasti pojištění nesoběstačnosti, které nově splňuje podmínky pro daňovou uznatelnost podle aktuální legislativy. Klientky a klienti si mohou sjednat krytí pro III. a IV. stupeň závislosti bez dodatečných omezujících podmínek. Pokud si zároveň zvolí širší variantu již od II. stupně závislosti, Generali Česká pojišťovna automaticky oddělí daňově uznatelnou část pojistného a vystaví potřebné potvrzení pro daňové účely.
Exkluzivně na českém trhu lze v inovovaném životním pojištění Můj život 2 využít daňové zvýhodnění u pojištění nesoběstačnosti dětí (podle zákona o daních z příjmu si lze odečíst i pojistné za pojištění osob blízkých). Výhodou je rovněž to, že daňově uznatelné pojištění nesoběstačnosti lze sjednat jak v investiční, tak v čistě rizikové variantě, takže pojištění nejsou omezeni konkrétní konstrukcí produktu
Mohlo by vás zajímat: Počty poradců ve 3Q 2026: Trh i nadále rychle roste!
Pracovní neschopnost – řešení pro případy poruch příjmu potravy
Na změny ve zdravotním stavu české populace reagují i úpravy pojištění pracovní neschopnosti a dalších denních dávek. Nově se pojistná ochrana rozšiřuje také na poruchy příjmu potravy, jako jsou anorexie nebo bulimie.
„Právě tyto diagnózy mohou vést nejen k dlouhodobé pracovní neschopnosti, ale v závažných případech také k hospitalizaci a potřebě každodenní pomoci ze strany blízkých. U těžkých případů může léčba trvat řadu měsíců a být spojena s významným výpadkem příjmů domácnosti,“ vysvětluje Peter Koštival. Pojištění proto vedle pracovní neschopnosti pamatuje také na hospitalizaci nebo ošetřování pojištěné osoby.
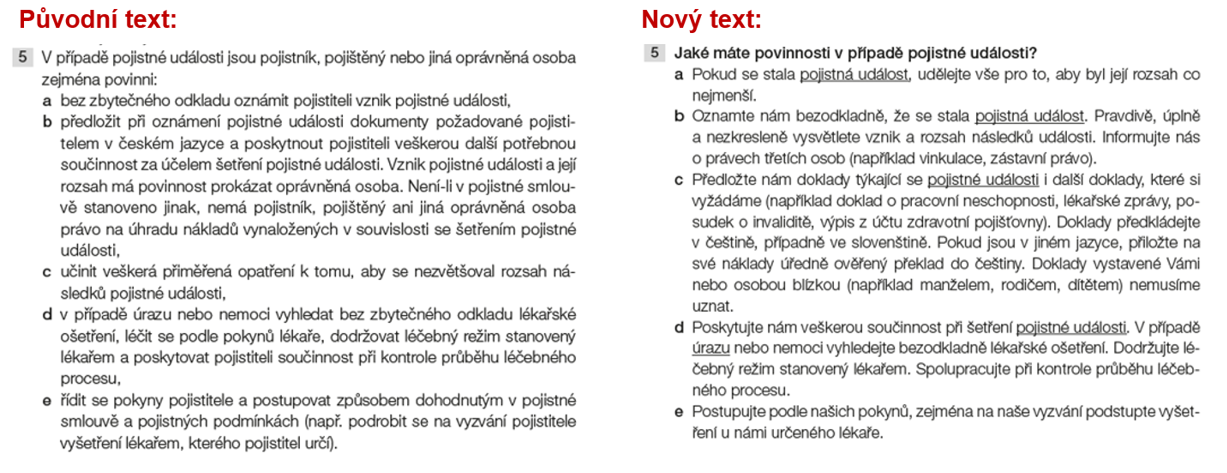
Důraz na srozumitelnost
Součástí aktuálních novinek je i proměna pojistných podmínek, jejichž jazykový styl prošel výraznou revizí. Nové znění klade důraz na zjednodušování a srozumitelnost. Jeden z příkladů:
Komentáře
Přidat komentář