Publikaci Dějiny českého pojišťovnictví je možné získat ZDE.
Jak jste se vlastně dostal k pojišťovnictví a co vás přimělo u něj zůstat?
Můj příchod do pojišťovnictví byl poněkud specifický. Já jsem totiž ve druhé polovině 70. let vystudoval zahraniční obchod na Vysoké škole ekonomické, ale jak víme, normalizace zrovna neoplývala kvalitou vysokoškolského vzdělání. A proto jsem toužil si to vzdělání ještě nějak vylepšit. Chtěl jsem studovat práva. Tehdy se ale obecně očekávalo, že když je člověku nějakých 24 let, už by se měl osamostatnit a postavit se na vlastní nohy. Proto jsem původně z té Vysoké školy ekonomické zamířil do Motokovu. Mě totiž vždycky nějakým způsobem zajímala auta. Takže jsem si říkal, že být v podniku zahraničního obchodu, který vyváží a dováží auta, by mohlo být fajn, že by mě to mohlo zajímat.
Měl jsem tam zároveň ústní dohodu, že až se vrátím z vojny, zaměstnavatel mi potvrdí přihlášku na dálkové studium práv, že mi v tom zkrátka nebude bránit. Ale protože se v Motokovu během mé vojny vyměnili někteří lidé, pochopil jsem, že mi tu přihlášku prostě nepotvrdí. Nebyl jsem z toho zrovna nadšený, protože jsem to další studium nechtěl odkládat. A v té době se můj známý dozvěděl, že v tehdejší České státní pojišťovně na speciálním pracovišti, kde se likvidovaly zahraniční pojistné události z povinného ručení, shánějí nějaké lidi, kteří by k tomu mohli mít vztah a kteří by byli jazykově vybavení.
Mohlo by vás zajímat: Vladimír Mráz: Vzpomínky jednoho z architektů moderního pojistného trhu
Takže jste zamířil do pojišťovny...
Přesně tak. Popovídali jsme si a bylo jasné, že i oni mají na mém dalším studiu zájem. Tak jsem se z vojny už nevracel do Motokovu, ale 1. září 1981 jsem nastoupil do České státní pojišťovny. Tam jsem začal pracovat v útvaru, který zajišťoval likvidaci zahraničních pojistných událostí. Já jsem měl konkrétně na starosti pojistné události mezi Českou republikou, protože Slovensko si řešila tamní pojišťovna, a Spolkovou republikou Německo neboli, jak se tady říkalo, západním Německem.
Rok nato jsem byl přijat k tomu takzvanému dálkovému studiu práv na Právnické fakultě Univerzity Karlovy. Ta práva se mi podařilo vystudovat, a přitom jsem celkem úspěšně zvládal i tu práci v oblasti likvidací zahraničních pojistných událostí. Dokonce se stalo, že když jsem toho 1. září nastupoval, šli mě představit tehdejšímu řediteli útvaru, což byl člověk, který už se blížil důchodu, a ten řekl: „Tak ty tady po mně tu kancelář zelených karet převezmeš.“ A já na něj koukal úplně překvapený, o čem to mluví.
Z nějakých cest s rodiči jsem věděl, že existuje zelená karta. Ale co je to kancelář zelených karet, jsem neměl ponětí. Nicméně jsem měl motivaci, abych se dovzdělal. Zajímavé pro mě bylo už jen to, že jsem se minimálně třikrát do roka dostal do západní Evropy, do svobodného světa. A tam jsem mohl vydechnout. Mohl jsem se tam najednou bavit s lidmi ze stejné branže, kteří pracovali na druhé straně železné opony. A mohl jsem se s nimi bavit naprosto otevřeně a svobodně. To mi strašně pomáhalo. To nakonec bylo i součástí mé dlouhodobé motivace, že jsem oboru zůstal věrný. A to za všech okolností, tedy i po devětaosmdesátém, byť mě kamarádi přemlouvali, ať změním obor a jdu s nimi podnikat. Mě ale práce v tom povinném ručení natolik zajímala, že jsem tyhle diskuse považoval za bezpředmětné.
Nebyl v té době každý, kdo pravidelně jezdil do západního Německa, kontaktován tajnou policií?
No samozřejmě, to vůbec nebylo jednoduché. I já jsem musel psát zprávy. Před každou cestou jsem musel jít v podniku na kobereček, kde seděl jeden člověk, strašně slušný, mimochodem. Kolega tomu vždycky říkal: Jdete na katechismus, že jo? A na těch sezeních jsem vždy dostal seznam firem, organizací a lidí, se kterými se nemám stýkat. Musel jsem podepsat, že se s nimi stýkat nebudu, a že kdyby mě kontaktovali, podám zprávu. Jenže já jsem si pokaždé nastudoval, s kým se v tom „západním Německu“ setkat potřebuji, a vždycky se tam objevili i organizace a lidé, kteří byli na seznamu těch nepřátelských. A k těm setkáním nakonec samozřejmě došlo. Já jsem ta setkání nereportoval – a problém s tím nebyl.
Takže jste měl na základě těch desítek výjezdů zkušenost, jak systém pojištění vozidel fungoval na Západě. Jak pak ale po revoluci začal fungovat u nás?
Málo se ví o tom, že Československo bylo v roce 1949 jedním ze zakládajících členů zelenokaretního systému. Těch zemí bylo, tuším, asi osm. Takže Československo mělo celkem dobré historické postavení a můj předchůdce z pojišťovny byl jako zástupce jednoho ze zakládajících členů aktivní a pracoval v jednom z odborných výborů Rady kanceláří. A když odešel do důchodu, já jsem tu jeho roli automaticky převzal. Což bylo naprosto vynikající, protože to pro mě byla jednak škola, jednak jsem mohl také já krok za krokem vnášet nějaké své pohledy do této problematiky po roce 1989. Ta bezprostřední změna politické situace v naší zemi pro nás v zelenokaretním systému neznamenala z hlediska práce nic podstatného. Co se ale změnilo, bylo množství té práce. Tím, že se konečně otevřely hranice a naši lidé mohli začít svobodně cestovat, se samozřejmě v cizině i hodně bouralo. A změnila se taky struktura přeshraničního silničního provozu, který hodně narostl. Vzrostl počet nehod, počet škod, a tím pádem rostly i finanční závazky.
A pak se znovu změnila situace, když bylo jasné, že je na pořadu dne rozpad Československa. V zelenokaretním systému, což je systém Evropské hospodářské komise OSN, která existuje už od roku 1947, platí pravidlo, že co země, to jedna kancelář zelených karet. A každá země si to musí sama vyřešit. Tady ale najednou měly vzniknout dva samostatné státy a současně měly splnit podmínky členství v onom zelenokaretním systému. A jednou z podmínek je členství toho daného státu v OSN. No a dokud ty státy – Česká a Slovenská republika – nevznikly, nemohly ani žádat o členství v OSN.
Mohlo by vás zajímat: Ivan Špirakus: Pojištění musí stát na realitě, ne ideologii
Jak se to tehdy vyřešilo?
Sešli jsme se v Praze, přijeli sem tehdejší prezident Rady kanceláří, což byl Ital, a tehdejší generální tajemník rady z Británie. Dohodli jsme se, že během přechodného roku po rozpadu republiky vytvoříme podmínky pro členství každého státu. My a Slovensko jsme tedy byli připraveni na dohodu, že československou kancelář zelených karet necháme ještě rok existovat. A tahle kancelář měla být nositelem záruk vůči zelenokaretnímu systému všech ostatních kanceláří.
Ta dohoda obsahovala i finanční záruky Evropské hospodářské komisi OSN, že ani jedna vláda nebude bránit transferu prostředků na úhradu škod. No a během toho roku si měla česká i slovenská kancelář požádat o samostatné členství v Radě kanceláří. Tyhle žádosti potom měly být schváleny na podzim 1993 a od 1. ledna 1994 měly vzniknout nové samostatné kanceláře. Tohle řešení muselo projít několika orgány Rady kanceláří. Byl tam velmi zkušený odborník, který si mě lidově řečeno vzal na paškál a kladl mi jednu otázku za druhou. Toho jednání se účastnili zástupci asi 25 zemí, z drtivé většiny západoevropských. Závěr byl, že jsem na všechny jejich otázky uspokojivě odpověděl, a že tedy proti navrženému řešení nikdo nemá výhrady. Nejenže tak návrh prošel, ale pro mě překvapivě následoval i velký potlesk.
Na tom jednání se mnou byl i doktor Vlastimil Uzel, první porevoluční generální ředitel České pojišťovny, velká postava své doby. Tehdy na tom jednání se generálního tajemníka Rady kanceláří někdo ptal, kdo je tedy jednička té České pojišťovny. No přece doktor Uzel, dostalo se mu odpovědi. A jak to, že celou dobu mlčel? Generální tajemník na to odpověděl, že jde o vysokou vzájemnou důvěru mezi oběma představiteli České pojišťovny. Tím se nechci chlubit, spíš chci říct, jak skvěle jsme s panem Uzlem fungovali jako tým. Každý jsme byli odborníky na trochu jinou agendu a vzájemně jsme si stoprocentně důvěřovali a spoléhali na sebe. A měli jsme radost, že nás na Západě jako odborníky vnímali.
Co se v České republice ještě muselo, co se týče zelených karet, měnit?
Pořád se bavíme o době původního zákonného pojištění, tedy o monopolu České pojišťovny. On to byl vlastně monopol státu, protože šlo o pojištění, které bylo upraveno vyhláškou ministerstva financí od A do Z a Česká pojišťovna ho pro stát provozovala. Tenhle letitý systém byl za totalitního režimu poměrně logický. Bylo stanoveno pojistné za vozidlo na kalendářní rok za provoz v tuzemsku a hotovo. To bylo na konci osmdesátých let těch obligátních 144 korun za osobní auto ročně neboli 12 korun měsíčně. Když už měl někdo někdy náhodou šanci jet do ciziny, ať už na Východ, kde to bylo trošku jednodušší, nebo na Západ, musel si přikoupit pojistné pro cestu do zahraničí, které tehdy činilo 20 korun.
A jakmile padla železná opona, byly to opravdu obrovské počty vozidel, které najednou začaly do ciziny jezdit. A i když Česká pojišťovna intenzivně informovala, aby si lidi nezapomínali zaplatit těch 20 korun, aby měli pojistnou ochranu do ciziny, prostě se to ne vždycky podařilo. Lidé byli tu zapomnětliví, tu lehkomyslní – anebo se prostě jen dost často stávalo, že se v pátek večer rodina rozhodla, že se v sobotu pojede podívat někam do Rakouska nebo Německa na výlet, na nákup a tak dále, ale nepojistili si na tu cestu vozidlo. No a když se pak likvidovaly škody, museli jsme samozřejmě kontrolovat, jestli bylo pojistné zaplaceno. A když nebylo, sice jsme tu škodu do zahraničí jako pojišťovna zaplatili, ale museli jsme pak uplatňovat postih proti danému motoristovi.
To byly nepříjemné a zbytečně komplikované případy. Když jsem pak v létě roku 1990 v pojišťovně vyhrál konkurz na ředitele úseku pojištění majetku a odpovědnosti obyvatelstva, měl jsem v tom i celé povinné ručení. A vzal jsem si do hlavy, že musíme v naší zemi velmi rychle udělat to, co bylo v západní Evropě povinným standardem. To znamená za jedno pojistné celoevropské pojistné krytí. Trvalo mi asi dva roky, než se mi to podařilo do vyhlášky ministerstva financí prosadit. A když se to konečně podařilo, začalo to samozřejmě sklízet poměrně velkou kritiku ve smyslu, jak ti chudáci, kteří svým vozidlem do ciziny nikdy nepojedou, k tomu přijdou, že najednou musejí přispívat do celého systému. Ostatně jiné postkomunistické státy s tím tehdy otálely, jenže čím déle to odkládaly, tím složitější řešení to potom mělo. Třeba Polsko tuhle věc řešilo až těsně před vstupem do Evropské unie, kdežto my jsme tento problém měli dávno vyřešený.
Mohlo by vás zajímat: Martin Diviš: Pojišťovna je pro mě srdeční záležitost
Tenhle problém pak asi přirozeně vyřešila konkurence.
A přesně k tomu jsem se chtěl dostat. Samotná Česká pojišťovna intenzivně podporovala to, aby došlo k demonopolizaci a aby se zavedl běžný systém povinného smluvního pojištění, jako tomu bylo v západní Evropě. Vím, že tehdy byla Česká pojišťovna některými jinými pojišťovnami podezírána, že se to nějakým způsobem snaží zmanipulovat ve vlastní prospěch, ale tak tomu opravdu nebylo. Česká pojišťovna říkala, že musí zaprvé vzniknout celý nový zákon, aby se problematika přesně upravila a aby se vědělo, co a jak má dělat provozovatel vozidla, co má dělat jeho pojišťovna či pojišťovací kancelář, co má dělat garanční fond a tak dále. A současně Česká pojišťovna deklarovala, že také stát musí vyřešit deficit samotného zákona o pojištění, protože jeho sazby, které se na žádost pojišťovny často měnily, byly už v těch 90. letech zkrátka nedostatečné a nemohly se jimi krýt všechny škody.
Proč se sazby za pojištění vozů držely tak nízko?
No, protože se v tom projevovaly politické aspekty. A kdykoli se blížily parlamentní volby, ochota ministerstva financí zvyšovat sazby klesala, a to samozřejmě zejména tehdy, když se jednalo o sazby pro osobní automobily, což se týkalo přímo voličů. I proto byla ta deregulace trhu pro Českou pojišťovnu vysvobozením.
Říkal jste, že Poláci museli měnit pravidla těsně před vstupem do Evropské unie. Jak jsme na vstup byli připraveni my?
Velmi dobře. A to paradoxně i proto, že jsme byli jednou z posledních postkomunistických zemí, kde docházelo k demonopolizaci a vlastně k přípravě celého nového zákona o pojištění odpovědnosti z provozu vozidla. Byl jsem jedním ze spoluautorů zákona 168 o pojištění odpovědnosti za škodu způsobenou provozem vozidla z roku 1999. Tam už jsme měli zpracované všechny tehdy platné směrnice Evropské unie a další potřebné aspekty. Takže to, co se ve vztahu ke vstupu ČR do EU roku 2004 řešilo, byly jen maličkosti. Zásadní změny přišly až později, když se musela implementovat nová směrnice pro pojištění motorových vozidel Evropské unie. A i na tohle jsme byli naštěstí velmi dobře připraveni. Tím důkazem o připravenosti na naší straně byla už v té době i reputace českého pojistného trhu a taky České kanceláře pojistitelů, která byla tím původním zákonem z roku 1999 založena a kterou jsem pod vedením správní rady budoval a dlouho jí šéfoval. A musím se pochlubit, že se na nás po našem vstupu do Unie obracely i některé země, když chtěly získat know-how. Často jsme měli požadavky na školení, konzultace nebo na vysvětlení některých aspektů.
I u nás nicméně bylo jen několik odborníků, kteří si byli vědomi toho, že provozovat povinné ručení není triviální záležitost. Nejde jen o to, aby pojišťovna uměla dobře likvidovat škody, zásadní také je, aby se k poškozenému odškodnění skutečně dostalo. A na to musí být pojišťovna velmi dobře finančně vybavená, musí mít technické rezervy, aby byla za všech okolností schopna dostát svým závazkům.
Byli jsme někdy v situaci, že právě zajištění pojišťovny byl problém?
Samozřejmě že tu byly problematické situace, ale vždy se podařilo předejít krachu pojišťovny už tím, že pojistný kmen od ní převzala jiná pojišťovna, a danou věc tak nemusela řešit Česká kancelář pojistitelů z garančního fondu. Mezi kanceláří a pojišťovnami funguje obrovská výměna dat nejen o pojistných smlouvách, ale i o pojistných událostech. A Česká kancelář pojistitelů se musela samozřejmě vybavit i pojistněmatematickým týmem tak, aby dokázala data analyzovat. A když pak Česká kancelář pojistitelů došla díky těmto svým analytickým procesům k názoru, že nějaká pojišťovna nemá dostatečné rezervy a že má rezervy podhodnocené, tak s tou pojišťovnou začala o problému komunikovat.
Je jasné, že začátky nebyly jednoduché. Opakovaně jsem se dozvídal, že my v kanceláři pojistitelů nemůžeme byznysu rozumět, když ho přece sami neděláme. Jenže my jsme měli data z celého trhu, od všech pojišťoven. A brzy bylo jasné, že dokážeme trh kvalifikovaně vyhodnocovat. Takže když někdo tvrdil, že ta a ta auta jsou málo riziková, my jsme se podívali na naše data pokrývající devadesát procent trhu a věděli jsme hned, zda tomu tak je, nebo není.
Důležité také je, že kancelář pojistitelů měla od začátku podporu velkých hráčů. Předsedou správní rady byl tehdejší generální ředitel Kooperativy Vladimír Mráz. Byl tam Ladislav Bartoníček, šéf tehdejší České pojišťovny, a byl tam také Jiří Charypar, jeden ze zakladatelů Allianz pojišťovny. Tito tři lidé, byť byli každý třeba profesně jinak zaměření, chtěli, aby Česká kancelář pojistitelů sehrávala svou roli bezchybně. A bylo to právě proto, aby kancelář preventivně působila proti bankrotu jakékoli pojišťovny. V téhle branži totiž nikdo nechce přispívat na bankrot svého konkurenta. Takový bankrot vždycky musí někdo zaplatit. A kdo by to byl? No klienti těch pojišťoven, které přežily.
Mohlo by vás zajímat: Jitka Chizzola: D.A.S. začínala šesti lidech. Dnes je synonymem právní ochrany
Co dnes pojištění vozidel nejvíc mění? Jsou to technologie?
Určitě jsou to nové technologie, které pronikají do všech částí našeho života. A ony také ovlivňují celou problematiku provozu vozidla, tím pádem i jeho řízení – a tím pádem i jeho pojištění. Vezměte si jen to, co s pojištěním udělají autonomní vozy. To jsme ale v budoucnosti. Navíc je zde jedna zásadní změna v nedávno schváleném zákonu o povinném ručení. A sice že oproti zákonu 168 z roku 1999, kdy měl povinnost uzavřít pojistnou smlouvu k povinnému ručení vlastník vozidla, je to nyní provozovatel vozidla. A to je v době carsharingu a různých forem leasingu nepochybně potřeba. A až tu budou jezdit nějaká robotaxi a plně autonomní vozidla, přijdou další změny.
To se přitom opravdu nemusíme dívat do nějaké příliš vzdálené budoucnosti. Život přináší nějakou změnu každou chvíli a z mých zkušeností plyne, že povinné ručení ve skutečnosti neustále prochází změnami. Já jsem moc rád, že jsem dostal tu šanci být u toho a tuto důležitou oblast pojištění, která se v naší zemi týká milionů lidí, nějakým způsobem rozvíjet a kultivovat.
Děkuji Vám za rozhovor.
Jan Müller
Creative Director
Dějiny českého pojišťovnictví
Dějin českého pojišťovnictví si můžete objednat také na v těchto knihkupectvích:
Jakub Hradec
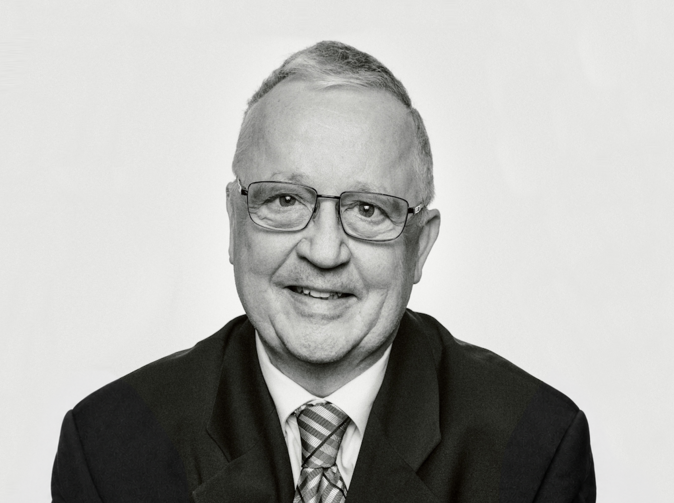
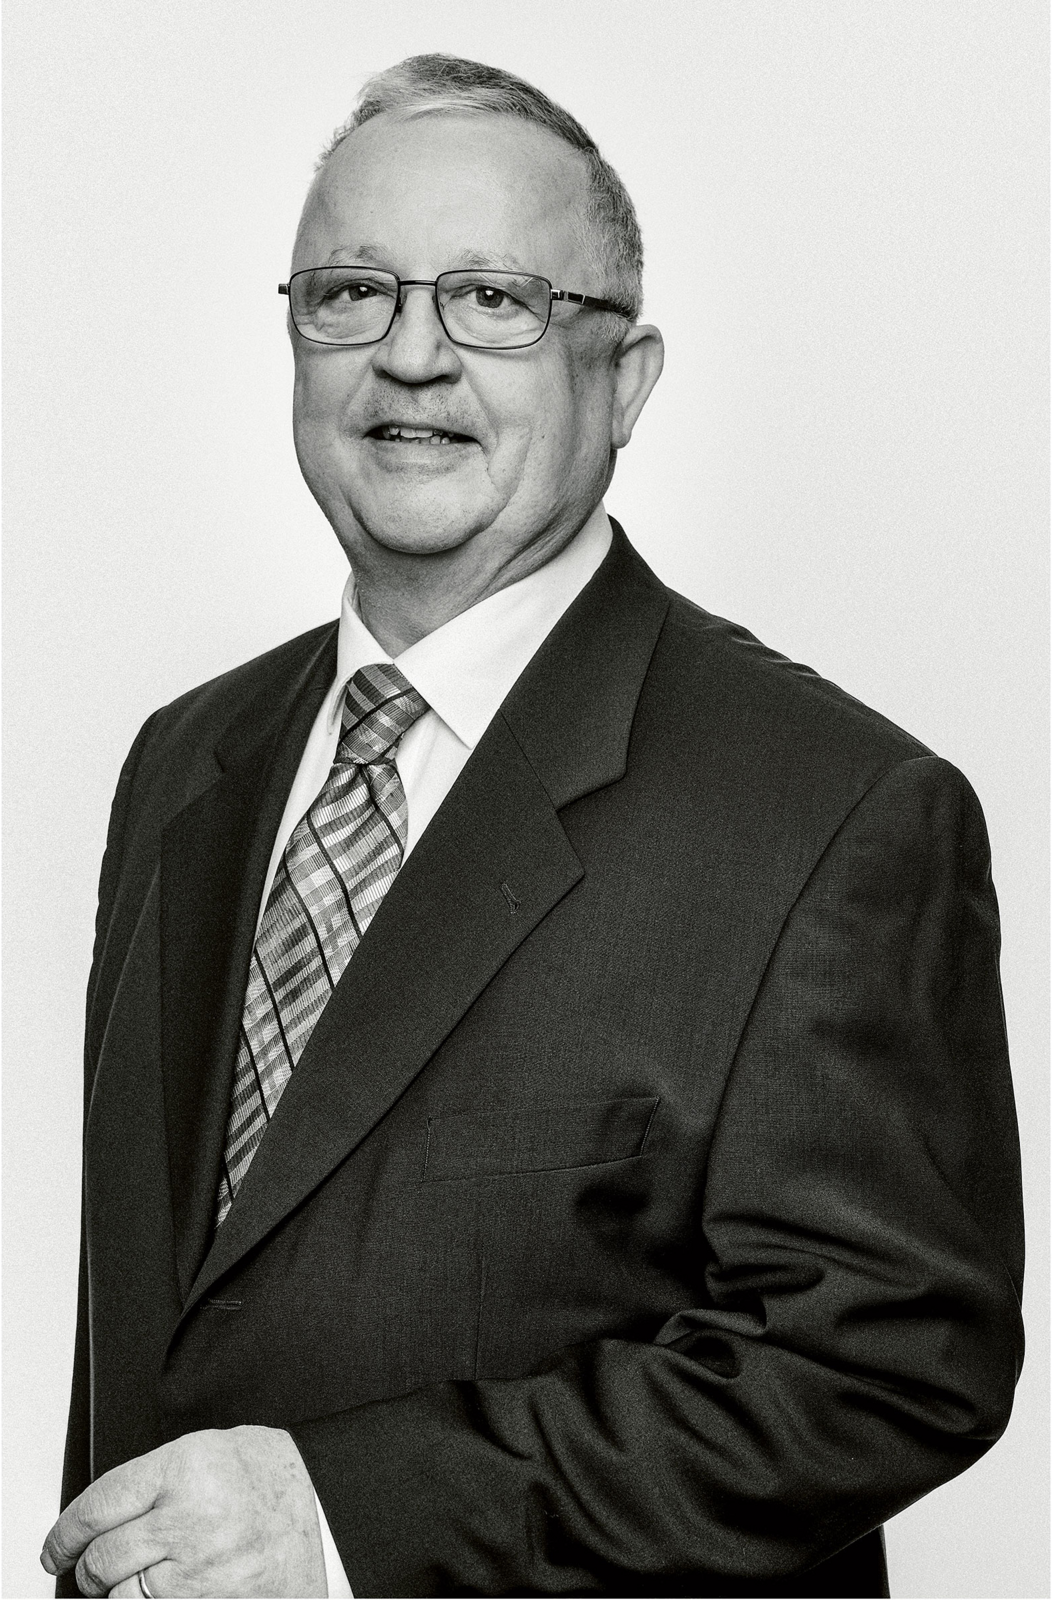
Jakub Hradec pochází z prestižní lékařské rodiny. Po prvním ročníku medicíny se rozhodl nejít ve stopách svého otce, předního českého urologa, a zvolil si studium zahraničního obchodu a práv. Pracovní život zasvětil pojišťovnictví, ve kterém působil na významných pozicích téměř 40 let. V roce 1999 stál u zrodu České kanceláře pojistitelů a povinného ručení v podobě, ve které ho známe dnes. ČKP vedl do roku 2016. V tomto roce byl také zvolen Osobností roku 2015 v rámci odborné ankety Pojišťovna roku 2015. Ve volném čase se věnuje zpěvu chrámové hudby, studiu vážné hudby a novodobé historie.
Komentáře
Přidat komentář