Publikaci Dějiny českého pojišťovnictví je možné získat ZDE.
Dnes je velkým tématem umělá inteligence. Mnoho lidí ve vašem oboru ji považuje za zásadní změnu, která může výrazně ovlivnit celý trh. Co pro vás tato technologie znamená?
Umělá inteligence se z buzzwordu postupně stává realitou. Pro mě je to zásadní změna, srovnatelná s revolucí, kterou přineslo zavedení operačního systému Microsoft Windows před třiceti lety. Pojištění stojí především na práci s daty. Pojišťovny měly vždy k dispozici velké množství dat, ale dříve chyběly nástroje, jak je efektivně analyzovat a využívat. To se v posledních letech dramaticky změnilo.
Práce s daty bude v budoucnu klíčová pro konkurenceschopnost pojišťoven, protože schopnost správně ocenit riziko je pro naše odvětví zásadní. Umělá inteligence hraje roli nejen při analýze dat, ale i v oblasti servisu a procesů. Například komunikace s klienty – chatboti a hlasoví asistenti již dnes fungují a budou se nadále zlepšovat. Umělá inteligence dokáže zpracovat obrovské množství dat o klientech a produktech a díky tomu může operátorovi nabídnout přesnou odpověď na klientův dotaz. Další oblastí, kde se AI uplatňuje, je likvidace pojistných událostí. Pojišťovny se stále více zaměřují na online zpracování těchto událostí.
Mohlo by vás zajímat: Vladimír Mráz: Vzpomínky jednoho z architektů moderního pojistného trhu
Díky téměř všudypřítomným kamerám a satelitním snímkům je řada pojistných událostí stále lépe zdokumentována…
Ano, umělá inteligence dokáže díky objemu dat výrazně urychlit proces likvidace. V případech, kde nejsou žádné komplikace, například podezření na podvod, bude AI schopná událost vyřešit kompletně bez zásahu lidské ruky. To celý proces zrychlí a zlevní. Umělá inteligence tedy zásadně promění fungování pojišťoven.
Není ale stále větší množství dat o klientech, například o jejich zdravotním stavu, i etickou otázkou? Nebudeme výhodněji pojišťovat klienty, do jejichž těla budeme díky těmto datům „vidět jako do otevřené knihy“?
To je velmi důležitá otázka. Pojišťovny se samozřejmě budou snažit co nejpřesněji ocenit rizika. Logicky se při uzavírání smlouvy budou zajímat o některé parametry týkající se zdraví klienta a budou je analyzovat. Vše ale musí být transparentní a v souladu s přáním klienta. Zdraví dnes stále více vychází z životního stylu. Už nyní mobilní telefony dokážou zaznamenávat data, která jsme dříve získávali pomocí speciálních přístrojů. Rozšířily se také chytré hodinky. Pokud si ráno půjdu zaběhat a hodinky zaznamenají údaje o mém výkonu a zdraví, mohu se rozhodnout, zda tato data budu sdílet s pojišťovnou. Pokud pojišťovna například ví, že pravidelně běhám a žiji zdravě, může to pozitivně ovlivnit cenu mého pojištění.
Data jsou samozřejmě klíčová i pro předpovědi klimatických změn a extrémního počasí. Tyto změny nepochybně znamenají stále větší pojistné riziko...
Během posledních dekád jsme zažili několik extrémních událostí. Vzpomeňme na velké povodně v letech 1997 a 2002. V USA jsou to každoroční hurikány, v jiných částech světa zase zemětřesení nebo tsunami – to například způsobilo havárii jaderné elektrárny Fukušima v Japonsku. Takové mimořádné události se dějí i za našich časů a je pravda, že změna klimatu přináší stále častější a intenzivnější extrémy, a to i u nás v České republice. Typické dnes je, že dlouhá období extrémního sucha střídají prudké srážky. Počet pojistných událostí a jejich průměrná výše narůstá a pojišťovny musejí tato rostoucí rizika kvantifikovat a promítnout do svých cen. Velkou lekcí pro nás byly povodně, zejména ty v roce 2002, kdy celkové škody dosáhly 67 miliard korun.
Kolik z toho zaplatily pojišťovny?
Pojišťovny z této částky uhradily 35 miliard korun, tedy více než polovinu. To bylo vysoké číslo i v evropském měřítku. Byla to obrovská operace, nákladná, ale zároveň ukázala sílu českého pojišťovnictví. Naše pojišťovny byly totiž dobře zajištěny. Kdyby musely v roce 2002 zaplatit celých 35 miliard korun ze svého, většina z nich by zkrachovala. Ale více než 30 miliard korun nám tehdy poskytly nadnárodní zajišťovny. Tyto instituce nám nicméně tenkrát daly jasně najevo, že musíme lépe poznat a popisovat rizika na našem území.
Právě na základě těchto událostí vznikly první povodňové mapy, které se od té doby stále zdokonalují a pomáhají nám lépe předpovědět, kde a s jakou pravděpodobností dojde k povodním. Dnes jsme schopni nejen odhadnout, kde bude kolik vody, ale také jak rychle a do jaké výše se může daná oblast zatopit. To je klíčové, protože rychlé povodně bývají nejničivější. Klimatická změna je reálná hrozba, se kterou pojišťovny neustále pracují. Jsme v pravidelném kontaktu se zajišťovnami, abychom měli co nejpřesnější informace o rizicích a byli na ně připraveni.
Na druhou stranu se objevují nová nebezpečí, jako jsou silné větrné poryvy, vichřice. V roce 2021 nás, na jižní Moravě, poprvé zasáhlo ničivé tornádo. Dalším aktuálním problémem je krupobití – v posledních letech způsobilo obrovské škody, například na logistických halách s prosklenými střechami, které kroupy zničily. Nejničivější krupobití posledních let ale zasáhlo Prahu a okolí 15. 8. 2010. Tehdy škody výrazně překročily miliardovou hranici. A vznikají nové hrozby, například bahnotoky, které souvisejí s erozí půdy.
Eroze půdy je v Česku velký problém, často kvůli tomu, že zemědělské podniky myslí pouze na krátkodobé zisky a nedbají na dlouhodobou péči o půdu. Mohou pojišťovny tento problém ovlivnit?
Zemědělské pojištění je specifická oblast, které se věnuje pouze několik pojišťoven. Nejde jen o erozní rizika, ale například i o pojištění proti mrazům. Pojišťovny opravdu mohou zemědělce pozitivně motivovat. Máme k dispozici erozní mapy a víme, že pokud někde vysadí plodiny, které lépe zadržují vodu, riziko bahnotoků se sníží. Můžeme tedy zvýhodnit klienty, kteří hospodaří udržitelněji.
Mohlo by vás zajímat: Ivan Špirakus: Pojištění musí stát na realitě, ne ideologii
Pojišťovnictví je vlastně taková „pojistka“ pro ekonomiku, která je často ovlivněna honbou za rychlým ziskem a krátkodobými cíli, což vede k pádům akciových trhů, bankovním krizím, státním deficitům a různým finančním skandálům. Jak vnímáte tuto stránku svého oboru?
Pojišťovnictví je běh na dlouhou trať. Pojišťovna nemůže být žádná „rychlokvaška“. Když vzniká, musí být připravena na to, že několik let nebude generovat zisk. Je potřeba dlouhodobě investovat, než se pojišťovna dostane do fáze, kdy začne být zisková. Stejně tak všechny základní produkty pojišťovnictví jsou dlouhodobé. Pokud má někdo havárii a zůstane invalidní, musíme mu z povinného ručení vyplácet peníze i desítky let. Proto musíme pracovat s dlouhodobým horizontem ve všech rozhodnutích. Zejména životní pojištění jsou kontrakty, které běžně trvají 20, 30 i více let. Naše expozice musí být nastavena tak, abychom byli vždy schopni dostát svým závazkům.
Regulátor na to také myslí. Zatímco dříve se kontrolovaly hlavně finanční výkazy, převažoval tedy retrospektivní pohled, dnes je důležitý i prospektivní pohled. Pojišťovny musejí předkládat zprávy o míře rizika, které již převzaly a plánují převzít, a porovnávat je s výší kapitálu. Musíme prokázat, že máme dostatek kapitálu i pro nepříznivé situace v budoucnosti.
Co pro české pojišťovnictví znamenal covid?
Bylo to velmi dramatické především kvůli rychlosti šíření nákazy. Upřímně přiznávám, že ještě v prosinci 2019, když jsem slyšel o tom, že se v Číně šíří nějaké podezřelé onemocnění, jsem si myslel, že nás se to netýká. Podobně to vnímalo mnoho lidí. Všechno přišlo velmi náhle. Lockdown pro nás znamenal hlavně dva problémy: jak zajistit servis našim klientům a současně chránit zdraví našich zaměstnanců. Byla to nenahraditelná zkušenost, protože co si budeme povídat, dříve či později může přijít další pandemie. Tak to na světě chodí.
Během covidu se nám nicméně podařilo rozhýbat a změnit spoustu věcí. Najednou šlo něco, co dříve nešlo, a stát v pozici regulátora to akceptoval. Co bylo zásadní, byla schopnost komunikovat na dálku. Pojišťovny se velmi rychle přizpůsobily. Říkal jsem tomu „přechod do ilegality“ – každý pracoval z domova, u svého počítače. A byl to vlastně úžasný úspěch. Během několika týdnů se podařilo převést zaměstnance z kanceláří do domácího prostředí, a přitom zajistit plný klientský servis. Například bylo možné, aby pojistná smlouva vznikla zaplacením na dálku, rozšířily se videoprohlídky pojistných událostí přes klientův mobil a přišli první chatboti. Covid jednoznačně akceleroval celé odvětví pojišťovnictví.
Jak se díváte na geopolitické krize, kterých ve světě v posledních letech přibývá?
Řada geopolitických krizí má, když ne přímý, tak alespoň sekundární dopad na Českou republiku. Například v oblasti mezinárodní dopravy a přepravy zboží do Evropy – pojištění dopravy se stává čím dál důležitějším. Dalším fenoménem je deglobalizace. Jde o snahu jednotlivých bloků, primárně Evropy, stát se více soběstačnými. To je pozitivní a prozíravé, ale bude to mít dopad na inflaci. Bude méně levného asijského zboží, více evropského, to ale bude dražší. Jsem přesvědčen, že už se nevrátíme do doby, kdy byla deflace nebo inflace kolem 0,5 %. Budeme čelit většímu tlaku na růst cen zboží.
Další výzvou pro Evropu je bezesporu migrace. Za posledních 15 let přišlo do Evropy velké množství lidí, což je na jednu stranu pozitivní, protože Evropa potřebuje pracovní sílu. Na druhou stranu je tu ale otázka integrace těchto lidí do společnosti. Vnímám, že je zde mnoho výzev, o kterých musíme přemýšlet, mluvit a připravovat se na ně.
Dalším dlouhodobým trendem je stárnutí populace. Jak to ovlivní pojišťovnictví?
Je třeba se na tuto otázku podívat komplexně. Je jasné, že v Evropě – a samozřejmě i v České republice – populace stárne. Pro pojišťovny to znamená, že nyní stárne silná generace tzv. Husákových dětí. Tato generace si kupuje nemovitosti, bere si hypotéky, je produktivní – a s jejím stárnutím se naše společnost zásadně mění. Například roste poptávka po pojištění zdravotního charakteru, jako je pojištění dlouhodobé péče. Další důležitou oblastí je kumulace kapitálu na stáří, což pojišťovny zajišťují formou životního pojištění. Řada lidí bude potřebovat péči, často každodenní. Otázkou zůstává, do jaké míry budeme jako společnost schopni to zajistit ve specializovaných zařízeních – a do jaké míry budeme schopni zajistit kvalitu života. Zároveň vidím velký prostor pro rozvoj tzv. home care, tedy možnosti péče o lidi v jejich domácím prostředí. Zde bude nutná změna legislativy, daňové výhody a vývoj nových pojistných produktů.
Vnímám, že pojišťovny budou v budoucnu nejen těmi, kdo umožňují spořit si na stáří, ale také aktivními hráči při řešení otázek spojených se stárnutím populace. Například některá pojištění nebudou obsahovat jen výplatu měsíční renty, ale i možnost umístění člověka do domova pro seniory se zajištěnou péčí.
Mohlo by vás zajímat: Martin Diviš: Pojišťovna je pro mě srdeční záležitost
Jste člověk, který řadu let řídil pojišťovnu UNIQA, a i ve věku, kdy vaši vrstevníci už jsou v důchodu, jste stále aktivní v byznysu, sportujete a žijete jako mladý člověk. Jak vnímáte prodlužování života a aktivní stáří?
Každý den vstávám stejně jako dřív, před půl sedmou, a skoro každé ráno si jdu zaběhat. V osm už sedím u počítače. Většinu pracovních dnů mám stále vyplněnou prací a k tomu přidávám nějaký ten sport. Pro mě je disciplína zásadní. Zároveň si uvědomuji, jak důležité je umět vypnout, nepřepínat se pracovně a najít si více prostoru pro odpočinek. Líbí se mi, že i ve svém věku mohu pracovat s lidmi o generaci nebo i dvě mladšími, protože každá z nich přináší něco nového. My starší přinášíme zkušenosti a stabilitu, mladí zase elán, entuziasmus a nové nápady. Myslím si, že je skvělé, když v pojišťovnictví i v dalších oborech dochází k intenzivní spolupráci mezi lidmi různých generací. Je také velmi prospěšné, když lidé pracují na částečný úvazek co nejdéle, protože to je dobré nejen pro ně samotné, ale i pro společnosti a firmy, kde pracují. V Česku stále ještě nevyužíváme potenciál lidí ve vyšším věku, což je velká škoda.
Generační otázka se ale týká i našich klientů. Někteří starší klienti stále preferují klasickou komunikaci – složenky, dopisy. Jiní jsou plně online a mnoho klientů je tzv. hybridních. Vzhledem k tomu, že pojišťovny mají klienty napříč věkovým spektrem, je dobré, aby i jejich týmy byly tvořeny lidmi různých generací.
Jak se za posledních 30 let vyvíjely pojišťovací podvody?
Pojišťovací podvody jsou tak staré jako pojišťovnictví samo. Jsem rád, že v České republice je pojistný podvod trestným činem. To nám velmi pomáhá. Ale přestože za podvod hrozí vězení, stále se objevují. Pojišťovací podvody se nejčastěji vyskytují ve třech oblastech. První z nich je pojištění aut, kde jde buď o fingované nehody, nebo o snahu podstatně navýšit skutečnou škodu. To je velmi běžné. Druhou oblastí je pojištění přepravy, kde se podvodníci například snaží deklarovat zmizení nákladu, který ve skutečnosti nikdy neexistoval. Třetí oblastí jsou úrazová pojištění, kde podvodníci spolupracují i s lékaři na vytvoření fingovaného úrazu či nadhodnocení jeho výše.
Už od 90. let vznikaly v pojišťovnách specializované týmy na odhalování pojistných podvodů. Původně šlo o detektivní práci v terénu, dnes nám výrazně pomáhají informační technologie. Jsme schopni sledovat peněžní toky, analyzovat výskyt jmen aktérů v jednotlivých případech nebo kontrolovat fotografie z údajné nehody, zda nebyly upraveny. Jsme tedy stále lépe technologicky vybaveni, ale stejně tak podvodníci. Je to věčná hra „na kočku a myš“.
Zeptám se ještě na pojištění v oblasti průmyslu. Jak složité je dnes pojistit například jadernou elektrárnu? A bude v budoucnu vůbec možné, vzhledem ke stále komplexnějším rizikům, tak velké projekty pojistit?
Trochu s nadsázkou řeknu, že v dnešní době je v ČR možná složitější pojistit uhelnou elektrárnu než jadernou, protože pojišťovny jsou pod velkým tlakem evropské regulace a snah o snižování emisí. Pokud jde o vaši otázku, v České republice máme dvě jaderné elektrárny – Temelín a Dukovany. Pojištění rizik spojených s těmito elektrárnami je pochopitelně nesmírně náročné. Za účelem pojištění jaderných rizik vznikl tzv. Český jaderný pool. To je společný projekt řady pojišťoven, z nichž každá přispívá částí své kapacity. Ani všechny pojišťovny v České republice by ale nebyly schopné pokrýt rizika spojená s provozem jaderných elektráren. Proto Český jaderný pool úzce spolupracuje s jadernými pooly z celého světa. Takto jsou pojištěny jaderné elektrárny ve světě – na základě mezinárodní spolupráce velkých poolů.
Mohlo by vás zajímat: Jitka Chizzola: D.A.S. začínala šesti lidech. Dnes je synonymem právní ochrany
Právě bezpečnost jaderných elektráren je ostatně důvodem, proč je jejich výstavba stále dražší. Tady je vidět, jak bezpečnost a pojištění významně ovlivňují i ceny energií…
Jenže zdražování se netýká jen jaderných elektráren, ale v podstatě každého oboru ekonomiky. Velmi výrazné je to třeba ve stavebnictví. Z tohoto důvodu se zvyšují ceny třeba za pojištění proti požáru či povodním. Snažíme se proto s klienty komunikovat a navrhovat jim úpravy, které by snížily jejich riziko a tím i výši pojistného. Když to shrnu, rizika jsou v dnešním světě stále komplexnější a objevují se i nové typy rizik. Pojišťovny musejí vždy správně ocenit rizika, která přebírají, aby se vyvarovaly nepromyšlených rozhodnutí. Vzhledem k tomu, že svět je čím dál složitější, se pojišťovny musejí neustále vyvíjet a vytvářet nové a nové odborné týmy, spoléhat se na nové technologie, ale i na zkušenosti. Samotná umělá inteligence nás nezachrání, musíme hlavně používat selský rozum.
Děkuji Vám za rozhovor.
Jan Müller
Creative Director
Dějiny českého pojišťovnictví
Dějin českého pojišťovnictví si můžete objednat také na v těchto knihkupectvích:
Martin Žáček
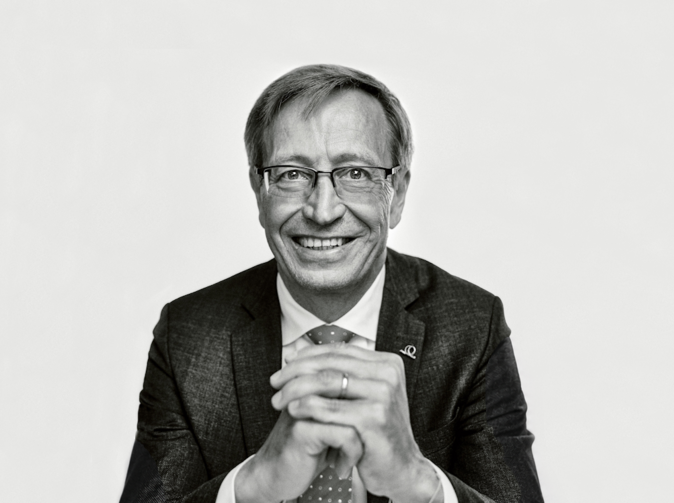
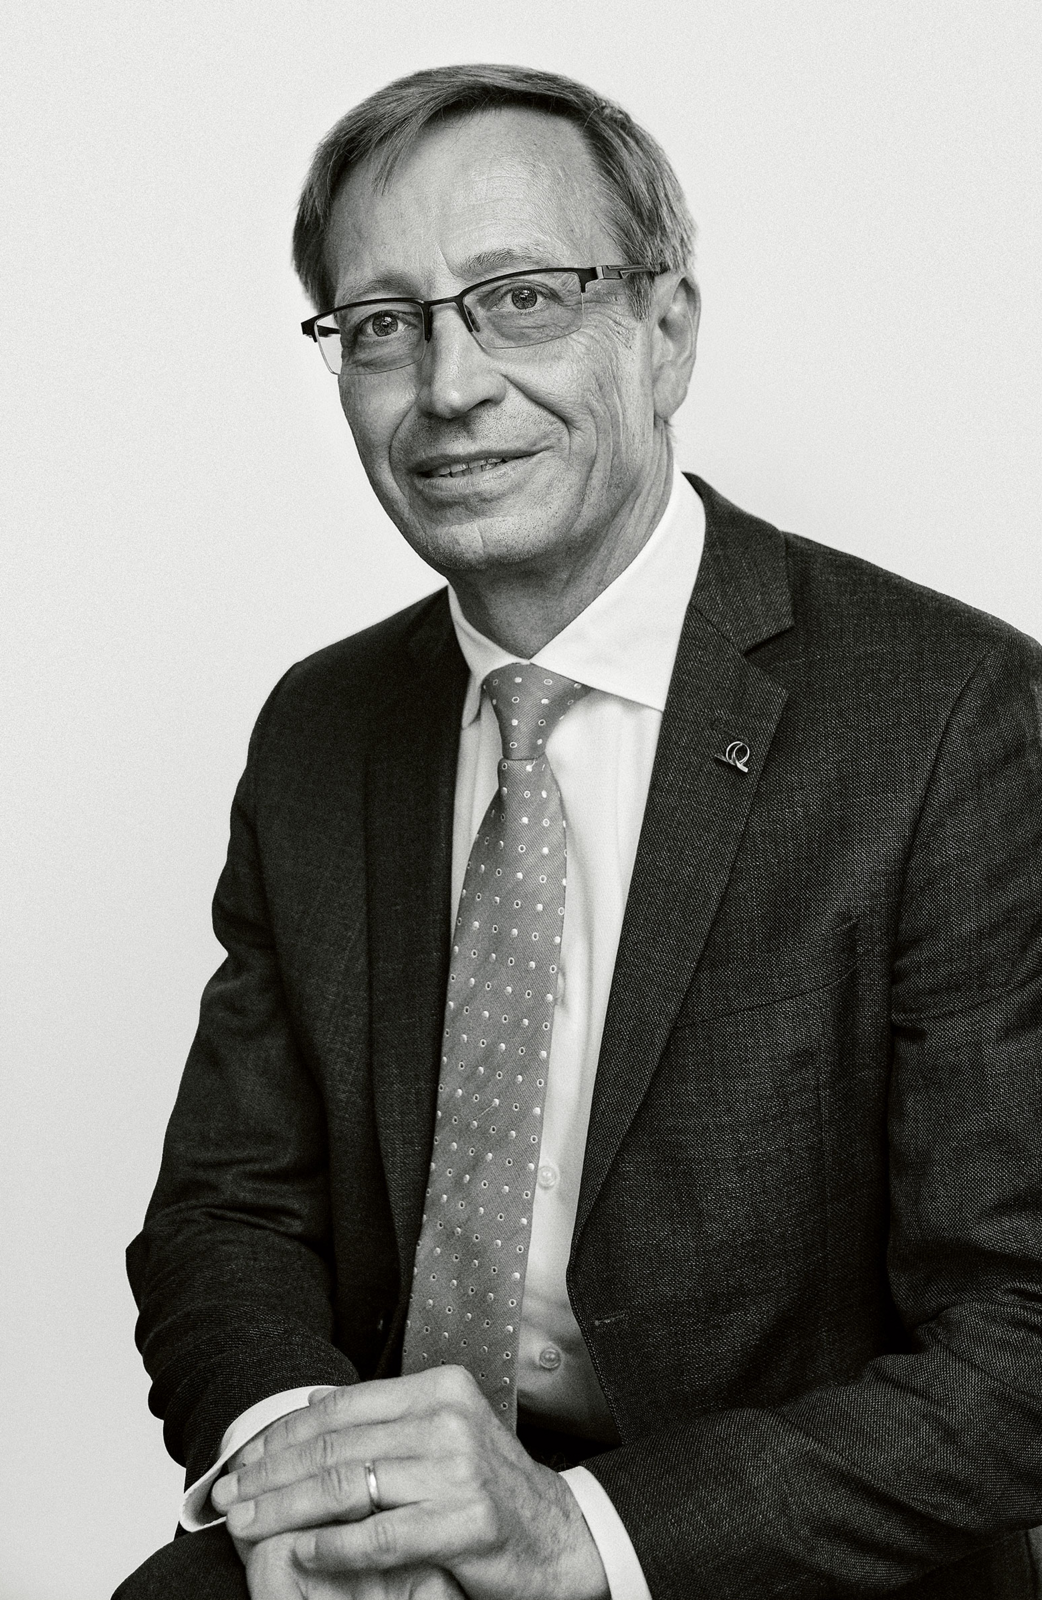
Martin Žáček je absolventem Jaderné a fyzikálně inženýrské fakulty, zahájil svoji profesní dráhu jako vědecký pracovník. Do pojišťovnictví vstoupil v roce 1994, nejprve jako šéf oddělení controllingu, protože čísla byla a jsou jeho svět. Celou svoji kariéru v tomto odvětví tráví v jednom dresu: nejprve Česko-rakouské pojišťovny (1994-2001) a po jejím přejmenování UNIQA (od r. 2001). Martin Žáček zastával v průběhu let různé top manažerské pozice v představenstvu společnosti, mimo jiné jako CITO a CFO. Generálním ředitelem (CEO) se stal v české UNIQA v roce 2008. V roce 2014 byl jmenován do stejné funkce i pro sesterskou UNIQA na Slovensku. Sehrál klíčovou manažerskou roli v realizaci fúze se společnostmi AXA v ČR a SR v roce 2021 a v proměně UNIQA pojišťovny ve finanční skupinu UNIQA. Aktuálně působí jako Strategic Advisor společnosti UNIQA Insurance Group. Patnáct let byl členem Prezidia České asociace pojišťoven a Správní rady České kanceláře pojistitelů. Byl i viceprezidentem Slovenské asociace pojišťoven a členem Správní rady Slovenské kanceláře pojistitelů. V České republice získal celkem sedmkrát titul Pojištovák roku, stejné ocenění získal i na Slovensku. Martin Žáček je ženatý a má dvě dcery. Rovněž je hrdým dědečkem pěti vnoučat. Ve volném čase je vášnivým běžcem a triatlonistou (aktuálně je českým veteránským vicemistrem v běhu na 1500 m v hale). Mluví čtyřmi jazyky a zajímá se o historii a geografii.
Komentáře
Přidat komentář