
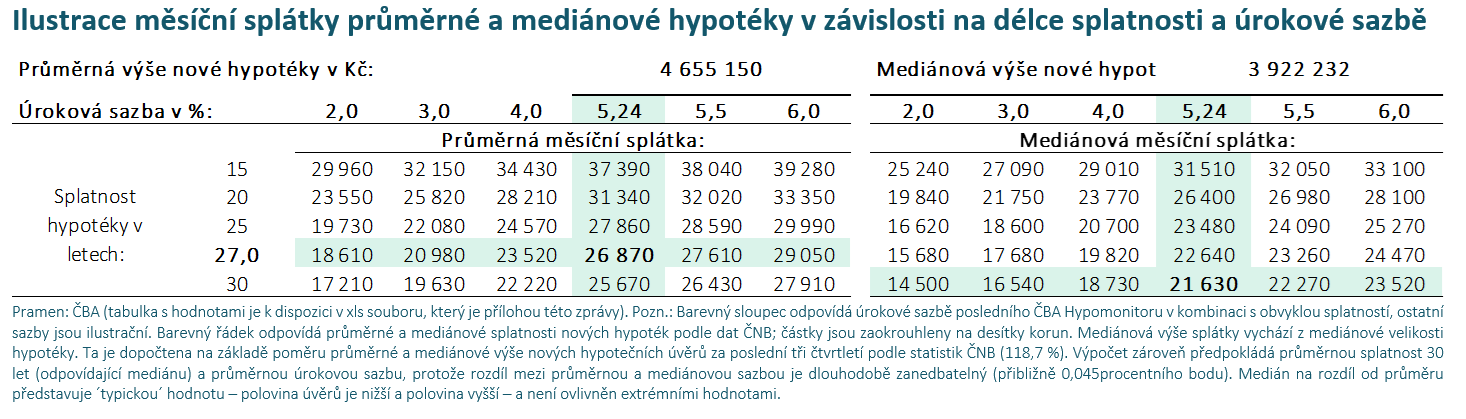
I říjnová data ukazují stabilizaci u silnějšího normálu po srpnovém zchlazení hypotečního trhu v důsledku jarního předzásobení. Část klientů si hypotéku sjednávala dříve ve snaze vyhnout se dopadům vyšších tržních sazeb i dubnovému zpřísnění pravidel ČNB pro tzv. investiční hypotéky. Podzimní průměrný počet nových hypoték se po sezónním očištění nachází poblíž dlouhodobému průměru nad 6 400 kusů měsíčně. Průměrná výše nové hypotéky nepatrně poklesla na 4,66 milionu Kč, což vnímáme jako korekci po předzásobení a také dopad vyšších úrokových sazeb. Nicméně výše hypotéky zůstává o 8 % vyšší než před rokem, což při sazbě 5,24 % zvyšuje ilustrativní průměrnou měsíční splátku z nové hypotéky na zhruba 26,9 tisíce Kč, ale u poloviny nových hypoték dosahuje ilustrativní splátka z nové hypotéky 21,6 tisíce korun.
Mohlo by vás zajímat: Martin Daneš: PVZP má za sebou turbulentní období. Nyní se stabilizovala
Hypoteční čísla by měla podpořit spíše vyčkávací přístup centrální banky i při dalším nastavení makroobezřetnostní politiky v oblasti hypoték 26. listopadu.
„Hypoteční trh reálně zůstává s počty přes 6 tisíc kusů nových hypoték blízko dlouhodobému normálu. A to navzdory, respektive kvůli stále mírnému růstu realizované hypoteční úrokové sazby. Ta v říjnu opět pouze částečně propustila tlak z vyšších tržních úrokových sazeb a dostala se na 5,24 %. Ovšem pro aktivitu na hypotečním trhu je důležité i reálné vyjádření hypoteční sazby, která se přibližuje nulové hodnotě z předešlých negativních hodnot,“ podotýká Jaromír Šindel, hlavní ekonom České bankovní asociace.
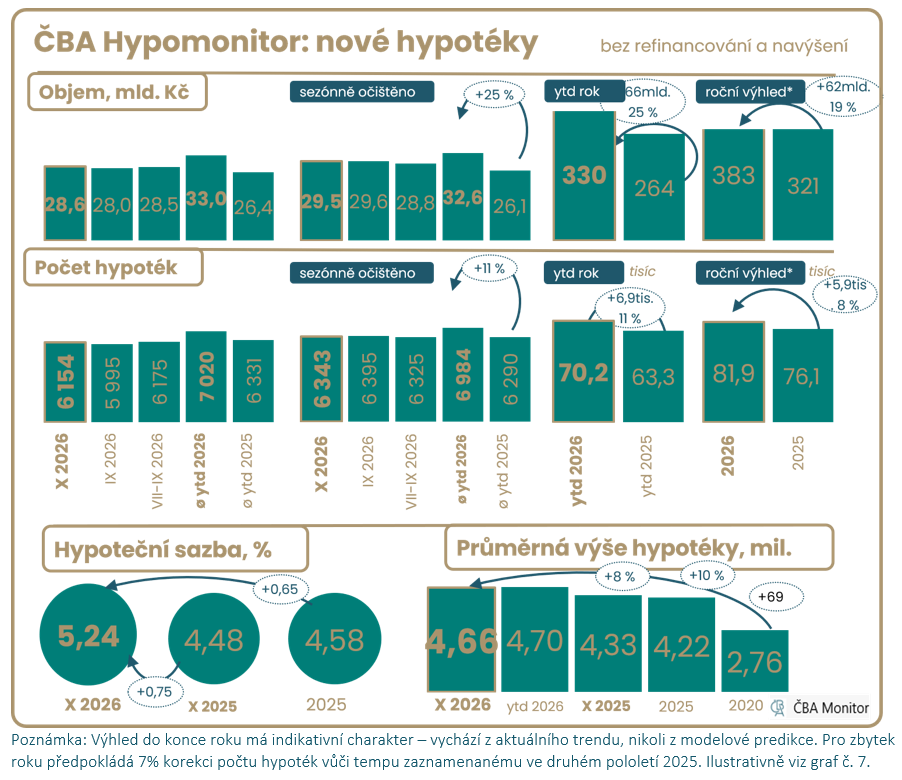
Říjen potvrdil stabilizaci hypoteční aktivity poblíž dlouhodobého normálu
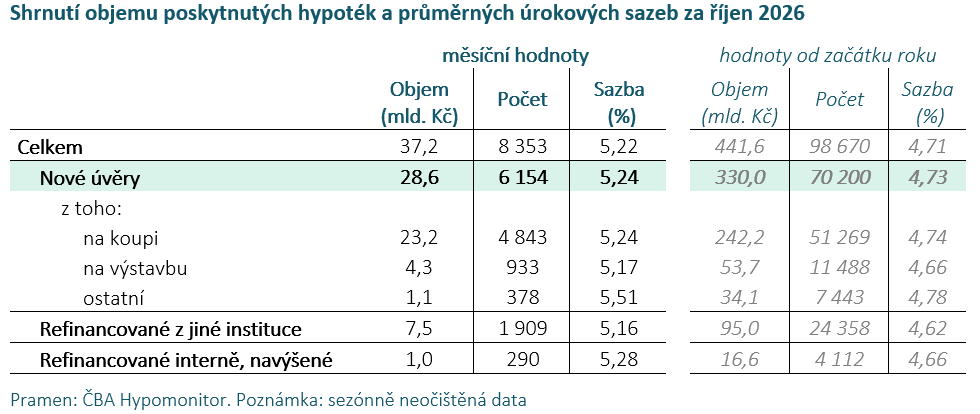
Celkově banky a stavební spořitelny v říjnu vykázaly nový nekonsolidovaný business v podobě nových a refinancovaných hypoték v objemu 37,2 mld. Kč, což je o 4,9 % více než před měsícem. V meziročním srovnání klesl o 4 %. Jejich celkový objem v letošním roce prozatím dosáhl 442 mld. Kč, což představuje 33% nárůst ve srovnání s lednem až říjnem předcházejícího roku.
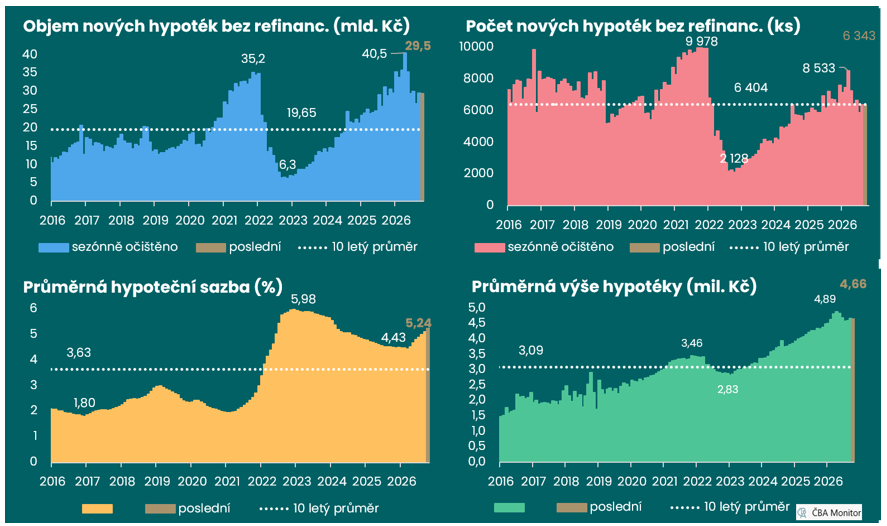
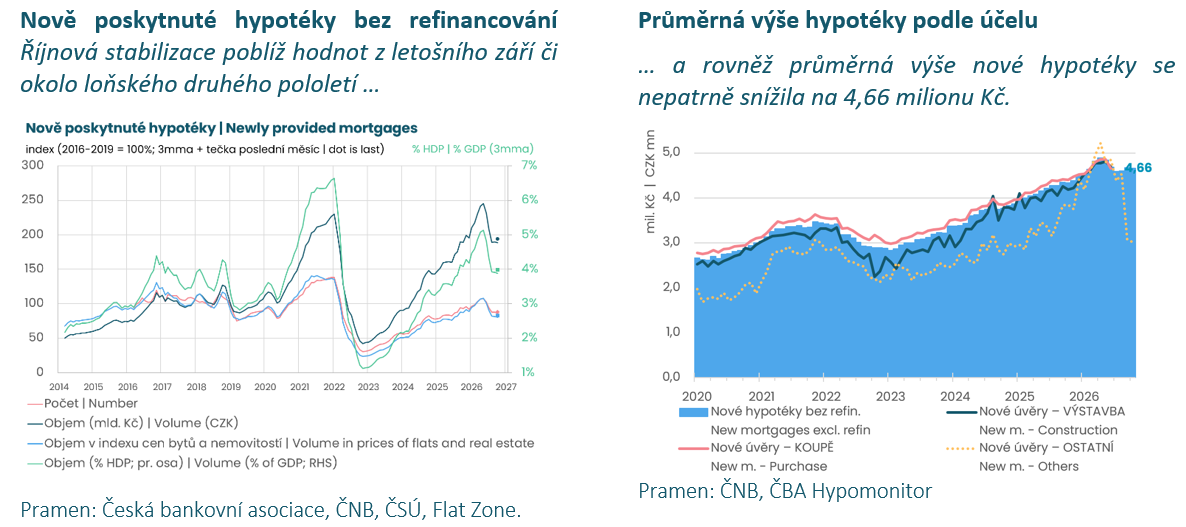
V říjnu vznikly skutečně nové hypoteční úvěry bez refinancování v objemu 28,6 mld. Kč. Oproti září tak nová hypoteční aktivita objemově stoupla přibližně o 2 %, což v podstatě odpovídá sezónnímu vlivu. Po sezónním očištění přinesla říjnová čísla nových hypoték nepatrný půlprocentní pokles 29,5 mld. Kč. Objem nových hypoték se tak se nachází nad průměrným objemem z předchozích tří měsíců (28,8 mld. Kč) a zároveň zůstává přibližně o 1 % výše ve srovnání s druhou polovinou loňského roku. V meziročním vyjádření růst objemu poskytnutých hypoték v říjnu zesílil na 2 % po zářijovém poklesu o 5 %. V letošním roce bylo okolo 73 % objemu nových úvěrů určeno ke koupi a 16 % na výstavbu.
Mohlo by vás zajímat: ČAP ke 3Q 2026: Celkové předepsané pojistné překonalo 184,4 mld. Kč
„Hypoteční trh v posledních měsících ovlivňuje růst nákladů na financování, který se promítá i do nabídkových sazeb hypoték. Zajímavé je přitom rozevírání nůžek mezi aktuálně nabízenými sazbami a sazbami, za které se hypotéky skutečně uzavírají. Banky totiž u již přijatých žádostí obvykle garantují sazbu po dobu jednoho až dvou měsíců. Klienti tak ještě uzavírají hypotéky za dřívějších, nižších sazeb a zdražování se do skutečně sjednaných sazeb promítá se zpožděním,“ odhaluje Marek Richter, šéf hypoték v Air Bank.
Počet nových hypoték v říjnu narostl o 2,7 % meziměsíčně na 6 154 kusů, což je o 9 % méně než před rokem. Odhadujeme, že po sezónním očištění se jejich počet pohybuje okolo 6 343, tedy stejně jako v předchozích třech měsících. Od počátku roku dosáhl počet nových hypoték 70,2 tisíce kusů (+11 % meziročně). Po dubnovém zpřísnění podmínek ČNB a navýšení úrokových sazeb lze očekávat spíše slabší počty nových hypoték. Při 10% negativní korekci do počtu nových hypoték vůči druhému loňskému pololetí by počty letošních nových hypoték dosáhly přibližně 82 tisíc, což by bylo o téměř 8 % více než v loňském roce. Ovšem stále by to zůstalo pod průměrnými počty okolo 95 tisíc z let 2016 až 2018 či pod rekordními 114 tisíci z roku 2021.
Objem refinancovaných a navýšených úvěrů (interně či z jiné instituce) v říjnu stoupl na 8,5 mld. Kč. To je o 20 % více než průměrných 7,1 miliardy refinancovaných v loňském roce. Podíl refinancovaných úvěrů na celkovém objemu poskytnutých hypoték pak vzrostl na téměř 23 %, tedy nad loňský 21% průměr. Převyšuje tak 17,2% podíl z let 2022-2023, ovšem zůstává pod téměř 29% podílem z let 2020-2021, kdy domácnosti refinancovaly za hypoteční sazbu 2,14 %. V říjnu 2026 se domácnosti refinancovaly za úrokovou sazbu 5,17 %, což je ovšem o 0,7procentního bodu více než 4,46 % před rokem. Vyšší objemy refinancování v letošním roce odrážejí souběh končících delších fixací z období nízkých úrokových sazeb a kratších fixací z nedávného období vyšších úrokových sazeb.
Navzdory nárůstu zůstal podíl externího refinancování na končících refixacích menší než 26% podíl z prvního letošního pololetí, což může naznačovat i jistou formu předzásobení se nižšími úrokovými sazbami i v případě letošních končicích fixací. Zvýšené objemy refinancování odrážejí souběh delších fixací z období mimořádně nízkých sazeb a kratších fixací z nedávného období vyšší ceny peněz. Pro část domácností tak refixace znamená citelné zvýšení splátky, u úvěrů uzavřených v roce 2023 s hypoteční úrokovou sazbou 5,82 % naopak může přinést mírnou úlevu.
Průměrná realizovaná hypoteční sazba vzrostla na 5,24 %
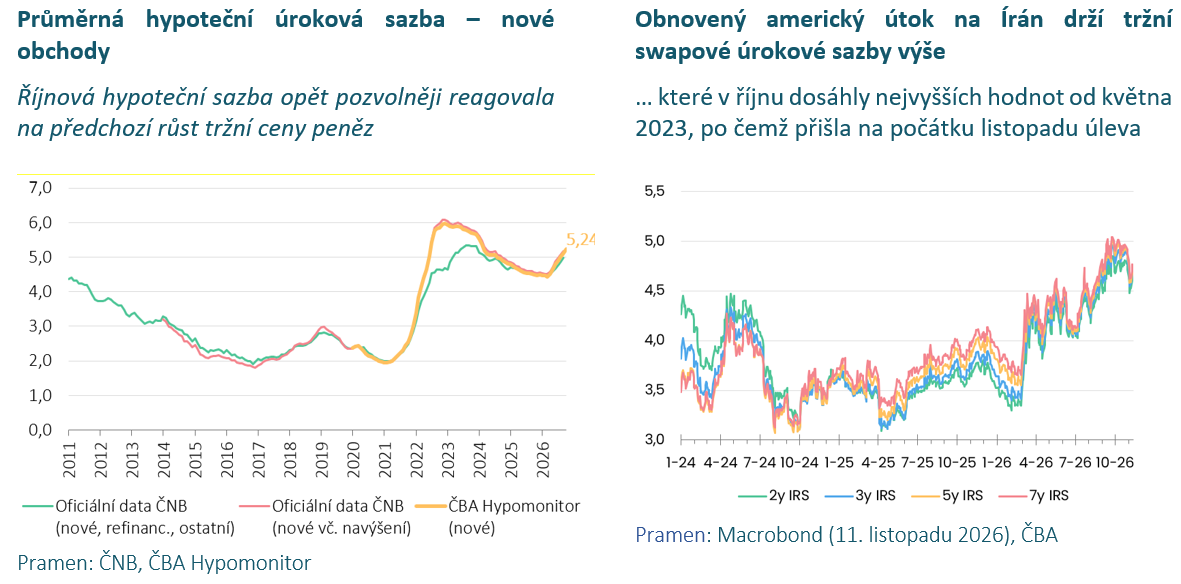
Průměrná realizovaná úroková sazba u nových hypoték v říjnu dále vzrostla na 5,24 % ze zářijových 5,1 %. Její říjnová úroveň je tak o necelých 0,8procentního bodu výše než 4,48% sazba před rokem, což zvyšuje ilustrativní průměrnou měsíční splátku nové hypotéky o 2 tis. Kč, tedy přibližně o 2 % čistého příjmu žadatele. Pro srovnání průměrná hodnota hypoteční sazby v roce 2025 dosáhla 4,58 % v porovnání se sazbou 5,07 % v roce 2024.
Mohlo by vás zajímat: Jan Matoušek: Kdo odškodní oběť nehody, když řídí software?
Říjnová úroková hypoteční sazba se se 5,24 % nacházela necelých 0,4procentního bodu nad říjnovým průměrem relevantních tržních swapových sazeb. Rozpětí tak zůstává v posledních měsících výrazně užší ve srovnání s dlouhodobým průměrem okolo jednoho procentního bodu. Banky dosavadní růst tržní ceny peněz promítaly do klientských sazeb pouze postupně. Listopadový pokles tržních úrokových swapů (viz graf č. 5) navzdory zvýšení úrokové sazby ČNB na 4 % poskytuje úlevu z tlaku na hypoteční sazby. Pokles swapových sazeb reaguje na možné zklidnění situace okolo Íránu a obecně na výsledek amerických listopadových voleb. Nicméně nejen česká, ale i americká inflace připomíná, že centrální banky jsou daleko od holubičí nálady, která by zvrátila předchozí růst tržních úrokových sazeb.
V naší studii jsme zdůraznili na strukturální faktory, především sílu poptávky na konkurenčním trhu, které ovlivňují přenos tržních sazeb do sazeb hypotečních úvěrů. Blíže viz zde: Hypoteční standardy se zpřísnily, ale nejen silná poptávka tlumila dopad do úvěrových podmínek.
České tržní delší úrokové sazby[1] v případě tříletého úrokového swapu v říjnu lehce stouply o necelou desetinku procentního bodu na 4,86 % a byly tak o 1,4procentního bodu nad únorovou hodnotou (hypoteční sazby byly v říjnu 0,8procentního bodu nad předešlým minimem z letošního března). V případě amerických pětiletých úrokových swapů došlo v říjnu k jejich růstu na 4,91 % a nacházely se 1,05 p. b. nad jejich průměrnou hodnotou z roku 2025. Eurové pětileté swapy v říjnu zůstaly v podstatě beze změny na 3,46 % a byly 1,12 p. b. nad jejich průměrnou loňskou úrovní 2,34 %.
Průměrná měsíční splátka vzrostla na zhruba 26,9 tisíce Kč, s mediánem 21,6 tisíce Kč
Nárůstu úrokové sazby a vyšší průměrné výše hypotéky v říjnu 2026 ve srovnání s průměrnými hodnotami z roku 2025 zvýšily průměrnou měsíční splátku nově poskytnuté hypotéky o 4,2 tis. Kč. Scénáře vývoje měsíční splátky pro různé délky splatnosti hypotéky znázorňuje tabulka č. 2. Ta napovídá, že nárůst hypotečních sazeb bezmála o 0,7procentního bodu vůči jejich průměrné výši 4,58 % v roce 2025 přinesl, pro průměrnou velikost hypotéky při jejím obvyklém přibližně 27letém splácení, zvýšení měsíční splátky o necelých 1 800 Kč na přibližně 26,9 tis. Kč, tedy o 1,7 % čistého příjmu žadatele v porovnání s průměrnou splátkou v minulém roce. Ve srovnání s průměrnou hypoteční sazbou 5,07 % v roce 2024 dosáhla změna kvůli úrokové sazbě necelých 500 Kč pro hypotéku v její aktuální průměrné hodnotě.
Ovšem současná průměrná výše hypotéky byla o 11 % vyšší než její průměrná výše v roce 2025, což přispívá k navýšení měsíční splátky o 2,6 tis. Kč ve srovnání s průměrnou měsíční splátkou v minulém roce navázanou na loňskou průměrnou výši hypotéky ovšem při současné úrokové sazbě. Splátka hypotéky ve výši jednoho milionu korun s 30letou splatností se se současnými úrokovými sazbami pohybuje okolo 5,5 tisíce Kč.
Mohlo by vás zajímat: Požáry ve 3Q eskalují. Pojišťovny evidují škody za téměř 2,8 miliardy Kč
Dopad úrokové sazby na končící fixace má z hlediska vývoje hypoték různý dopad, podle toho, v jakém roce k fixaci úrokové sazby došlo. Ilustrativní příklady? Ve srovnání s průměrnou 2,33% úrokovou hypoteční sazbou pro nové hypotéky v roce 2021 tak současná hypoteční sazba pro refinancování ve výši 5,17 % při zkrácení splatnosti úvěru zvedá měsíční splátky u průměrné hypotéky téměř o 4100 Kč, tedy asi o 7,8 % současné hrubé průměrné mzdy. Ta ovšem v porovnání s koncem roku 2021 narostla o 35 %. Naopak současná úroková sazba by hypotékám z roku 2023 s úrokovou sazbou 5,82 % ulevila z měsíční splátky okolo 1,1 tisíce korun. V roce 2027 budou dominovat refixace hypoték z roku 2024 s úrokovou sazbou 5,11 %, kde současná úroveň úrokové sazby představuje navýšení přibližně o 192 korun.
Průměrná výše nové hypotéky v říjnu nepatrně klesla na 4,66 milionu Kč
Průměrná velikost skutečně nově poskytnuté hypotéky v říjnu sice meziměsíčně nepatrně klesla, ale zůstává o 8 % výše než 4,33 mil. Kč před rokem. Vyšší průměrná velikost hypotéky na začátku letošního roku, kdy v období březen až květen dosahovala 4,85 mil. Kč, pravděpodobně odrážela doznívající efekt předzásobení u tzv. investičních hypoték. U nich ČNB od dubna zpřísnila požadavky, konkrétně LTV na 70 % a DTI na sedminásobek ročního příjmu. Na základě dat ČNB ze Zprávy o finanční stabilitě odhadujeme, že průměrná výše investiční hypotéky, tedy hypotéky na další vlastní bydlení či pronájem, byla v loňském roce a v prvním čtvrtletí letošního roku zhruba o 29 % vyšší než u hypoték na vlastní bydlení a ostatních skutečně nových hypoték.
Průměrná výše hypotéky úzce souvisí také s vývojem cen nemovitostí. Ty ve druhém čtvrtletí pouze mírně zpomalily svůj meziroční růst k 8,6 %. Ceny bytů ve druhém čtvrtletí zpomalily růst v případě nabídkových cen na 1,4 % mezičtvrtletně z 2,7 % v prvním čtvrtletí a dostaly se tak pod jejich dlouhodobé průměrné navýšení o 1,8 %. Ovšem růst realizovaných cen zůstal na 2,5 % mezičtvrtletně, což signalizuje možné budoucí zpomalení k 10 % meziročně z 12,3 % ve druhém čtvrtletí. Podle dat společnosti Flat Zone stoupla transakční cena prodaných bytů ve druhém čtvrtletí téměř ke 100 tisícům korun za metr čtvereční, přičemž v Praze přesáhla 165 tisíc. To je o 8,3 %, respektive 9,7 % více než před rokem (viz grafy na ČBA Monitor). Výraznější ústup cenové dynamiky však bude dál brzdit souběh omezení na nabídkové straně a silnější předzásobení hypotékami, ale i stále solidní reálných mezd domácností (4,3 % meziročně v Q2-2026; graficky zde) a disponibilních příjmů.
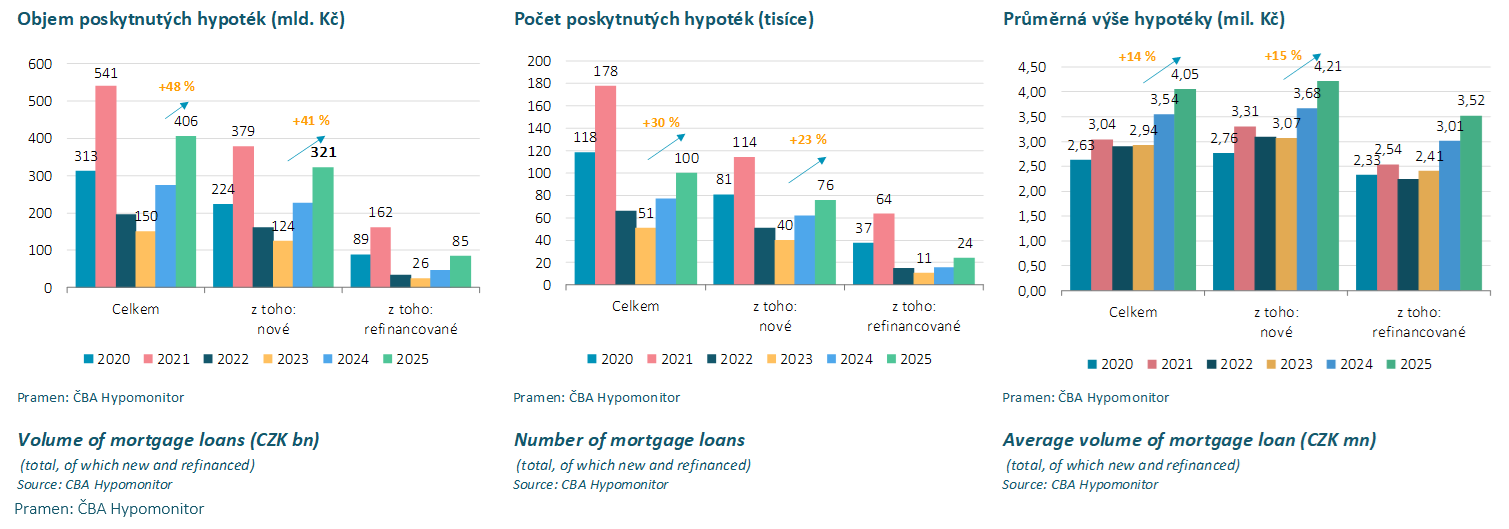
Hypoteční trh v roce 2025 přinesl silný objemový růst o 41 % a o téměř čtvrtinu v počtech
Za celý rok 2025 poskytly banky a stavební spořitelny nové hypoteční úvěry v objemu 321 miliard Kč. To je o 93 miliard korun více než 228 miliard vytvořených v roce 2024. Tento meziroční skok odpovídá 41% nárůstu. K tomu se navíc refinancovaly hypotéky v rozsahu 85 miliard Kč a celý hypoteční trh tak v roce 2025 narostl na 406 miliard Kč z 275 miliard v roce 2024. Pokud upravíme objemy o nárůst cen bytů okolo 15-16 % (dle různých statistik), objem nových hypoték vzrostl reálně o něco méně. To odpovídá i mírnějšímu nárůstu počtu nových hypoték v roce 2025, o necelou čtvrtinu na více než 76,11 tisíc, a téměř 15% nárůstu průměrné výše poskytnuté nové hypotéky na 4,21 milionu Kč.
Mohlo by vás zajímat: EU KIDS ACT: Konec digitálního divokého západu a nastavení pravidel pro děti
Nové hypotéky se v roce 2025 financovaly průměrnou úrokovou sazbu 4,58 %, což bylo o půl procentního bodu méně než v roce 2024, přičemž spread vůči tržní swapové úrokové křivce dosáhl necelého jednoho procentního bodu, což je mírně pod dlouhodobým průměrem. Průměrná měsíční výše hypoteční splátky v roce 2025 dosáhla necelých 22,8 tisíce Kč, což je o 8,6 % více než v roce 2024, a mírně překonalo pravděpodobně více než 7% loňský nárůst průměrné nominální mzdy. Průměrný meziroční nárůst měsíční hypoteční splátky přibližně o 1 800 korun v roce 2025 především odrážel vyšší průměrnou úroveň hypotéky s navýšením splátky téměř o 2,9 tis. Kč, zatímco nižší hypoteční úroková sazba snížila průměrnou měsíční splátku o více než 1,2 tis. Kč.
Celoroční objem, počet a průměrná výše poskytnutých hypoték v letech 2020 až 2025
[1] Jedná se především o dlouholeté úrokové swapy (interest rate swap, IRS), které odráží cenu peněz v delších splatnostech, a to v posledních letech okolo 3 až 5 let, ale v poslední době okolo 3 let. Případně kratší fixace, zatímco 10leté splatnosti jsou méně relevantní kvůli vyšším sazbám centrálních bank v porovnání s předchozí dekádou, ale i kvůli účelně vynaloženým nákladům při předčasném splacení hypoték.
Komentáře
Přidat komentář