

Slabší srpnová čísla, znatelněji než v červnu a červenci, odrážela odeznění předchozího efektu předzásobení. Část klientů si hypotéku sjednávala dříve ve snaze vyhnout se dopadům vyšších tržních sazeb i dubnovému zpřísnění pravidel ČNB pro tzv. investiční hypotéky. Nižší zastoupení těchto úvěrů se pravděpodobně projevilo také v poklesu průměrné výše nové hypotéky, která se v srpnu udržela pod 4,6 milionu Kč. Díky tomu zůstala průměrná měsíční splátka nové hypotéky pod 26 tisíci Kč navzdory vyšším úrokovým sazbám. Dopad vyšších sazeb je patrnější i u refinancovaných hypoték, kde sazby sice zůstávají pod úrovní nových úvěrů, rozdíl je však menší než v květnu a červnu.
Mohlo by vás zajímat: GrECo a VIG: Jak řídit rizika a rozhodovat se v době nejistoty?
Srpnová hypoteční čísla naznačují zklidnění hypotečního trhu, jelikož jak počty, tak objemy nových hypoték ustoupily nejen z jarních výšin, ale i pod úrovně z druhé poloviny loňského roku. Hypoteční čísla by měla podpořit spíše vyčkávací přístup centrální banky i při dalším nastavení makroobezřetnostní politiky v oblasti hypoték 26. listopadu.
„Srpnová hypoteční čísla zesílila čtyři hlavní tendence z července. Počty i objemy nových hypoték se zchladily pod silné loňské druhé pololetí. Růst realizovaných hypotečních sazeb zůstává ve srovnání s tržními sazbami pozvolný. Sazby u refinancovaných hypoték se již neodchylují směrem dolů jako v květnu a červnu. Pravděpodobně nižší zastoupení investičních hypoték přispělo k udržení nižší průměrné výše nové hypotéky,“ shrnuje Jaromír Šindel, hlavní ekonom České bankovní asociace.
Hypoteční aktivita na sklonku léta dále zvolnila
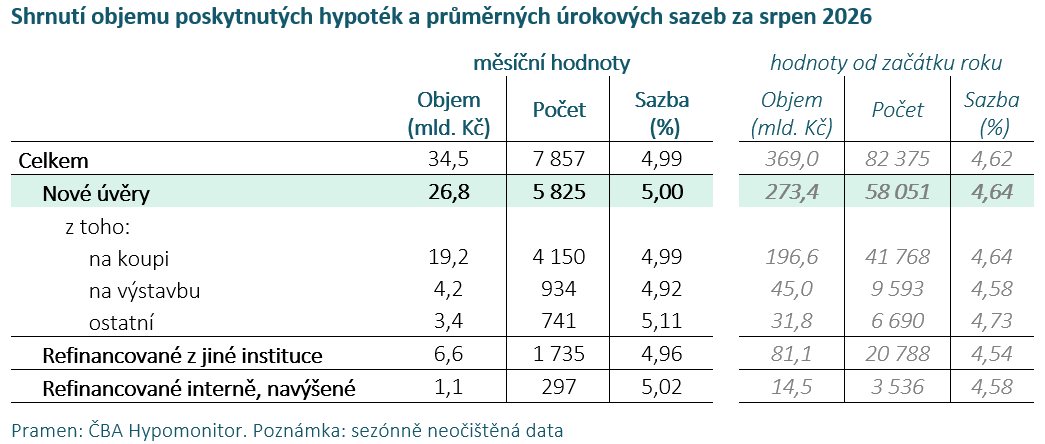
Celkově banky a stavební spořitelny v srpnu vykázaly nový nekonsolidovaný business v podobě nových a refinancovaných hypoték v objemu 34,5 mld. Kč. To je o téměř 15 % méně než před měsícem. V meziročním srovnání stoupl o 4 %, tedy výrazně pomaleji než průměrný nárůst o 52 % v předchozích sedmi měsících, jelikož hypoteční trh výrazně posílil v loňském druhém pololetí. Celkový objem hypoték v letošním roce prozatím dosáhl 369 mld. Kč, což představuje 44% nárůst ve srovnání s lednem až srpnem předcházejícího roku.
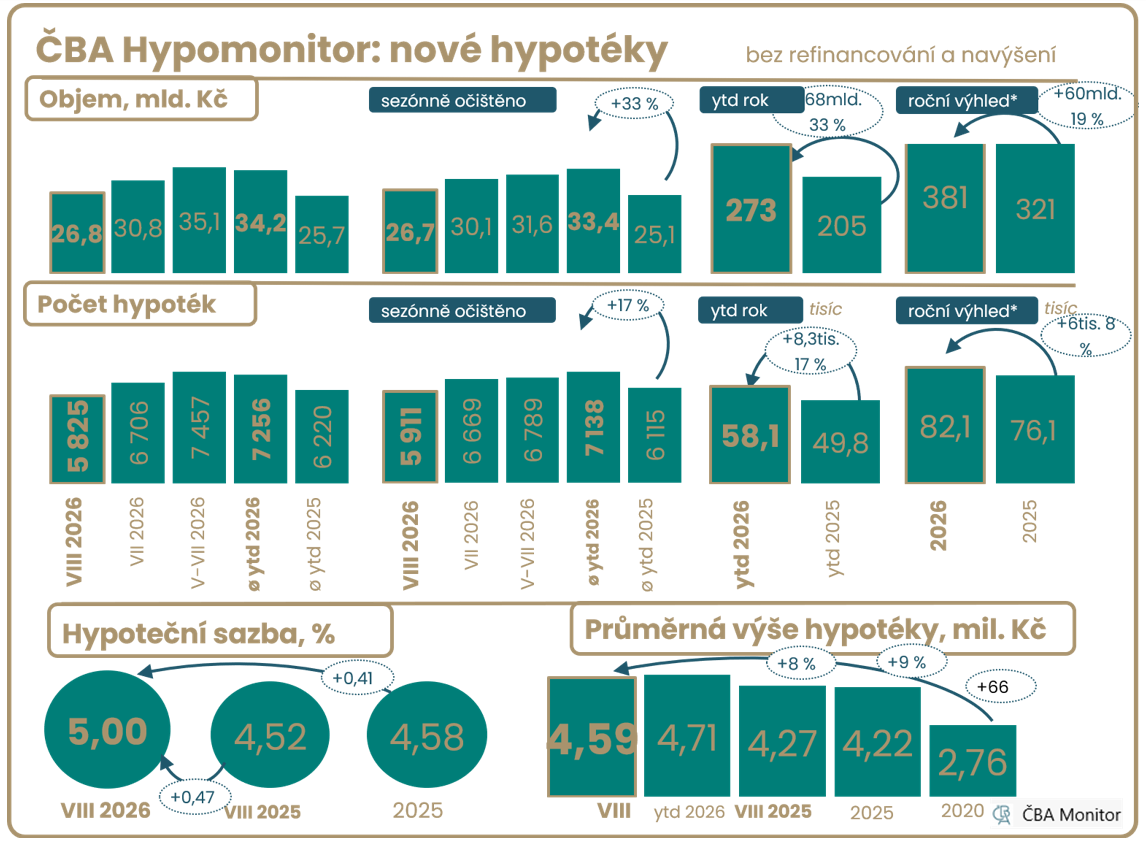
V srpnu vznikly skutečně nové hypoteční úvěry bez refinancování v objemu 26,8 mld. Kč. Oproti červenci tak nová hypoteční aktivita objemově klesla přibližně o 13 %. Ovšem v srpnu objemy obvykle narostou o 1 %. Nepřekvapivě pak po sezónním očištění přinesl srpen 11% pokles objemu nových hypoték na 26,7 mld. Kč ve srovnání s červencovými 30,1 mld. (průměr předchozích tří měsíců byl 31,6 mld. Kč). V kontrastu s červencem se srpnový objem nově poskytnutých hypoték dostal na přibližně o 9 % nižší úroveň ve srovnání s druhou polovinou loňského roku. V meziročním vyjádření růst objemu poskytnutých hypoték v srpnu zůstal na přibližně 3% zlepšení.
„Srpnový pokles hypoteční aktivity o přibližně 13 % oproti červenci není vzhledem k růstu úrokových sazeb překvapivý. Objemy nově poskytnutých hypoték však nadále zůstávají na solidní úrovni. Vyšší sazby se již začínají promítat do rozhodování části domácností, které zvažují financování bydlení. Pro další vývoj trhu bude klíčové, zda se růst sazeb zastaví a zda tempo růstu cen nemovitostí nepřevýší růst příjmů domácností,“ podotýká Michal Neubauer, hypoteční specialista UniCredit Bank.
Počet nových hypoték v srpnu poklesl o 13,1 % meziměsíčně na 5 825 kusů, což je o 4 % méně než před rokem. Odhadujeme, že po sezónním očištění se jejich počet pohybuje okolo 5 911 (obdobně jako v červnu 2025), přibližně 13 % pod průměrným počtem (6 789) v předchozích třech měsících. Od počátku roku dosáhl počet nových hypoték 58,1 tisíce kusů (+17 % meziročně). Dynamika počtu nových hypoték z posledních tří měsíců, tedy za červen až srpen, implikuje jejich letošní nárůst na celkový počet okolo 82 tisíc. To by bylo okolo 9 % více než v loňském roce, ale pod průměrnými počty okolo 92 tisíc z let 2016 až 2018 a stále hluboko pod 114 tisíci z roku 2021.
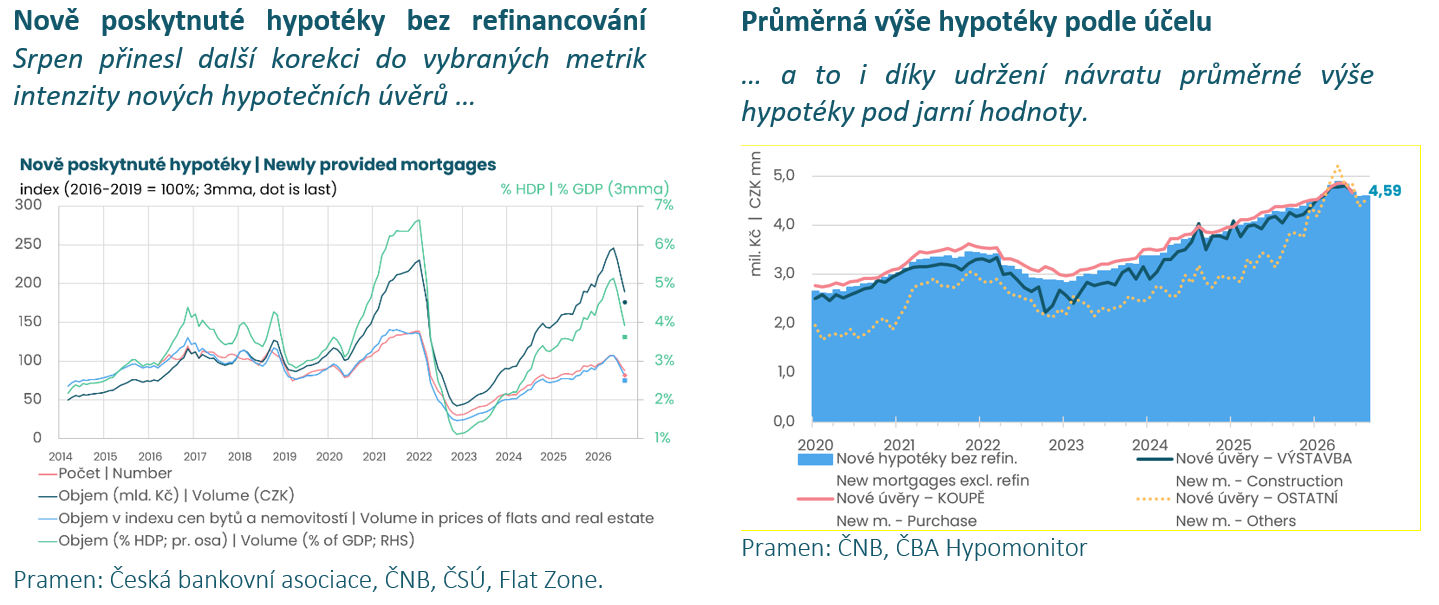
Objem refinancovaných a navýšených úvěrů (interně či z jiné instituce) v srpnu poklesl na 7,7 mld. Kč. To je o 9 % více než průměrných 7,1 miliardy refinancovaných v loňském roce (v červenci to bylo o 36 % více) a o 96 % nad 3,9 miliardami refinancovanými v roce 2024. Podíl refinancovaných úvěrů na celkovém objemu poskytnutých hypoték pak klesl na 22,3 % (v červnu přes 25 %). Nadále však zůstává nad loňským průměrem 21 % i nad 17% podílem z let 2022-2023, zároveň však pod téměř 29% podílem z let 2020–2021, kdy domácnosti refinancovaly při sazbě 2,14 %.
Mohlo by vás zajímat: Pojišťovna MetLife vyplatila v roce 2025 klientům téměř 739 milionů korun
V srpnu 2026 se domácnosti refinancovaly za úrokovou sazbu 4,97 %, což je o téměř půl procentního bodu více než před rokem. Vyšší objemy refinancování odrážejí souběh končících delších fixací z období nízkých úrokových sazeb a kratších fixací z nedávného období vyšších úrokových sazeb. Blíže k sílící vlně refixací viz Fokus ČBA: Vlna refixací hypoték sílí, úrokový šok ale slábne. Rizikem zůstává vyšší inflace. „Hypoteční aktivita v srpnu zeslábla, což se dá přičíst zejména vyšším úrokovým sazbám, které úspěšně atakují hranici pěti procent. I tak se stále dá hypotéka v některých případech sjednat za levnější než pětiprocentní úrok, při rostoucím výhledu sazeb to ale pravděpodobně do konce roku nevydrží,“ říká Petr Gapko, hlavní ekonom MONETA Money Bank.
Průměrná hypoteční sazba dále vzrostla na 5 %
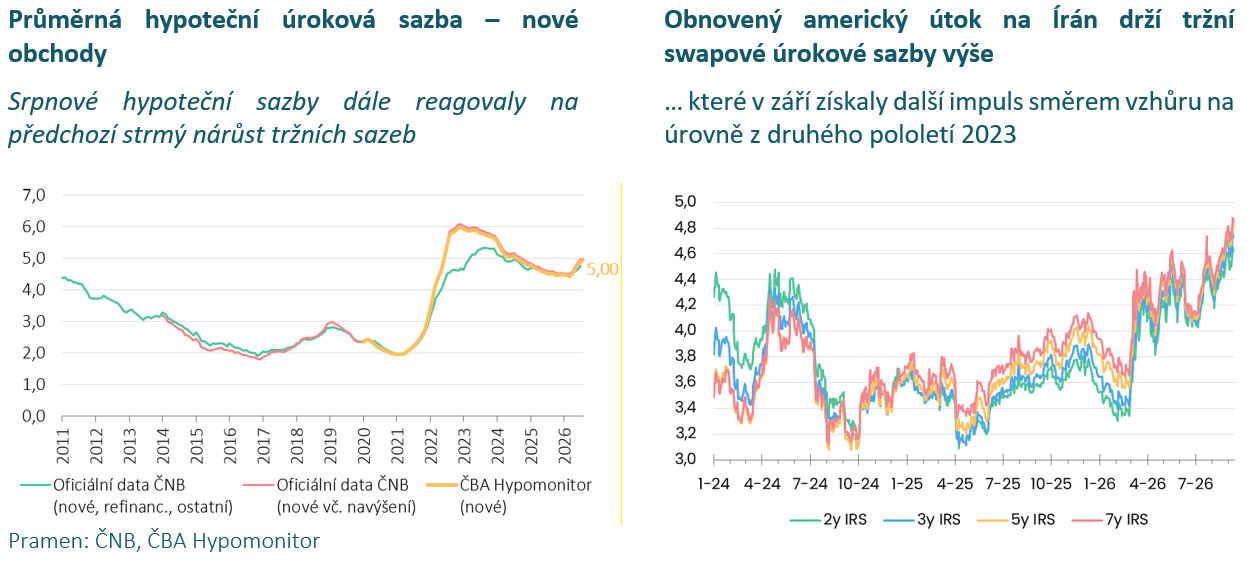
Průměrná realizovaná úroková sazba u nových hypoték v srpnu dále vzrostla na 5 % z červencových 4,9 %. Její srpnová úroveň je tak o půl procentního bodu výše než 4,52% sazba před rokem, což zvyšuje ilustrativní průměrnou měsíční splátku nové hypotéky o 1,2 tis. Kč, tedy přibližně o 1,2 % čistého příjmu žadatele. Pro srovnání průměrná hodnota hypoteční sazby v roce 2025 dosáhla 4,58 % a blíží se k průměrné sazbě 5,07 % z roku 2024.
Srpnová úroková hypoteční sazba se s 5 % stále nacházela přibližně 0,6procentního bodu nad průměrnými tržními úrokovými swapovými sazbami. To je stále necelý půl procentní bod pod dlouhodobým průměrem od roku 2014, který činí 1,04procentního bodu. Mezi březnem a květnem přitom tento spread vůči tržním sazbám dosahoval dokonce 0,37procentního bodu. V naší studii jsme poukázali na strukturální faktory, především sílu poptávky na konkurenčním trhu, které ovlivňují přenos tržních sazeb do sazeb hypotečních úvěrů. Nové šetření však naznačuje, že ve třetím čtvrtletí může chybět impuls, který by udržel hypoteční sazby výrazněji pod tržními swapovými sazbami. Blíže viz zde: Hypoteční standardy se zpřísnily, ale nejen silná poptávka tlumila dopad do úvěrových podmínek.
České tržní delší úrokové sazby,[1] které mají klíčový vliv na hypoteční sazby, kde převládají tříleté fixace, zůstaly v srpnu i v první polovině září na rostoucím trendu, a to především kvůli zhoršené situaci na trhu s ropou, ale podpořeny také domácími faktory. České pětileté úrokové swapy z červencových 4,35 % v srpnu stouply o 0,15 procentního bodu na 4,5 % a v první polovině září pokračovaly kvůli zhoršení situace na trhu s ropou přes 4,7 % a nacházely se nad červnovými 4,26 %. V posledních dvanácti měsících se české pětileté swapy pohybovaly v rozmezí měsíčních průměrů 3,6 % (v únoru 2026) a srpnových 4,5 %. V porovnání s průměrnou úrovní pětiletých swapů v roce 2025 byly srpnové úroky o 0,85 p. b. výše. V případě amerických pětiletých úrokových swapů došlo v srpnu k jejich růstu na 4,37 % (a v první polovině září k 4,6 %) z červencových 4,3 % a nacházely se 0,51 p. b. nad jejich průměrnou hodnotou z roku 2025. Eurové pětileté swapy v srpnu stouply na 3,07 % (v první polovině září přes 3,3 %) z červencových 2,96 % a byly 0,73 p. b. nad jejich průměrnou loňskou úrovní 2,34 %. Rozpětí mezi českými a eurovými pětiletými IRS úrokovými sazbami se v posledním měsíci a půl pohyboval okolo 1,4 p. b., tedy obdobně jako v předchozích pěti měsících, ale nad 1,16 p. b. z počátku roku a 1,3 p. b. z loňského roku.
Mohlo by vás zajímat: Dva roky od povodní: Odhad pojištěných škod vzrostl o více než půl miliardy
Mezi domácí faktory, které ovlivnily vývoj úrokových swapů, patřila stále zvýšená jádrová inflace, návrh uvolněnější fiskální politiky, zatímco revize růstu mezd jejich růst tlumila, i když fundamentálně zůstává růst mezd proinflační. Tento mix společně s dalším růstem cen ropy zvyšuje tržní očekávání ohledně budoucího zvýšení úrokové sazby ČNB po jejím zvýšení na 3,75 % v červnu. Blíže k těmto faktorům viz analýzy na ČBA Monitoru: ČNB čeká na nový impuls a spoléhá na méně inflační růst ekonomiky, Čtyři příběhy červnových dat: energetika, export, mzdy a zahájené byty.
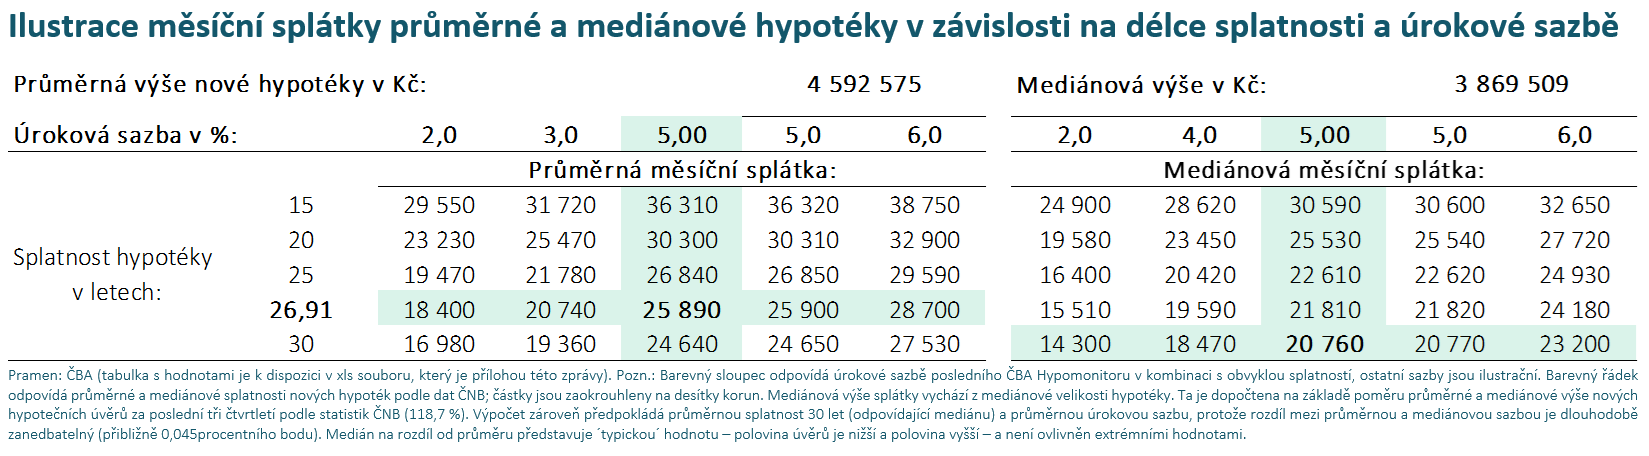
Průměrná měsíční nová hypoteční splátka zůstala pod 26 tisíc Kč a mediánová pod 21 tisíci…
Kombinace vyšší úrokové sazby a vyšší průměrné výše hypotéky v srpnu 2026 zvýšila oproti průměrným hodnotám roku 2025 průměrnou měsíční splátku nově poskytnuté hypotéky o 3,2 tis. Kč. Scénáře vývoje měsíční splátky pro různé délky splatnosti hypotéky znázorňuje tabulka č. 2. Ta ukazuje, že nárůst hypotečních sazeb přes 0,4procentního bodu vůči jejich průměrné výši 4,58 % v roce 2025 zvýšil měsíční splátku u průměrné hypotéky s obvyklou splatností přibližně 26,9 roku o necelých 1 100 Kč na zhruba 25,9 tis. Kč. To odpovídá přibližně 1,1 % čistého příjmu žadatele ve srovnání s průměrnou splátkou v minulém roce.
Současná průměrná výše hypotéky byla zároveň o 9 % vyšší než průměr roku 2024, což samo o sobě zvyšuje měsíční splátku o 2,2 tis. Kč. Jde o srovnání se splátkou vypočtenou z loňské průměrné výše hypotéky, avšak při současné úrokové sazbě. Splátka hypotéky ve výši jednoho milionu korun s 30letou splatností se při současných sazbách pohybuje okolo 5,4 tisíce Kč.
Ve srovnání s průměrnou hypoteční sazbou 2,33 % u nových hypoték v roce 2021 současná refinanční sazba 4,97 % při zkrácení splatnosti úvěru zvyšuje měsíční splátku u průměrné hypotéky téměř o 3 300 Kč. To odpovídá přibližně 6,4 % současné hrubé průměrné mzdy. Ta však oproti konci roku 2021 vzrostla o 32 %. Dopady a okolnosti jsme diskutovali ve Fokus ČBA: Vlna refixací hypoték sílí, úrokový šok ale slábne. Rizikem zůstává vyšší inflace.
…a to díky srpnovému ustálení průměrné velikosti nově poskytnuté hypotéky pod 4,6 mil. Kč
Její velikost však stále byla o 8 % vyšší než před rokem. Vyšší průměrná velikost hypotéky na začátku letošního roku, kdy v období březen až květen dosahovala 4,85 mil. Kč, pravděpodobně odrážela doznívající efekt předzásobení u tzv. investičních hypoték. U nich ČNB od dubna zpřísnila požadavky, konkrétně LTV na 70 % a DTI na sedminásobek ročního příjmu. Na základě dat ČNB ze Zprávy o finanční stabilitě odhadujeme, že průměrná výše investiční hypotéky, tedy hypotéky na další vlastní bydlení či pronájem, byla v loňském roce a v prvním čtvrtletí letošního roku zhruba o 29 % vyšší než u hypoték na vlastní bydlení a ostatních skutečně nových hypoték.
Průměrná výše hypotéky úzce souvisí také s vývojem cen nemovitostí. Ty i v prvním čtvrtletí pouze mírně zpomalily svůj meziroční růst k 10 %. Ceny bytů v druhém čtvrtletí zpomalily růst v případě nabídkových cen na 1,4 % mezičtvrtletně z 2,7 % v prvním čtvrtletí a dostaly se tak pod jejich dlouhodobé průměrné navýšení o 1,8 %. Ovšem růst realizovaných cen zůstal na 2,5 % mezičtvrtletně, což signalizuje možné budoucí zpomalení k 10 % meziročně z 12,3 % ve druhém čtvrtletí. Podle dat společnosti Flat Zone stoupla transakční cena prodaných bytů ve druhém čtvrtletí téměř ke 100 tisícům korun za metr čtvereční, přičemž v Praze přesáhla 165 tisíc. To je o 8,3 %, respektive 9,7 % více než před rokem (viz grafy na ČBA Monitor). Výraznější ústup cenové dynamiky však bude dál brzdit souběh omezení na nabídkové straně a silnější předzásobení hypotékami, ale i stále solidní reálných mezd domácností (4,3 % meziročně v Q2-2026; graficky zde).
Mohlo by vás zajímat: 2Q 2026: VIG zvýšila v pololetí zisk před zdaněním o více než 20 %
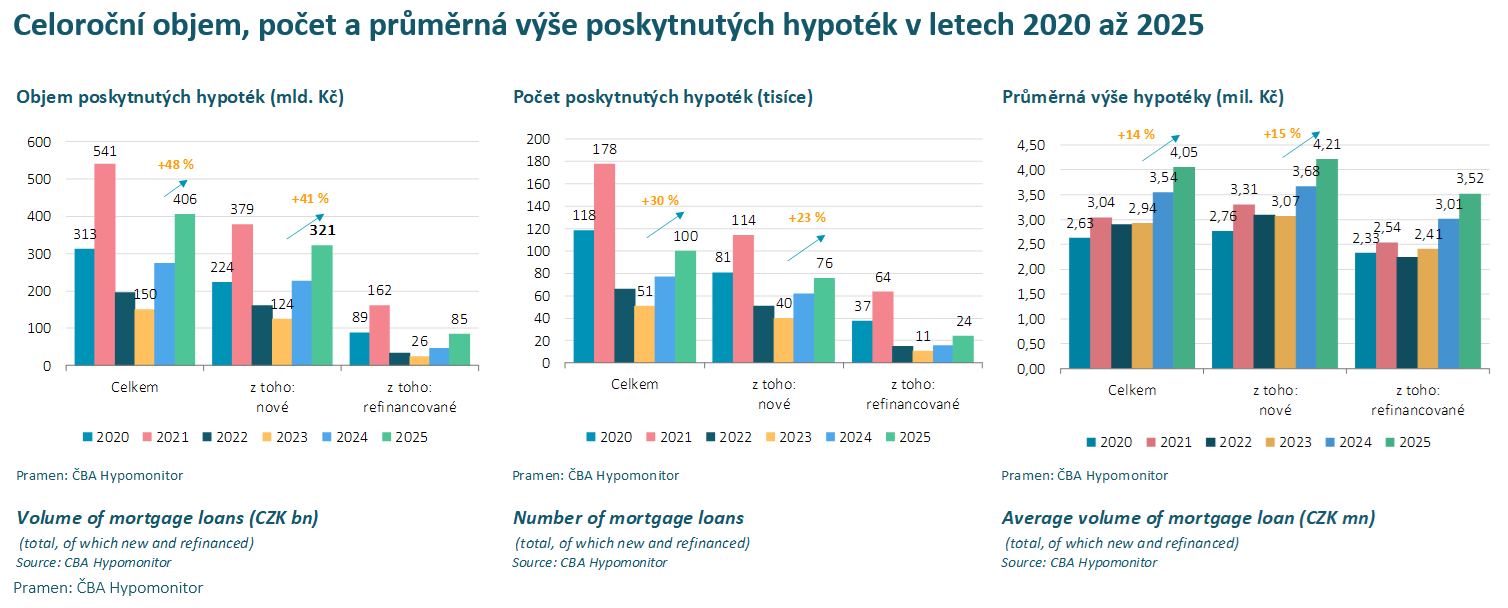
Hypoteční trh v roce 2025 přinesl silný objemový růst o 41 % a o téměř čtvrtinu v počtech
Za celý rok 2025 poskytly banky a stavební spořitelny nové hypoteční úvěry v objemu 321 miliard Kč. To je o 93 miliard korun více než 228 miliard vytvořených v roce 2024. Tento meziroční skok odpovídá 41% nárůstu. K tomu se navíc refinancovaly hypotéky v rozsahu 85 miliard Kč a celý hypoteční trh tak v roce 2025 narostl na 406 miliard Kč z 275 miliard v roce 2024. Pokud upravíme objemy o nárůst cen bytů okolo 15-16 % (dle různých statistik), objem nových hypoték vzrostl reálně o něco méně. To odpovídá i mírnějšímu nárůstu počtu nových hypoték v roce 2025, o necelou čtvrtinu na více než 76,11 tisíc, a téměř 15% nárůstu průměrné výše poskytnuté nové hypotéky na 4,21 milionu Kč.
Nové hypotéky se v roce 2025 financovaly průměrnou úrokovou sazbu 4,58 %, což bylo o půl procentního bodu méně než v roce 2024, přičemž spread vůči tržní swapové úrokové křivce dosáhl necelého jednoho procentního bodu, což je mírně pod dlouhodobým průměrem. Průměrná měsíční výše hypoteční splátky v roce 2025 dosáhla necelých 22,8 tisíce Kč, což je o 8,6 % více než v roce 2024, a mírně překonalo pravděpodobně více než 7% loňský nárůst průměrné nominální mzdy. Průměrný meziroční nárůst měsíční hypoteční splátky přibližně o 1 800 korun v roce 2025 především odrážel vyšší průměrnou úroveň hypotéky s navýšením splátky téměř o 2,9 tis. Kč, zatímco nižší hypoteční úroková sazba snížila průměrnou měsíční splátku o více než 1,2 tis. Kč.
[1] Jedná se především o dlouholeté úrokové swapy (interest rate swap, IRS), které odráží cenu peněz v delších splatnostech, a to v posledních letech okolo 3 až 5 let, ale relevantní zůstává celá křivka 2 až 10 let, i když 10 leté splatnosti jsou méně relevantní kvůli vyšším sazbám centrálních bank v porovnání s předchozí dekádou, ale i kvůli účelně vynaloženým nákladům při předčasném splacení hypoték.
Komentáře
Přidat komentář