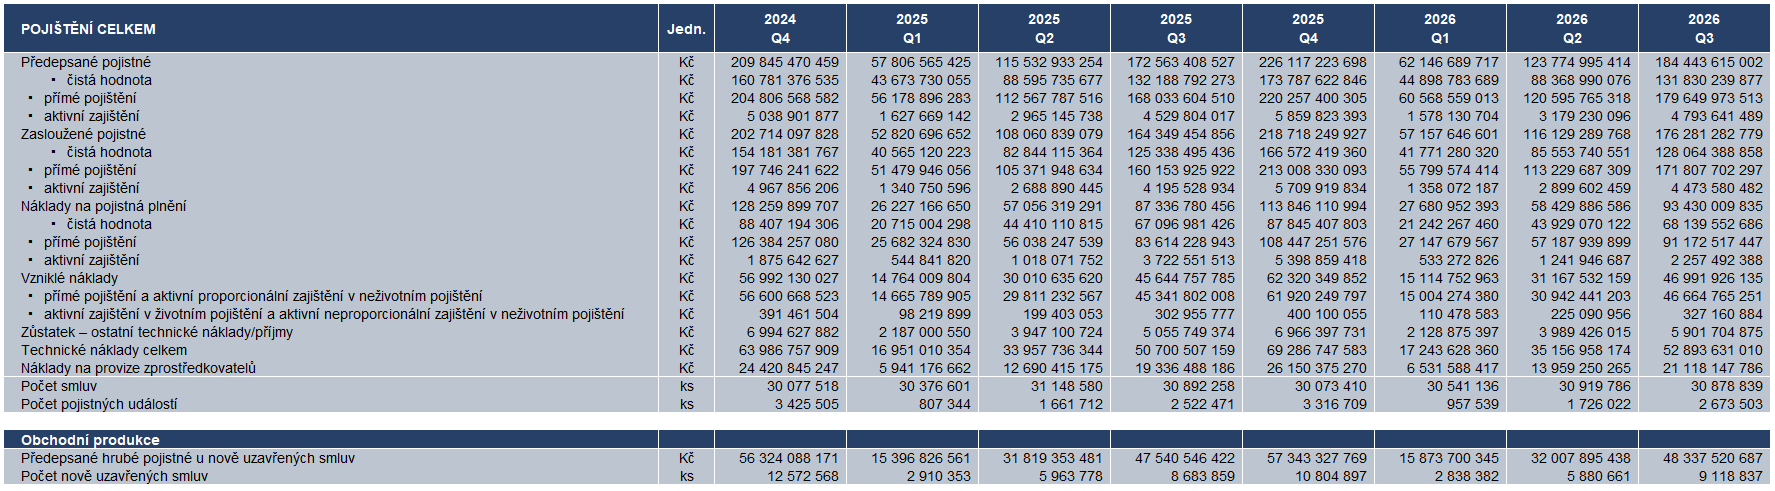
Členové ČAP aktuálně spravují 30,88 mil. aktivních pojistných smluv a jejich počet se meziročně významně nezměnil. Jen k velmi mírnému poklesu o 0,4 % dochází v životním pojištění. V neživotním pojištění zůstává situace zcela stabilní. Objem přijatého rizika z pojistných smluv, měřený podle hrubého předepsaného pojistného, ve sledovaném období stoupl o 6,9 % z loňských 172,6 mld. Kč na současných 184,4 mld. Kč. Ve srovnání s rokem 2025, kdy se celkové navýšení přiblížilo k 8 %, dochází od začátku roku 2026 k mírnému ale postupnému zpomalování tempa růstu.
Mohlo by vás zajímat: Martin Daneš: PVZP má za sebou turbulentní období. Nyní se stabilizovala
V životním pojištění vyplatily pojišťovny téměř 27,6 miliard korun
V životním pojištění zaregistrovaly pojišťovny za 1. tři čtvrtletí roku 2026 celkem 480 tis. pojistných událostí s úhrnnými náklady na pojistná plnění ve výši 27,57 mld. Kč. To je meziročně ve srovnání s loňskými 26,65 mld. Kč hodnota o 925 mil. Kč, resp. o 3,5 %, vyšší. I celkový počet pojistných událostí řešených v životním pojištění oproti stejnému období roku 2025 roste, ale pomaleji o 1,7 %, konkrétně ze 472 tis. na aktuálních 480 tis. případů.
Dynamický vývoj životního pojištění pokračuje zejména v oblasti zdravotního pojištění, kde výše pojistných událostí stoupá tempem přes 23 % a přesahují 3,1 mld. Kč. Růst pojistného plnění u ostatního (na krytí rizik orientovaného) pojištění dále významně zrychluje na aktuálních 16 % a dosahuje téměř 5,8 mld. Kč. Naopak u investičního životního pojištění meziročně o 3,9 % klesá a jedná se o náklady na pojistná plnění ve výši necelých 9 mld. Kč.
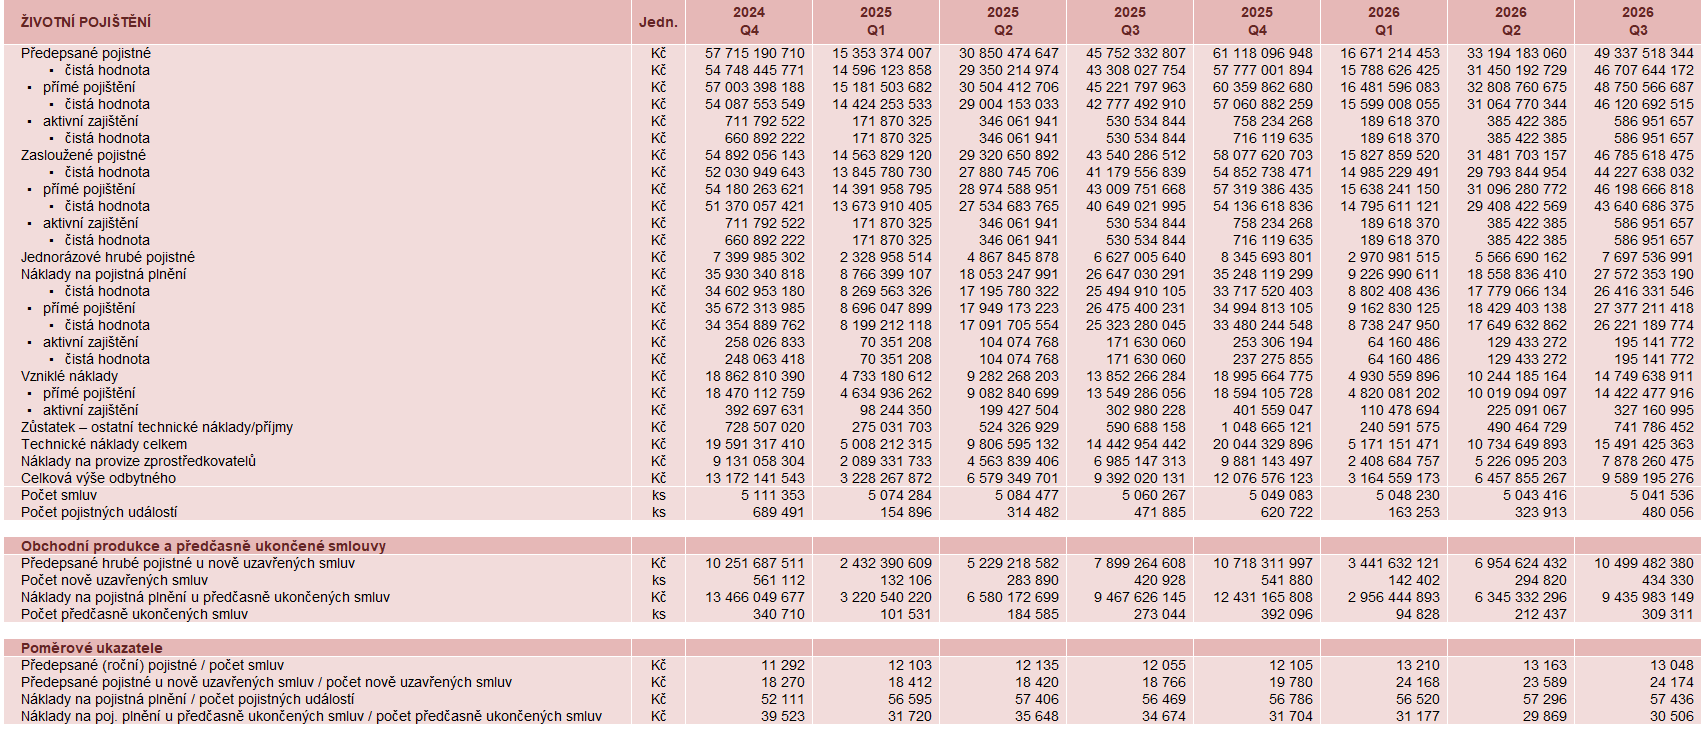
Hrubé předepsané pojistné v životním pojištění se zahrnutím přeshraničních aktivit roste 7,8% tempem. Oproti počátku roku 2026 s nárůstem o 8,6 % pokračuje částečné zpomalení. Ale i tak se meziročně navýšilo o 3,6 mld. Kč a aktuálně dosahuje úrovně 49,3 mld. Kč.
Průměrné roční pojistné na jednu platnou smlouvu se meziročně navýšilo o 8,2 % a v současnosti přesahuje hranici 13 tis. Kč. Stejný ukazatel u nově uzavřených smluv je vyčíslen na 24,2 tis. Kč a výrazně tak převyšuje průměrné pojistné na celém portfoliu životního pojištění. Počet aktivních smluv životního pojištění podle metodiky vykazování dat dohledu dosahuje 5,04 mil. a proti hodnotě 5,06 mil. k 30. 9. 2025 tedy mírně klesl o 0,4 %.
K nárůstu pojistného u nově uzavřených smluv životního pojištění, o 32,9 %, resp. o 2,6 mld. Kč přispívá i navýšení jednorázově placeného pojistného, které jen samotné stouplo o 1,07 mld. Kč. Tento nárůst je konkrétně nejintenzivnější u produktů s podíly na zisku (+23,5 %) a dále u produktů spojených s investičním fondem (+10,1 %).
Mohlo by vás zajímat: EU KIDS ACT: Konec digitálního divokého západu a nastavení pravidel pro děti
Pokračuje škodní inflace v neživotním pojištění
Počet smluv neživotního pojištění zahrnující různé produkty přes všechny druhy rizik dosahuje u členů ČAP k 30. 9. 2026 hodnoty 25,8 mil. a ve srovnání s loňskými výsledky se významně nezměnil. Související celkový počet pojištěných rizik na všech smlouvách neživotního pojištění činí 113,7 mil. s meziročním nárůstem o 6,1 %, resp. o 6,6 mil. Intenzita pojistné ochrany klientů pojišťoven ČAP v neživotním pojištění tak i nadále stoupá.
Celkový počet řešených pojistných událostí v neživotním pojištění dosáhl za 1. tři čtvrtletí 2026 celkem 2 193 tis. případů a ve srovnání s 2 051 tis. pojistnými událostmi za stejné období roku 2025 se tak jejich počet navýšil o 7 %, resp. o 143 tis., přičemž přibližně dvě pětiny tohoto nárůstu (o 58 tis. pojistných událostí meziročně více) připadá na pojištění majetku. Celkové náklady na pojistná plnění se v neživotním pojištění přiblížily 65,9 mld. Kč a meziročně narostly o 8,5 %, tedy téměř o 5,2 mld. Kč.
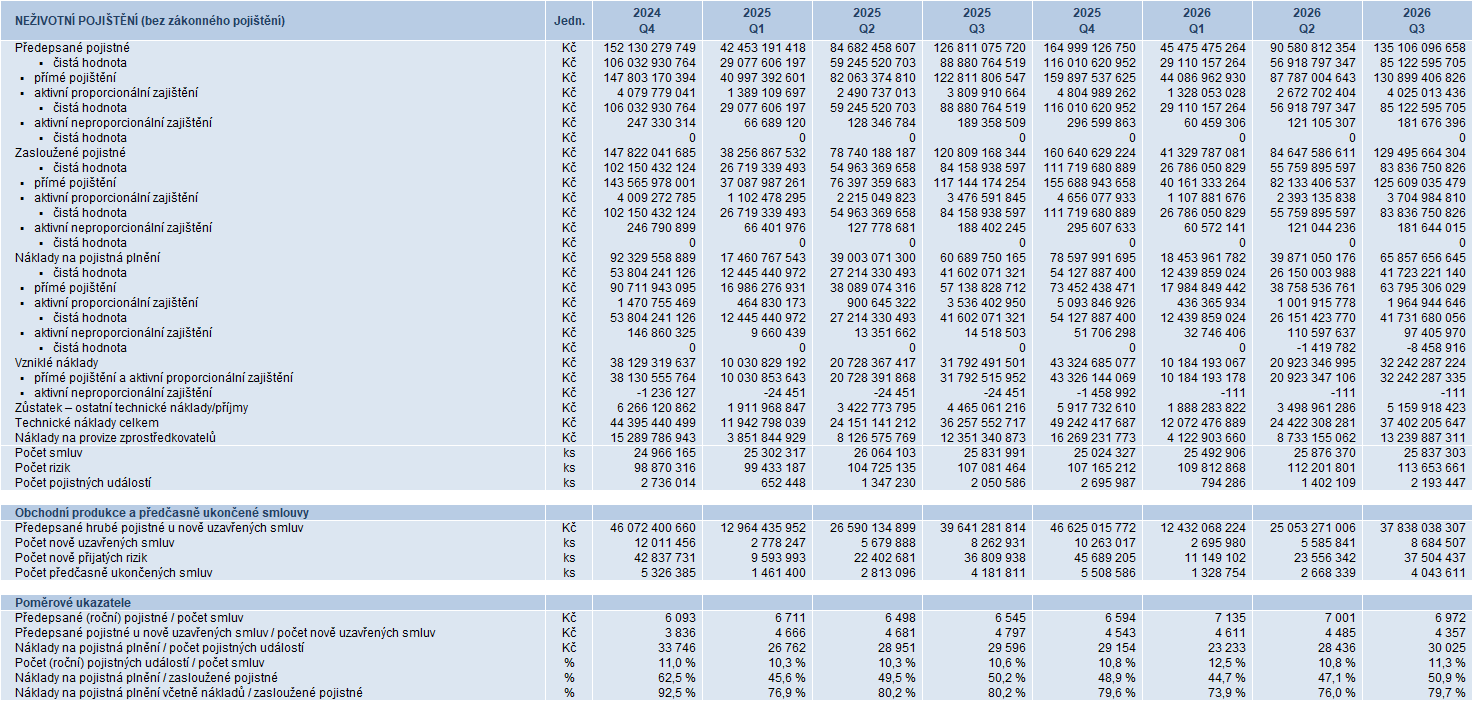
Objem přijatého rizika měřený hrubým předepsaným pojistným dosahuje 135,1 mld. Kč a na tuto hodnotu se meziročně navýšil ze 126,8 mld. Kč, tj. o 6,5 %, což proti 7% růstu za první pololetí a zejména proti 8,5% růstu za celý rok 2025 představuje další mírné zpomalení. Průměrné roční pojistné na jednu smlouvu stoupá z 6 545 Kč na 6 972 Kč, tj. o 6,5 %. Průměrná škoda v neživotním pojištění ale aktuálně dosahuje hodnoty vyšší, konkrétně 30 025 Kč, meziročně roste o 1,5 %. Poměrně vysoký nárůst průměrné škody přetrvává v pojištění vozidel, jak u povinného ručení (růst o 6 % při aktuální průměrné škodě 57 290 Kč), tak i u havarijního pojištění (růst o 6,7 % při aktuální průměrné škodě 31 571 Kč).
Mohlo by vás zajímat: Sedmnáct hrozeb: Co podle vědců ohrožuje lidstvo nejvíce?
Další eskalace škod z požárů proti stagnaci živelních škod
Podle aktuálních výsledků pojistného trhu se v meziročním srovnání stejných období potvrzuje enormní nárůst pojištěných škod na majetku způsobených požáry v posledních 2 letech. K 30. 9. 2026 již nastalo 4 589 pojistných událostí a celková výše s tím spojené škody, která ještě nemusí být kompletně vyčíslena, již přesahuje 5,1 mld. Kč. Jedná se tak o rekordní hodnotu za 1. tři čtvrtletí roku.
Významnou (nikoliv jedinou) nedávnou událostí byl především požár a následné částečné zřícení budovy 34 ve Zlíně z 9. července, jež samotný způsobil škody za stovky milionů korun. Ve 3. čtvrtletí se tak celkové ztráty doposud sečetly na necelých 2,8 mld. A jedná se tak o nejhorší výsledek ze všech 3. čtvrtletí a druhý nejhorší výsledek ze všech čtvrtletí v celé historii. Navíc objemově velmi vysoké í škody z požárů letos vznikaly již během 2. čtvrtletí, které se tak v jejich výši umístilo na pomyslném třetím místě.
Obdobný souhrnný vývoj těchto událostí v 1. třech čtvrtletích posledních 2 let se propisuje i do průměrné škody, které u požárů tradičně dosahuje nejvyšších hodnot. Ta aktuálně činí značných 1 116 tis. Kč, ale meziročně se navýšila jen o 0,4 %.
Naopak vývoj ostatních rizik přírodních katastrof (především povodní, vichřic, bouří a krupobití) letos spíše stagnoval, protože na rozdíl od roku 2024, který byl postižen ničivou zářijovou povodní, se další podobná kalamita za poslední 2 roky alespoň prozatím nevyskytla.
Celkový počet těchto škod je přesto v meziročním srovnání o něco vyšší. K 30. 9. 2026 jich nastalo již 39 541, tedy o 26 % více. Nicméně jejich objem se navýšil pozvolněji, o 6,5 % na 2,18 mld. Kč. Protože počet těchto pojistných událostí rostl rychleji než jejich výše, jejich průměrná hodnota se meziročně snížila z 65,3 tis. Kč na současných 55,2 tis. Kč.
Mohlo by vás zajímat: Petr Žaba: Škodní frekvence napříč pojistným trhem opět roste
Metodika
- Statistické výstupy
Výsledky jsou agregované z údajů z dohledových výkazů ČNB z vykazovacího rámce EIOPA_SII (AES/QES) a Pojišťovnictví (DOPOS19), jak byly dodány pojišťovnami, které byly členy ČAP v době jejich zpracování. Členové ČAP, kteří nevykazují ČNB (pobočky zahraničních pojišťoven), dodávají data v odpovídající struktuře. Hodnoty nezahrnují zákonné pojištění odpovědnosti zaměstnavatele za škodu při pracovním úrazu nebo nemoci z povolání. Hodnoty naopak zahrnují přeshraniční služby členských pojišťoven ČAP pokud je poskytují.
- Tržní podíly
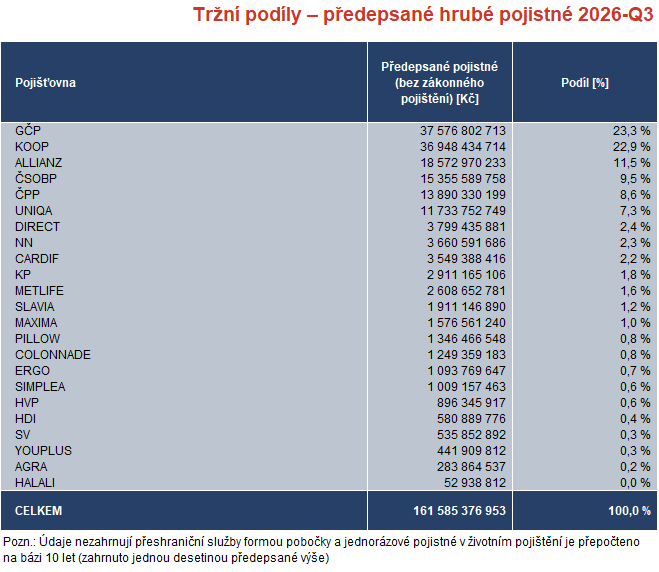
Tržní podíly členů ČAP jsou stanoveny na základě hrubého předepsaného pojistného (vč. aktivního zajištění). Jednorázové pojistné v životním pojištění je přepočteno na bázi 10 let (zahrnuto jednou desetinou předepsané výše). Hodnoty nezahrnují zákonné pojištění odpovědnosti zaměstnavatele za škodu při pracovním úrazu nebo nemoci z povolání. Hodnoty nezahrnují přeshraniční služby formou pobočky členských pojišťoven ČAP.
Česká asociace pojišťoven počínaje rokem 2024 publikuje novou podobu čtvrtletních statistik vycházející z jednotného rámce vykazování údajů o pojistném trhu pro účely dohledu. Proti předchozímu přístupu zaměřenému dominantně na vývoj předepsaného pojistného lze nyní sledovat trendy vývoje spojené i s počtem a objemem řešených pojistných událostí.
Komentáře
Přidat komentář