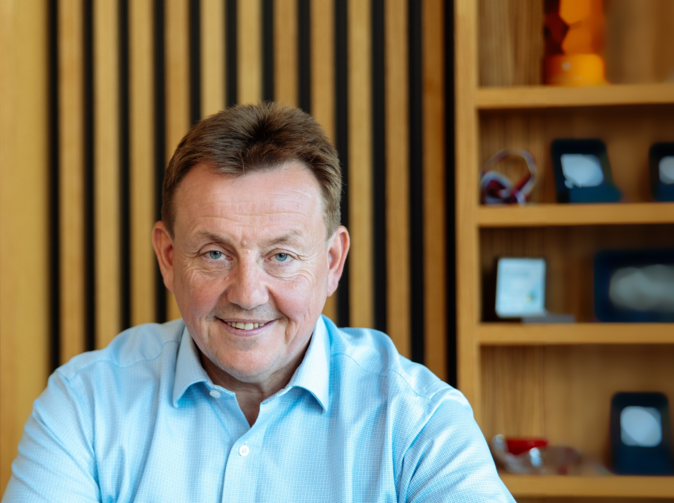
Děkuji vám, pane inženýre, že jste si udělal čas pro rozhovor s odborným portálem oPojištění.cz. Začněme aktuálními výsledky. Jak byste zhodnotil kondici České podnikatelské pojišťovny a její obchodní výsledky za první pololetí roku 2026?
České podnikatelské pojišťovně se v letošním roce obchodně daří a s dosavadními výsledky můžeme být spokojeni. Za první pololetí roku 2026 vykazujeme růst o 7,1 %, což je o něco více, než jakým tempem roste celý český pojistný trh. Osobně mám velkou radost především z toho, že se nám daří růst v obou hlavních odvětvích, tedy v životním i neživotním pojištění. Navazujeme tak na úspěšné výsledky předchozích let, přestože konkurence na českém trhu je stále intenzivnější. Historicky byla ČPP výrazně orientována na pojištění motorových vozidel, které dodnes představuje téměř 50 % našeho portfolia. V tomto segmentu si udržujeme velmi silnou pozici. Podle počtu pojištěných vozidel jsme třetí největší pojišťovnou na českém trhu a k 1. červenci letošního roku jsme jich evidovali téměř 1,5 milionu.
Do budoucna chceme naše portfolio dále rozvíjet a postupně posilovat zastoupení dalších druhů pojištění. Významnou pozornost proto věnujeme zejména životnímu a majetkovému pojištění, kde vidíme zajímavý obchodní potenciál. Dosavadní výsledky potvrzují, že tento přístup přináší očekávané výsledky.
Mohlo by vás zajímat: TOP 30 pojišťovacích makléřů za rok 2025 v Česku dle oPojištění.cz
Které oblasti se na tomto růstu podílejí nejvýrazněji a kde vidíte největší potenciál pro další rozvoj?
Nejvýraznější dynamiku letos zaznamenáváme v korporátním pojištění, včetně pojištění vozových flotil. Tento segment patří v současnosti k hlavním tahounům našeho obchodního růstu, přičemž pozitivní výsledky vykazujeme i v ostatních oblastech našeho podnikání. Pokud jde o další rozvoj, značný potenciál nadále vidíme v produktech životního pojištění a v majetkovém pojištění. Chceme využít příležitosti, které nám oba tyto segmenty nabízejí, a postupně posilovat jejich význam v rámci ČPP. Věřím, že právě zde máme prostor pro další obchodní růst.
Český pojistný trh patří dlouhodobě k velmi konkurenčním prostředím a cena pojištění zůstává pro řadu klientů důležitým kritériem. Co podle vás dnes nejvíce rozhoduje o tom, zda si pojišťovna dokáže svou pozici udržet a dále ji posilovat?
Cena samozřejmě vždy hrála a nadále hraje při výběru pojištění významnou roli. Stále větší důležitost však přikládáme kvalitě služeb, které klient dostává v průběhu trvání pojistné smlouvy. Myslím si, že osobní zkušenost s pojišťovnou zásadně ovlivňuje, zda u ní klient zůstane. Výhodně sjednané pojištění totiž může rychle ztratit svou přitažlivost, pokud klient následně narazí na komplikace při správě smlouvy nebo při řešení pojistné události.
V ČPP se proto systematicky zaměřujeme na zlepšování zákaznické zkušenosti. Sledujeme úroveň poskytovaných služeb na jednotlivých kontaktních místech a aktivně pracujeme se zpětnou vazbou klientů. Zvláštní pozornost věnujeme likvidaci pojistných událostí, protože právě v této oblasti se nejvýrazněji projevuje schopnost pojišťovny dostát svým závazkům. Například u škod na vozidlech jsme po obdržení všech potřebných podkladů schopni vyplatit pojistné plnění zpravidla do jednoho dne. Naším cílem je, aby klient měl jistotu, že se na nás může spolehnout i v náročných situacích. Podle mého přesvědčení je právě kvalitní zkušenost s vyřízením škody jedním z nejsilnějších důvodů, proč klienti zůstávají své pojišťovně věrní.
Významnou výzvou pro pojišťovny jsou také klimatické změny a stále častější projevy extrémního počasí. Jak se tento vývoj promítá do práce ČPP s pojistnými riziky a jakou roli při jejich vyhodnocování hrají data?
Při oceňování pojistných rizik se opíráme o rozsáhlá statistická data a pojistněmatematické modely, které nám umožňují vyhodnocovat pravděpodobnost vzniku škod i jejich možné dopady. Informací máme dnes k dispozici dostatek, přesto je stále náročnější předvídat, jaký charakter budou mít jednotlivá kalamitní období. Zkušenosti z posledních let totiž ukazují, že se jejich průběh může výrazně lišit.
Rok 2024 byl například ve znamení silných letních bouřek, po kterých v září následovaly rozsáhlé povodně, zejména na severní Moravě. Rok 2025 byl z hlediska živelních škod o něco klidnější. Letošní rok je však opět odlišný. Přestože se může na první pohled zdát, že jde o poměrně suché období, během léta jsme zaznamenali značné množství živelních událostí. Určitou roli v tom může sehrávat také vysušená půda, která při intenzivních srážkách nedokáže vodu dostatečně rychle vsakovat. Vznikají tak lokální záplavy, které mohou způsobovat škody i v místech, kde se podobné události běžně nevyskytují. V letošním roce proto registrujeme výrazně vyšší počet živelních škod než v roce 2025.
Tento vývoj potvrzuje, jak důležité je průběžně aktualizovat naše poznatky a promítat zkušenosti z jednotlivých kalamit do hodnocení pojistných rizik. V ČPP proto věnujeme značnou pozornost zpřesňování podkladů, ze kterých při oceňování pojistných rizik vycházíme. Jednou z důležitých oblastí je aktualizace povodňových map, která by měla přinést přesnější informace o ohrožení jednotlivých lokalit a pomoci při posuzování pojistitelnosti nemovitostí.
Mohlo by vás zajímat: Počty poradců ve 3Q 2026: Trh i nadále rychle roste!
Zmínil jste připravovanou novou generaci povodňových map. Co se díky ní změní při posuzování pojistných rizik a jaké důsledky může mít pro majitele nemovitostí v oblastech, které budou nově vyhodnoceny jako rizikové?
Zkušenosti z posledních kalamit nám ukázaly, že povodňové riziko může být v některých lokalitách výrazně vyšší, než naznačovaly dosavadní mapové podklady. Celý pojistný trh proto usiluje o to, aby nové povodňové mapy co nejpřesněji zohledňovaly skutečný průběh povodní a poznatky z konkrétních škodních událostí.
Typickým příkladem může být most, který při povodni omezí průtok řeky. Voda se před ním začne hromadit, hladina stoupne a následně se může rozlít do oblastí, které původně nebyly považovány za významně ohrožené. Právě takové zkušenosti jsou pro zpřesňování povodňových map velmi důležité, protože ukazují, že skutečný rozsah zaplavení může být odlišný od původních předpokladů.
Finální podobu nové generace povodňových map očekáváme na jaře roku 2027. Následně budeme jako celý pojistný trh vyhodnocovat, jak se nové informace promítnou do oceňování rizik a nastavení pojistných podmínek. Změny se přitom mohou dotknout také stávajících pojistných smluv, zejména v lokalitách, kde aktualizované mapy odhalí vyšší povodňové riziko. Konkrétní dopady však bude možné posoudit až na základě finální podoby map.
Vraťme se ještě k ničivým povodním na Moravě v roce 2024. Jaká ponaučení si ČPP z této mimořádné události odnesla a co byste dnes při podobně rozsáhlé kalamitě dokázali zvládnout lépe nebo rychleji?
Po každé takto rozsáhlé kalamitě považuji za důležité podrobně vyhodnotit její průběh a poučit se z toho, co jsme mohli zvládnout rychleji nebo efektivněji. Povodně v září 2024 nám v tomto směru přinesly řadu zkušeností, na jejichž základě jsme přijali konkrétní opatření pro zvládání podobných událostí v budoucnu. Jednou z hlavních oblastí byla komunikace mezi likvidačním týmem, pracovníky v terénu a kontaktním centrem. Při rozsáhlých povodních totiž často dochází k výpadkům mobilních sítí a elektřiny, což předávání informací výrazně komplikuje. Potřebujeme přitom zajistit, aby naši technici měli aktuální informace o situaci v postižených oblastech a kontaktní centrum dokázalo průběžně informovat klienty. Právě na zlepšení vzájemné koordinace jsme se proto zaměřili.
Dalším důležitým krokem bylo posílení našich likvidačních kapacit. Během posledních dvou let jsme vytvořili a vyškolili takzvaný rezervní likvidační tým, který tvoří přibližně 50 zaměstnanců. Tito pracovníci průběžně dostávají k vyřízení také běžné pojistné události, aby si udržovali potřebné znalosti a praktické zkušenosti. V případě rozsáhlé kalamity tak mohou posílit naše standardní likvidátory a pomoci zvládnout náhlý nárůst počtu škod.
Od tohoto opatření si hodně slibujeme. Pokud bychom dnes čelili události srovnatelné s povodněmi v roce 2024, měli bychom být schopni zpracovávat větší množství pojistných událostí v kratším čase. Pro klienty, kteří čekají na prostředky na obnovu poškozeného majetku, může mít zkrácení doby likvidace zásadní význam.
Mohlo by vás zajímat: Jiří Paták: Platforma NUDA má ambici stát se evropským technologickým hráčem
Velké přírodní katastrofy opakovaně odhalují také problém podpojištění. Změnil se podle vašich zkušeností v posledních letech přístup českých domácností, nebo stále přetrvává riziko, kdy sjednané pojistné částky neodpovídají skutečné hodnotě nemovitostí?
Podpojištění patří k dlouhodobým problémům českého pojistného trhu a zkušenosti z posledních kalamit ukazují, že se situace zatím výrazně nezlepšila. Setkávali jsme se s ním po tornádu na jižní Moravě, při povodních v roce 2024 i během letošních lokálních záplav. V řadě případů jsme zjistili, že lidé sice mají své nemovitosti pojištěné, sjednané pojistné částky však neodpovídají jejich skutečné hodnotě. Podle našich zkušeností se podpojištění může týkat až dvou třetin nemovitostí. Určitý díl odpovědnosti přitom nesou také pojišťovny. Musíme klientům lépe vysvětlovat, jaké důsledky může mít nedostatečně nastavená pojistná částka při vzniku větší škody. Ve spolupráci s Českou asociací pojišťoven se proto dlouhodobě věnujeme osvětě a upozorňujeme na potřebu pravidelné aktualizace pojistných smluv.
V ČPP se zároveň snažíme klientům tuto starost co nejvíce usnadnit. Nabízíme například automatickou indexaci, při které se pojistná částka průběžně upravuje podle vývoje stavebních cenových indexů. Klient tak nemusí sám sledovat, o kolik se zvýšily náklady na výstavbu nebo obnovu jeho nemovitosti. Automatická valorizace pomáhá udržovat pojistnou ochranu na odpovídající úrovni a snižuje riziko, že při případné škodě nebude sjednaná částka dostačující.
A jaké máte zkušenosti s využíváním automatické indexace? Využívají klienti tuto možnost dostatečně?
Podle našich zkušeností automatická indexace funguje velmi dobře. Přesto máme v portfoliu stále část klientů, kteří ji nevyužívají, což je podle mě škoda. Samotné sjednání této možnosti je přitom zcela zdarma a klient si ji může zvolit v rámci nastavení pojistné smlouvy. Snažíme se proto klienty více upozorňovat na její výhody a motivovat je, aby tuto možnost využívali. Zkušenosti z posledních velkých kalamit nám opakovaně ukazují, jak důležité je mít správně nastavenou pojistnou ochranu. Pravidelná valorizace pojistné částky může klientům ušetřit značné finanční komplikace v okamžiku, kdy dojde k větší škodě. A pokud bych měl na závěr tohoto tématu něco zdůraznit, pak to, že pojistná smlouva by měla vždy odpovídat skutečné hodnotě majetku, který má chránit.
Děkuji vám za rozhovor.
Ve druhé části rozhovoru místopředseda představenstva ČPP Petr Žaba přibližuje konkrétní využití nových technologií a změny v poskytování služeb motoristům. Zamýšlí se také nad tím, jak se v příštích deseti letech promění pojistný trh, proč poroste význam prevence a jak autonomní řízení ovlivní odpovědnost za dopravní nehody.
Komentáře
Přidat komentář