Jak jste se vlastně dostal k práci v MetLife?
Do MetLife jsem nastoupil v roce 2012 jako pojistný matematik pro český trh. Později jsem se přesunul do oblasti zaměstnaneckých benefitů. Zaujala mě především možnost pracovat v mezinárodním prostředí a postupně se moje působnost rozšířila na celý region EMEA.
Co dnes vaše pozice konkrétně obnáší?
Společně se třemi kolegy máme na starosti úpis skupinového životního a zdravotního pojištění ve 21 zemích. Posuzujeme a oceňujeme rizika, provádíme audity, podílíme se na přípravě modelů a metodik a také školíme upisovatele v jednotlivých zahraničních pobočkách. Každý trh je trochu jiný, takže práce rozhodně není stereotypní.
Mohlo by vás zajímat: INSIA má v YETI nového AI Asistenta. Ivan Špirakus popisuje, co všechno dokáže
Co vás na ní baví nejvíc?
Asi kombinace práce s čísly, hledání souvislostí a pocitu, že to, co děláme, má skutečný význam. Výsledkem naší práce je finanční ochrana zaměstnanců a jejich rodin v situacích, které mohou zásadně změnit jejich životy. Velmi si cením také mezinárodní spolupráce. Člověku přináší jiné pohledy a perspektivy, ke kterým by se jinak možná vůbec nedostal.
Co pro vás bylo během kariéry největší výzvou?
Jednou z prvních velkých výzev byla komunikace v mezinárodním prostředí. Školní angličtina je něco úplně jiného než každodenní business komunikace – a navíc každý národ má svůj vlastní přízvuk a způsob vyjadřování. Druhou velkou výzvou jsou neustálé změny. Mění se produkty, trhy, ekonomické prostředí i technologie. Postupně jsem se naučil brát změnu jako přirozenou součást práce.
Pojišťovnictví je poměrně analytický obor. Co vám pomohlo rozvinout právě lidské a komunikační dovednosti?
Především práce v mezinárodních týmech. Jako matematik jsem měl přirozeně mnohem blíž k číslům než k prezentování nebo veřejnému vystupování. Mezinárodní prostředí mě ale v komunikaci a prezentačních schopnostech výrazně posunulo.
Je něco, co vás v poslední době v práci opravdu nadchlo?
Velmi se mi líbí náš nový AI chatbot, který se učí z EMEA Underwriting manuálu. Zajímavé je, že přestože je manuál vytvořený v angličtině, kolegové se mohou ptát ve svém mateřském jazyce a odpověď dostanou zase ve stejném jazyce. Konečně tak máme nástroj, který dokáže odborné znalosti zpřístupnit všem bez ohledu na to, jak dobře ovládají angličtinu.
Mohlo by vás zajímat: Petr Eliáš: Po požáru mohou překvapit náklady na demolici a likvidaci odpadu
Skupinové pojištění: když síla skupiny pomáhá
Pojďme ke skupinovému pojištění. V čem se liší od individuálního životního pojištění?
Základem je skupina zaměstnanců, kterou pojišťujeme jako celek. Díky tomu nemusíme pracovat s individuálními výlukami u každého jednotlivce a můžeme nabídnout jednodušší vstup do pojištění i výhodnější cenu.
Co všechno rozhoduje o tom, kolik bude skupinové pojištění stát?
Především výše pojistných částek, věk a pohlaví zaměstnanců, celková rizikovost skupiny a také její předchozí škodní průběh, pokud už byla pojištěna. Důležitá je rovněž struktura zaměstnanců a jejich pracovní zařazení.
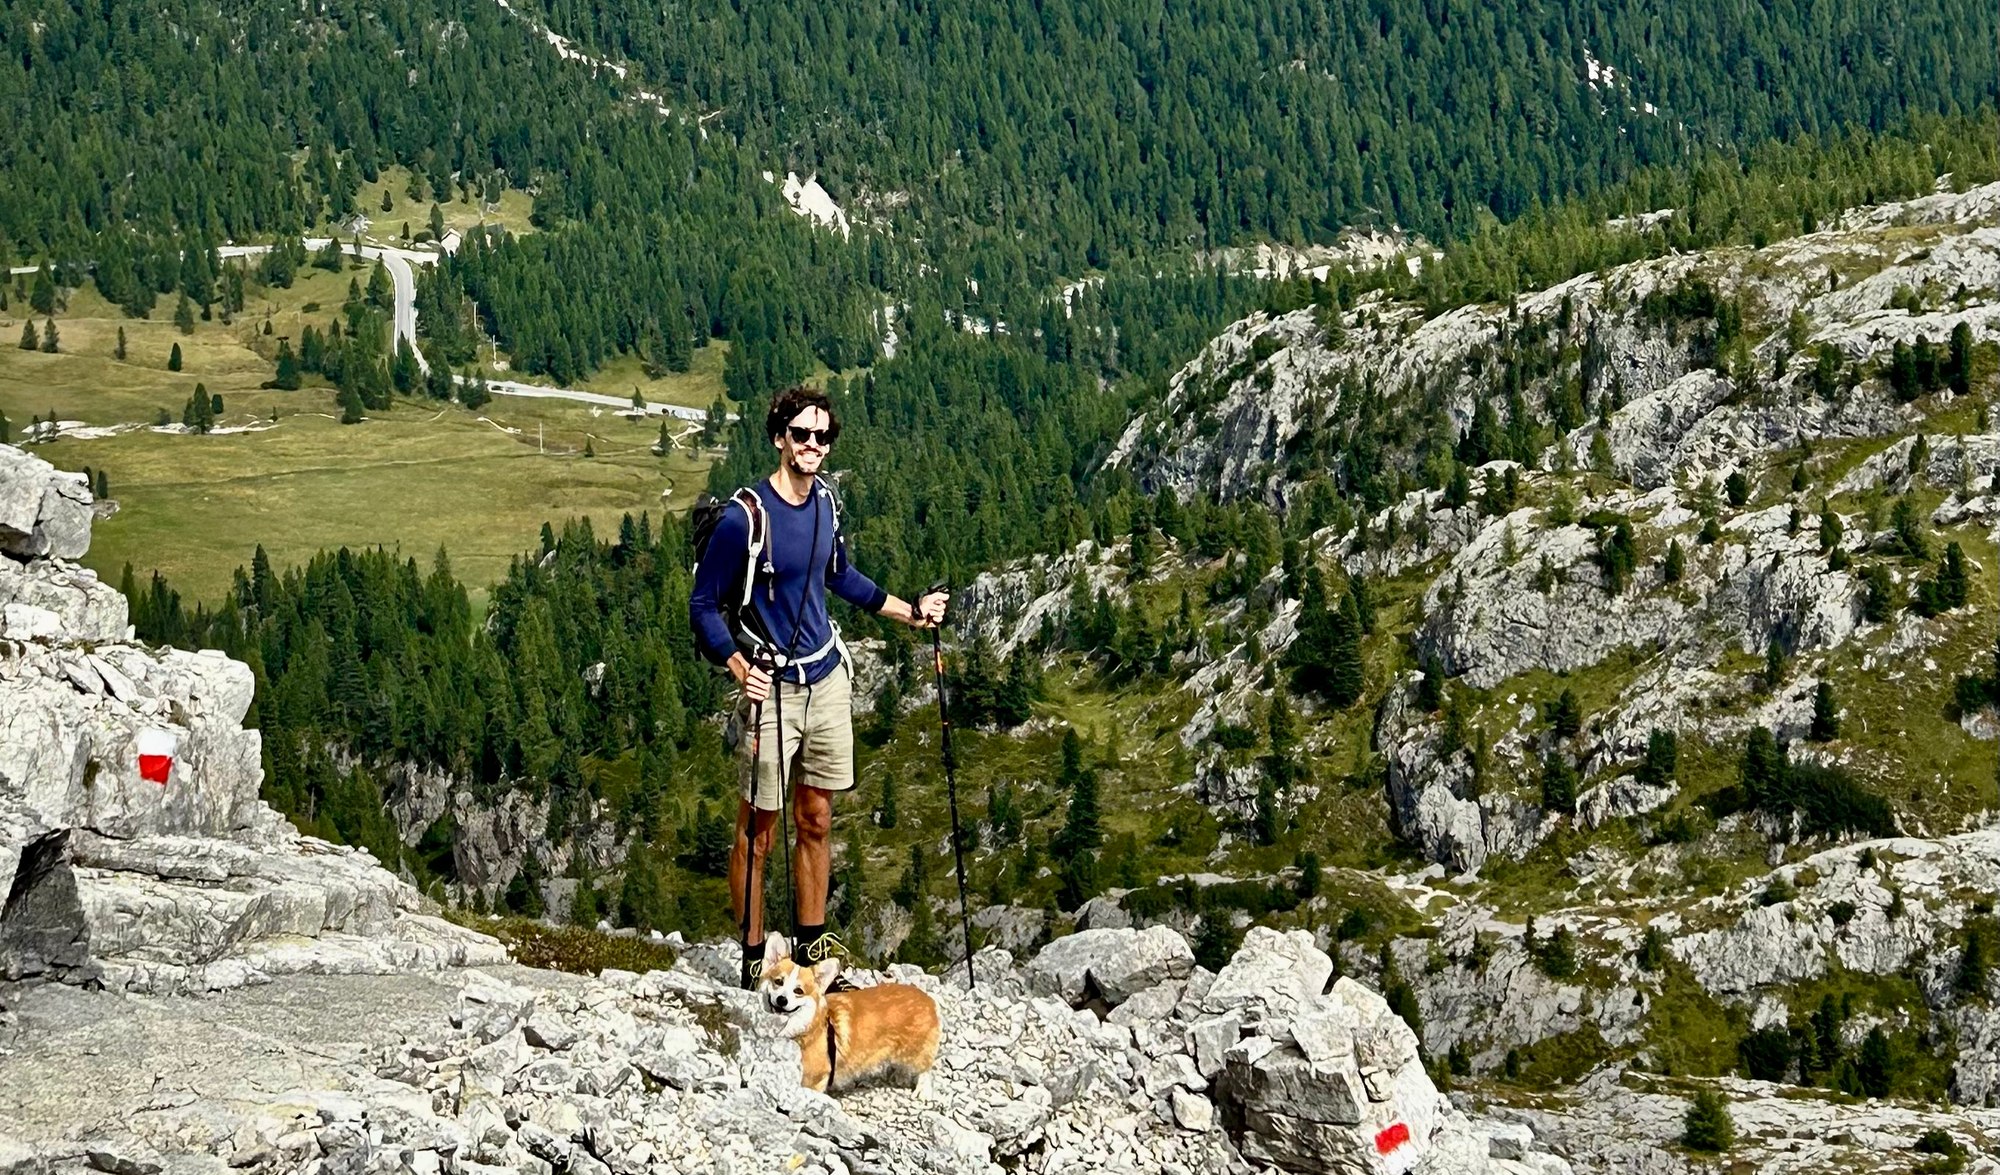
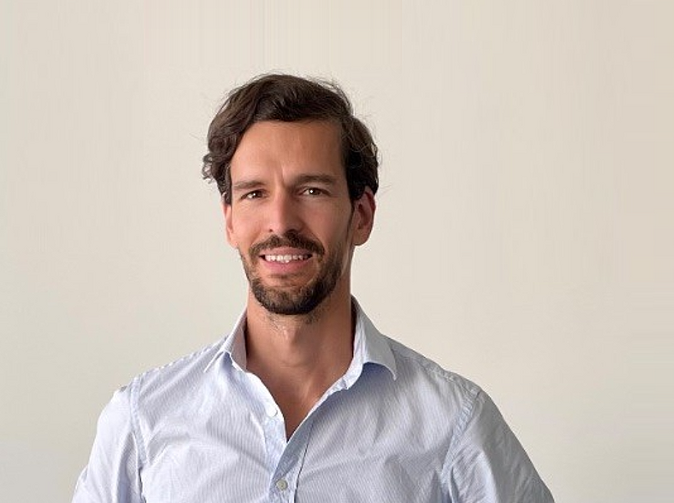
Tomáš Hanzlíček, upisovatel skupinového životního pojištění v MetLife
Z jakého důvodu je potřeba údaje o skupině pravidelně aktualizovat?
Skupina zaměstnanců se v čase přirozeně mění a postupně také stárne, což má vliv na její rizikovost. Proto smlouvy každý rok vyhodnocujeme a podle aktuálních údajů nastavujeme podmínky pro další období. Klient tak má jistotu, že jeho pojištění odpovídá současné situaci a zároveň můžeme podmínky průběžně vylepšovat. Například letos na jaře jsme provedli jejich revizi, upravili výluky, sjednotili terminologii a zároveň uvedli nové pojištění závažných onemocnění s možností opakovaného plnění.
Proč tedy pojišťovna garantuje cenu pouze na jeden rok?
Pojištění oceňujeme vždy na následujících 12 měsíců. Každý rok sledujeme, jak se vyvíjí škodní průběh a rizikovost konkrétní skupiny, a podle toho nastavujeme podmínky pro další období. U větších skupin může být dobrá škodní historie výhodou a může se promítnout do nižší ceny. Platí přitom jednoduché pravidlo: čím více dat máme, tím přesněji dokážeme riziko ocenit. Předvídat vývoj rizika na několik let dopředu při takovém množství proměnných je velmi složité, proto je produkt nastaven na roční období.
Musí zaměstnanci při vstupu do skupinového pojištění absolvovat zdravotní prohlídku?
Ve většině skupinových smluv zdravotní stav zaměstnanců nezkoumáme. A právě to je jedna z významných výhod skupinového pojištění oproti individuálním produktům životního pojištění.
Jaké jsou tedy jeho největší přednosti?
Jednodušší vstup do pojištění, omezené zdravotní posuzování a také možnost pojistit zaměstnance, kteří by při individuálním sjednávání mohli mít s uzavřením pojištění komplikace.
Mohlo by vás zajímat: Petr Eliáš: První hodiny po požáru rozhodují o dalším průběhu likvidace
Co dnes firmy od zaměstnaneckých benefitů očekávají
Jaké trendy vnímáte při výběru rizik skupinového životního pojištění v Česku?
V Česku a obecně ve střední Evropě máme poměrně širokou nabídku různých připojištění. Souvisí to mimo jiné s tím, že i individuální pojistné produkty jsou v tomto regionu velmi rozmanité. Dnes ale pozoruji stále větší důraz na rizika, která mohou mít zásadní dopad na život zaměstnance a jeho rodiny a zároveň se na ně obtížně vytváří vlastní finanční rezerva. Za nejdůležitější proto považuji pojištění velkých rizik – tedy pro případ smrti, invalidity, závažných onemocnění a trvalých následků úrazu. Právě tato čtyři rizika patří mezi hlavní požadavky globálních firem a pojišťovacích makléřů.
Liší se preference v jiných částech světa?
Určitě. Například ve Velké Británii, Itálii nebo Španělsku MetLife v rámci zaměstnaneckých benefitů nabízí především pojištění pro případ smrti a invalidity. Naopak na trzích, jako jsou Kypr, Egypt, Libanon, Jordánsko nebo Spojené arabské emiráty, je hlavním produktem skupinové zdravotní pojištění. Důvodem jsou specifika daného trhu.
Proměňují se v čase také požadavky zaměstnavatelů?
Ano, a poměrně výrazně. Stále větší důraz se klade na duševní zdraví zaměstnanců a na ochranu před finančními dopady psychických onemocnění. Firmy si stále více uvědomují, že zdravotní stav zaměstnanců ovlivňuje fungování celé organizace a promítá se také do nákladů na zdravotní péči.
Jaké novinky letos skupinové pojištění přináší?
Významnou změnou prošlo pojištění závažných onemocnění. Navýšil se počet diagnóz, které jsme rozdělili do pěti skupin. Nově je možné čerpat pojistné plnění opakovaně podle typu diagnózy – z každé skupiny samostatně. Celkem tak může klient získat plnění až pětkrát. A druhou novinkou je jednodušší nastavení pojištění sportovních aktivit. Většina běžných rekreačních sportů je nyní automaticky součástí základního krytí.
Pokud už má zaměstnanec vlastní životní pojištění, není pro něho skupinové pojištění zbytečné?
Rozhodně ne. Člověk by měl mít více životních pojištění podle svých potřeb a podle toho, v jaké životní etapě se právě nachází. Navíc skupinové životní pojištění je zaměstnanecký benefit hrazený zaměstnavatelem a daněný stejně jako mzda. Zaměstnanec tak získává poměrně širokou ochranu za zlomek ceny ve srovnání s individuálním pojištěním – v zásadě hradí pouze daň.
Mohlo by vás zajímat: Případ finfluencera Michala Plocháně ukázal riziko zavádějících informací
Čísla jsou důležitá, ale stejně tak lidé
Máte představu, kolika lidem skupinové pojištění skutečně pomáhá?
V regionu evidujeme každý rok ve skupinovém pojištění tisíce pojistných událostí – úmrtí, závažných onemocnění nebo invalidit. Vždy se týkají lidí, kteří jsou stále v pracovním procesu, takže každá taková událost je ve své podstatě předčasná a nečekaná. A samozřejmě má obrovský dopad nejen na samotného zaměstnance, ale především na jeho rodinu. Vzhledem k tomu, že skupinové pojištění funguje jako zaměstnanecký benefit v našem regionu už desítky let, pomohli jsme za tu dobu už desetitisícům rodin. To je pro mě osobně velmi důležité.
Když se ohlédnete za svou dosavadní kariérou, na co jste nejvíce pyšný?
Vidím to ve dvou rovinách. Za prvé mě těší, že modely nebo manuály, které jsem vytvořil, dnes používají desítky lidí a pomáhají jim zjednodušovat práci. A pak je tu druhá, osobnější rovina. Některé profesní vztahy s kolegy ze zahraničí se za ty roky proměnily v přátelství. A nebýt práce v mezinárodním regionu, pravděpodobně by k tomu nikdy nedošlo.
Jakou radu byste dal člověku, který chce uspět v mezinárodním prostředí?
Nebát se mluvit cizím jazykem a prostě to zkoušet. Být zvídavý a proaktivní.
A úplně na závěr – kdybyste měl jednou větou vysvětlit, proč má smysl myslet na pojištění včas?
Nic nového: protože když pojištění opravdu potřebujete, bývá už zpravidla pozdě.
Děkuji vám za rozhovor.
Komentáře
Přidat komentář