Letošní konference navázala na předchozí ročník, který se věnoval především nástupu autonomních technologií a jejich dopadům na pojišťovnictví. Tentokrát nabídla širší pohled na vývoj celého pojistného trhu. Odborný program byl rozdělen do čtyř tematických bloků, které sledovaly cestu od identifikace nových rizik přes úlohu pojišťovacích makléřů a možnosti pojistitelů až po samotnou likvidaci škod. Společným tématem byla schopnost pojišťovnictví reagovat na technologické změny a nové podnikatelské modely, jejichž vývoj často předbíhá možnosti tradičních pojistných produktů.
Mohlo by vás zajímat: Martin Daneš: PVZP má za sebou turbulentní období. Nyní se stabilizovala
Konferencí provázela Marcela Hrubošová, zakladatelka projektu Finance pro radost. Úvodní blok s názvem Klient v novém světě rizik se soustředil na potřeby podnikatelů a společností, jejichž činnost stále výrazněji ovlivňují kybernetické hrozby, klimatické změny a geopolitická nejistota. Pozornost se obrátila také k elektromobilitě, umělé inteligenci a regulatorním opatřením, která mohou podstatně změnit fungování jednotlivých podnikatelských odvětví. Program otevřel otázku, nakolik současné pojistné produkty odpovídají skutečným potřebám firem a zda dokážou poskytovat dostatečnou ochranu také před riziky, jejichž rozsah nebo pravděpodobnost je obtížné předem vyhodnotit.
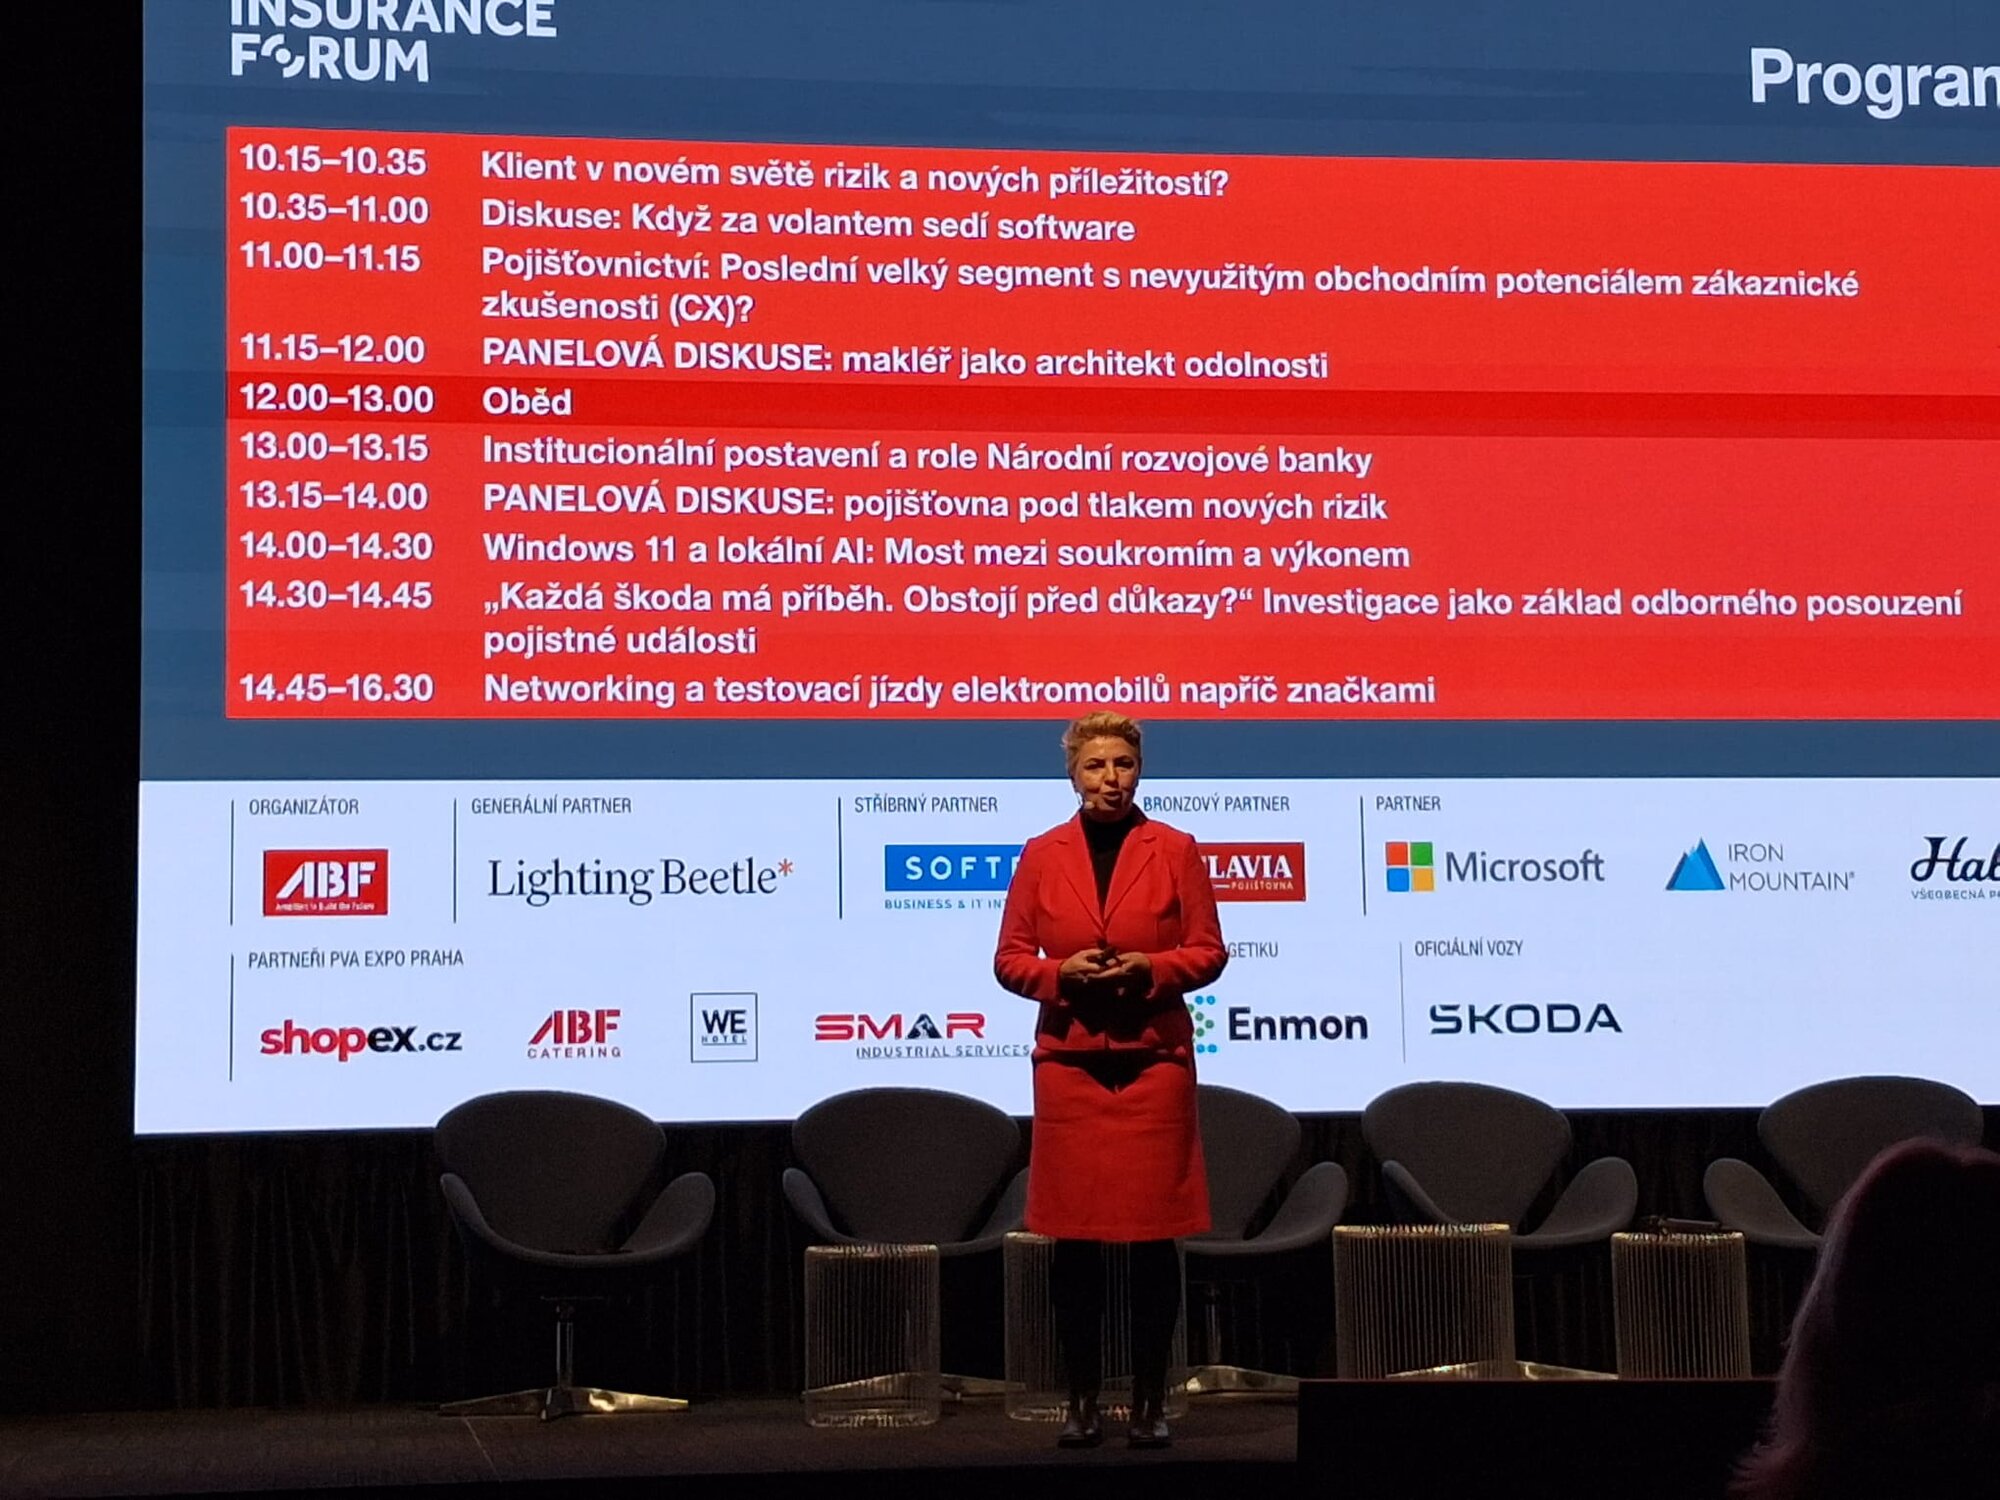
Úvodní vystoupení patřilo Romanu Cabálkovi, bývalému generálnímu řediteli českých poboček společností Microsoft a Dell Technologies, strategickému poradci a kouči, který se zaměřil na možnosti úspěchu v prostředí nových rizik a obchodních příležitostí. Následovala diskuse s názvem Když za volantem sedí software, do níž se zapojili Ondřej Bačina, tvůrce projektu BACINA.TV, a Jaromír Marušinec, předseda Asociace elektromobilového průmyslu. Tématem byla technologická proměna automobilového průmyslu, v němž software přebírá stále významnější úlohu při řízení vozidel a fungování jejich bezpečnostních systémů. Pro pojistitele tento vývoj otevírá otázky odpovědnosti za škody způsobené technologickým selháním, kybernetickými incidenty nebo chybným rozhodnutím automatizovaných systémů.
Na potřeby klientů navázala Kristína Malíková, Customer Experience Transformation Lead ve společnosti Lighting Beetle, s příspěvkem věnovaným dosud nevyužitému obchodnímu potenciálu zákaznické zkušenosti v pojišťovnictví. Její téma upozornilo na rostoucí význam způsobu, jakým pojišťovny komunikují s klienty a zpřístupňují jim své služby. Zákaznická zkušenost přitom zahrnuje podstatně více než samotné sjednání pojistné smlouvy. Důležitou úlohu hraje srozumitelnost pojistných podmínek, dostupnost informací i schopnost pojistitele reagovat na potřeby klienta v průběhu celého pojistného vztahu. Zvláštní význam získává tato oblast při řešení pojistných událostí, kdy se očekávání klienta střetávají s konkrétním rozsahem sjednaného krytí.
Mohlo by vás zajímat: EU KIDS ACT: Konec digitálního divokého západu a nastavení pravidel pro děti
Makléř jako strategický partner při řízení rizik
Druhý odborný blok s názvem Makléř jako architekt odolnosti se věnoval proměně úlohy pojišťovacích zprostředkovatelů v době digitalizace a automatizovaného sjednávání pojistných smluv. Diskuse vycházela z rostoucí potřeby klientů spolupracovat s odborným partnerem, který dokáže porozumět jejich podnikání, identifikovat skrytá rizika a navrhnout odpovídající pojistnou ochranu. Do popředí se dostala kvalita analýzy rizik, odpovědnost za doporučená řešení a schopnost makléřů poskytovat klientům dlouhodobou podporu při ochraně jejich podnikání. Významným tématem byla také důvěra klientů v situaci, kdy se rozsah podnikatelských rizik mění rychleji než dostupná pojistná kapacita trhu.
Panelové diskuse se zúčastnili Ladislav Burián, ředitel společnosti CONTIN, advokát Jan Šleis z kanceláře CEE Attorneys, Jiří Koutník, Executive Manager společnosti SOFTEC, a Matúš Čupák, hlavní pojistný matematik pro životní pojištění a zajištění ve společnosti YOUPLUS. Tematický rámec jejich debaty zahrnoval využití moderních technologií v makléřské praxi a význam odborného úsudku při návrhu pojistného krytí. Samostatnou otázkou byla odpovědnost zprostředkovatele za doporučené řešení, zejména pokud následně vznikne škoda, na kterou se sjednané pojištění nevztahuje. Rostoucí složitost pojistných produktů přitom zvyšuje nároky na odborné znalosti makléřů i na schopnost vysvětlit klientům rozsah pojištění a jeho případná omezení.
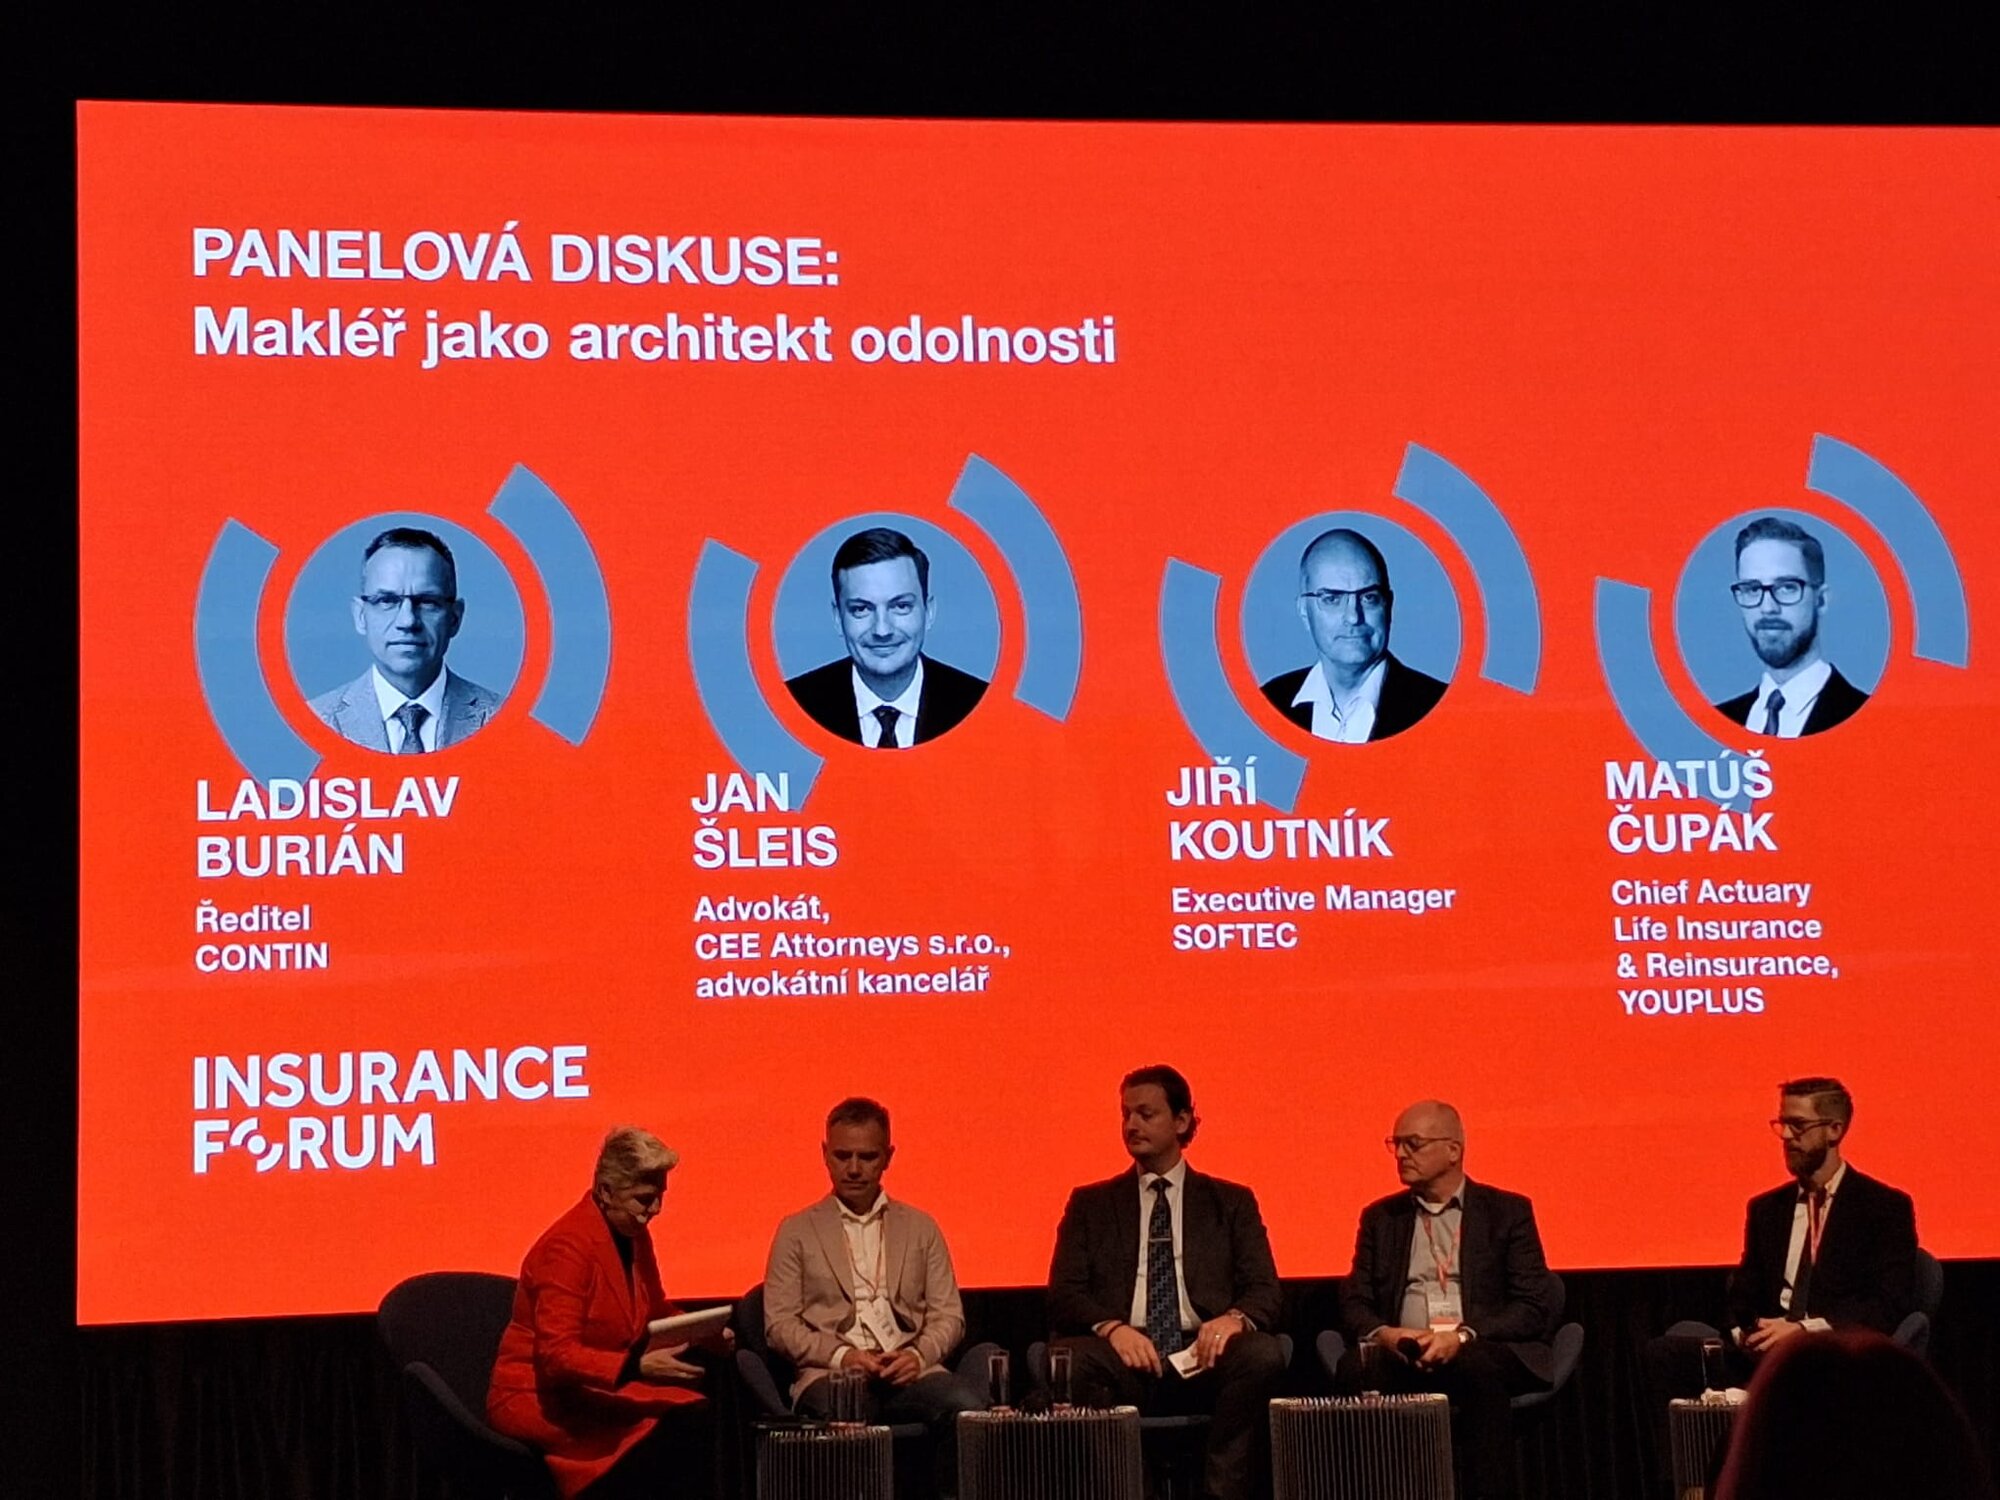
Proměna makléřské profese úzce souvisí také s rozvojem digitálních distribučních kanálů. Automatizace dokáže zjednodušit administrativní činnosti a urychlit sjednávání standardizovaných produktů, avšak složitější podnikatelská rizika vyžadují individuální přístup. Významnější roli proto získává průběžné vyhodnocování pojistného krytí a prevence škod. Makléř se v tomto pojetí postupně posouvá od samotného zprostředkování pojistné smlouvy k širšímu poradenství v oblasti řízení rizik a podnikové odolnosti. Pro budoucnost profese přitom zůstává důležité, nakolik dokáže propojit technologické možnosti s osobní odpovědností za kvalitu poskytovaných služeb.
Mohlo by vás zajímat: Sedmnáct hrozeb: Co podle vědců ohrožuje lidstvo nejvíce?
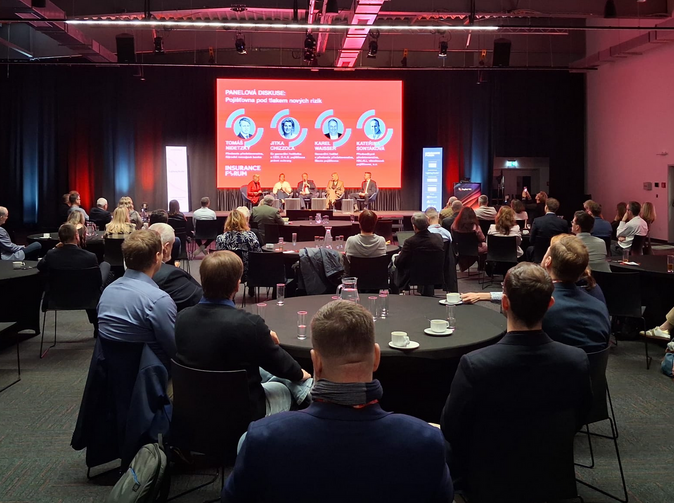
Třetí tematický blok nazvaný Pojišťovna pod tlakem nových rizik otevřel jednu z nejvýznamnějších otázek současného pojišťovnictví: kde leží hranice pojistitelnosti a za jakých podmínek lze klientům poskytovat dlouhodobě dostupnou pojistnou ochranu. Klimatické škody, kybernetické útoky a technologické inovace vytvářejí rizika, u nichž často chybějí dostatečně rozsáhlá historická data nebo ustálené modely pro stanovení pravděpodobnosti a výše škod. Pro pojišťovny tak představují rostoucí nároky na oceňování rizik, tvorbu pojistných produktů a zajištění odpovídající finanční kapacity. Do odborné debaty vstoupily rovněž možnosti využití prediktivních modelů a umělé inteligence, které mohou přispět k přesnějšímu vyhodnocování rizik, ale současně vyvolávají otázky transparentnosti rozhodování a individuálního přístupu ke klientům.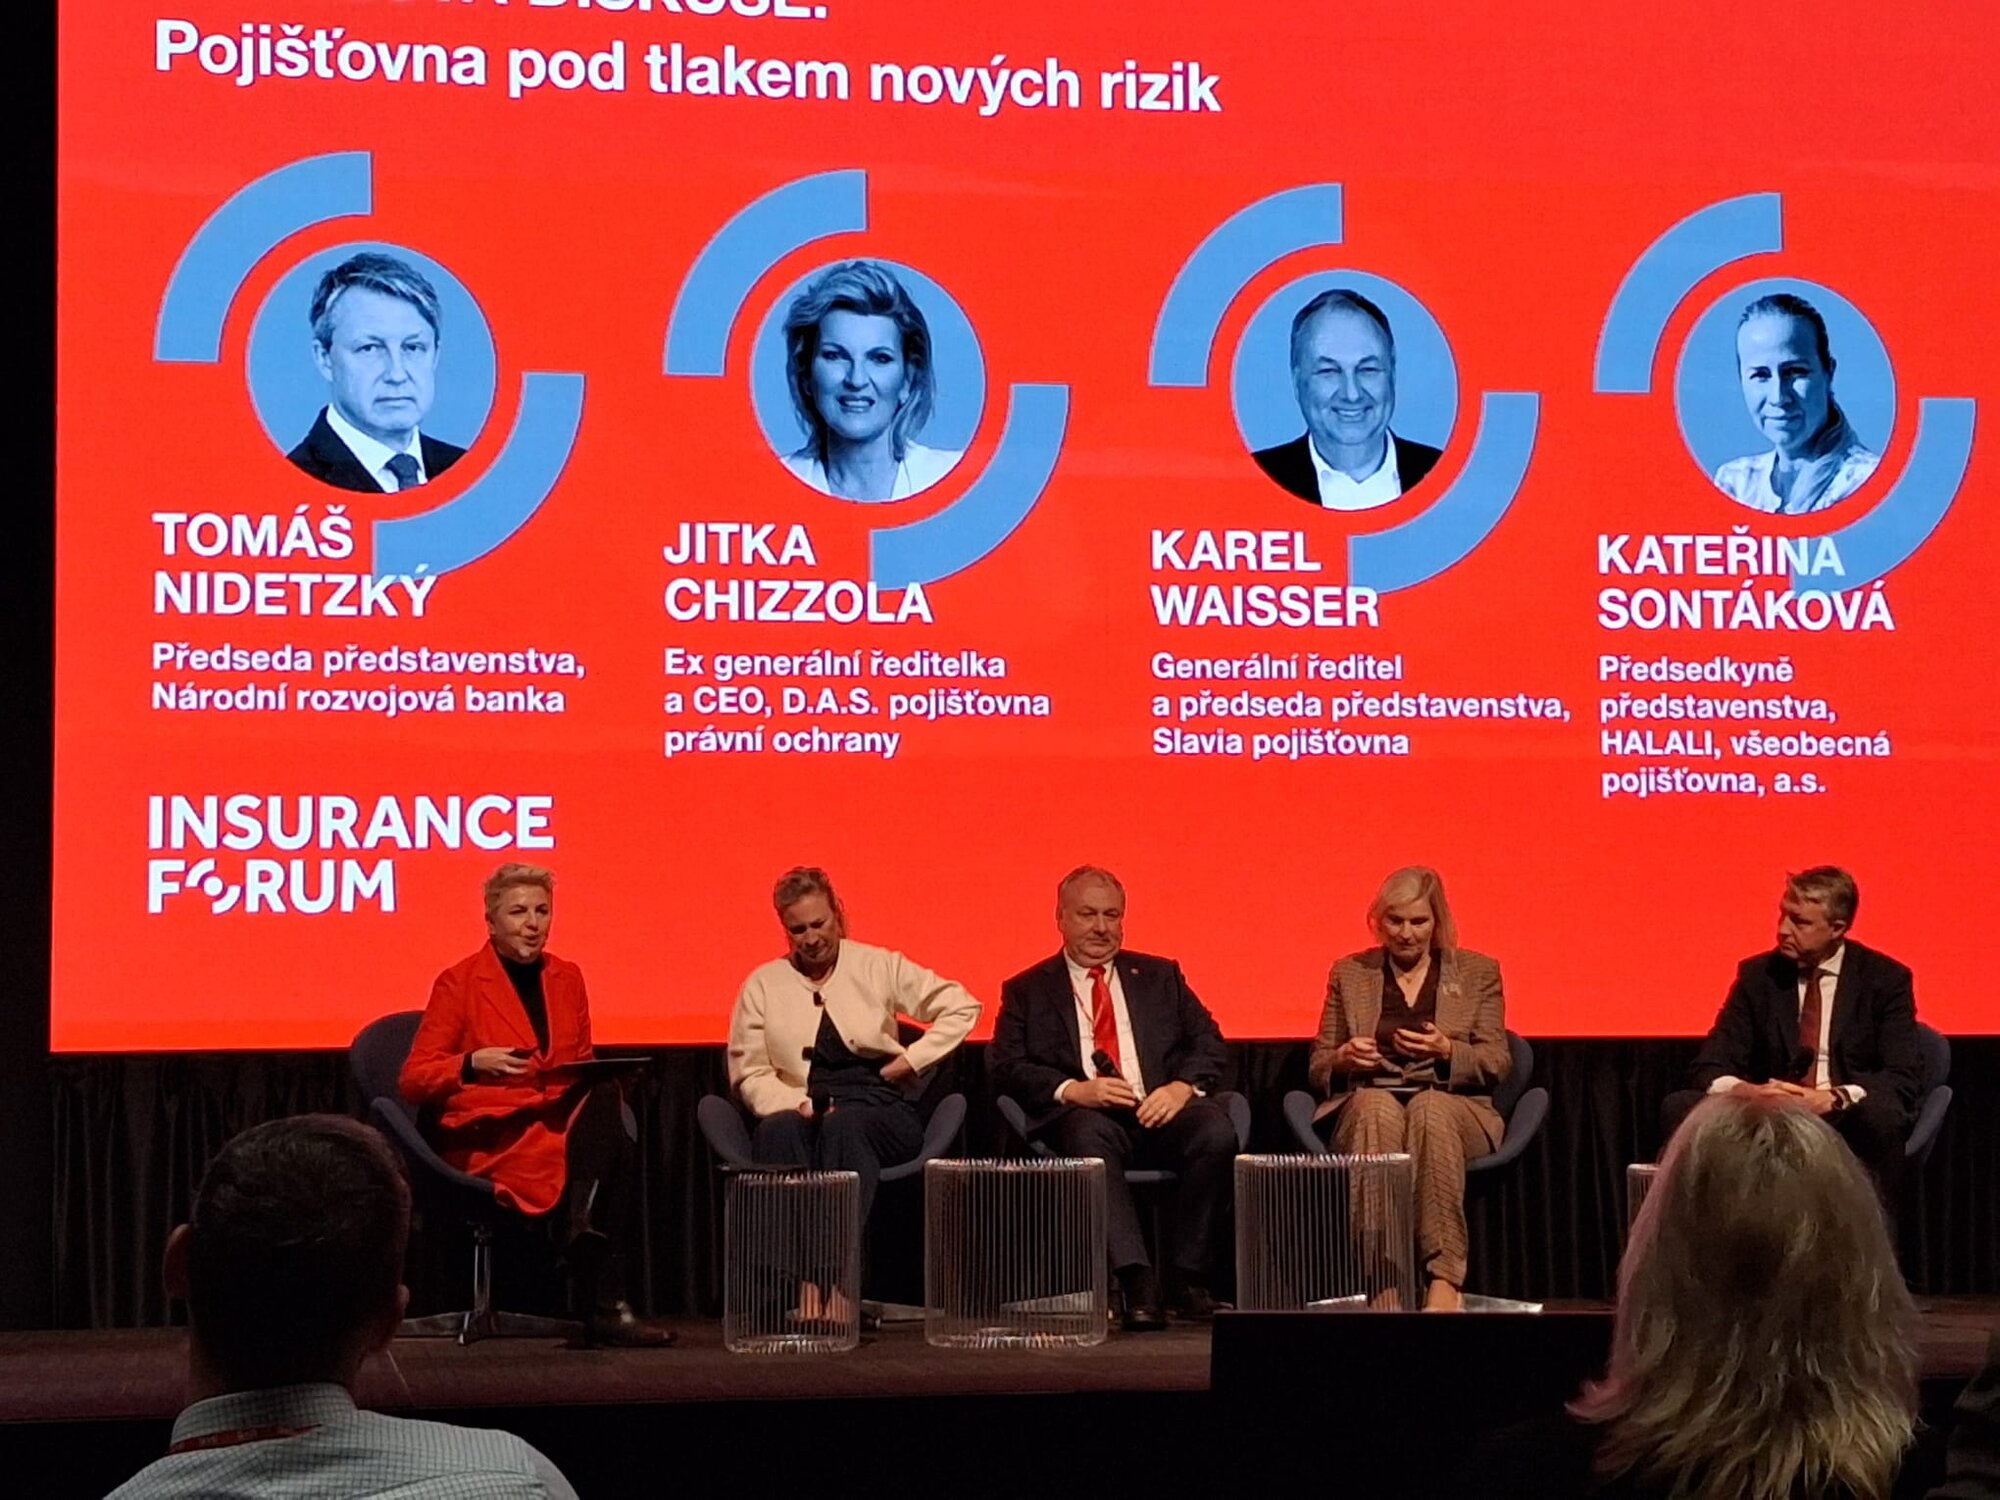
Odpolední program zahájil Tomáš Nidetzký, předseda představenstva Národní rozvojové banky, vystoupením věnovaným institucionálnímu postavení a úloze této instituce. Následné panelové diskuse se vedle něj zúčastnili Jitka Chizzola, bývalá generální ředitelka D.A.S. pojišťovny právní ochrany, Karel Waisser, generální ředitel a předseda představenstva Slavia pojišťovny, a Kateřina Sontáková, předsedkyně představenstva pojišťovny HALALI. Diskuse byla zaměřena na možnosti inovace pojistných produktů, význam prevence a hledání rovnováhy mezi cenou pojištění, rozsahem poskytovaného krytí a dlouhodobou udržitelností pojistného trhu.
Podstatnou součástí tohoto tématu byla otázka rozdělení odpovědnosti mezi pojistitele, klienty a veřejný sektor. Některá rizika totiž mohou svým rozsahem nebo koncentrací přesahovat možnosti komerčního pojistného trhu. Rostoucí četnost a intenzita přírodních katastrof v některých regionech vytváří tlak na cenu pojistné ochrany a její dostupnost v nejvíce ohrožených lokalitách. Podobné obtíže přinášejí systémové kybernetické události, při nichž může jediný incident způsobit škody velkému počtu pojištěných subjektů současně. Odborný program proto otevřel otázku, jakou roli by v těchto situacích měla plnit prevence, nakolik lze využít kapacity soukromého pojistného a zajistného trhu a za jakých okolností může být potřebné širší zapojení státu. Pro pojistitele přitom zůstává zásadní schopnost nabízet produkty, které budou ekonomicky udržitelné a současně dostupné pro klienty.
Závěrečný blok konference nesl název Likvidace škody jako okamžik pravdy a zaměřil se na oblast, v níž se kvalita pojistné ochrany bezprostředně promítá do zkušenosti klienta. Odborný program se věnoval možnostem využití umělé inteligence, dronů, vzdálených prohlídek a automatizovaného zpracování dat při šetření pojistných událostí. Tyto technologie mohou významně urychlit dokumentaci a vyhodnocování škod, zejména v situacích, kdy je nutné během krátké doby zpracovat větší množství pojistných událostí. Současně však vyvstává otázka, kde automatizace přestává být dostačující a kdy je nezbytné zachovat individuální přístup zkušeného likvidátora. Významným tématem byla také srozumitelnost komunikace s klientem, férovost posouzení nároku na pojistné plnění a předcházení sporům, které mohou vznikat kvůli nejasnostem v pojistných podmínkách nebo nedostatečné dokumentaci škody.
Mohlo by vás zajímat: Přes 67 tisíc nehod s dětmi v autě. Jaké období je nejrizikovější?
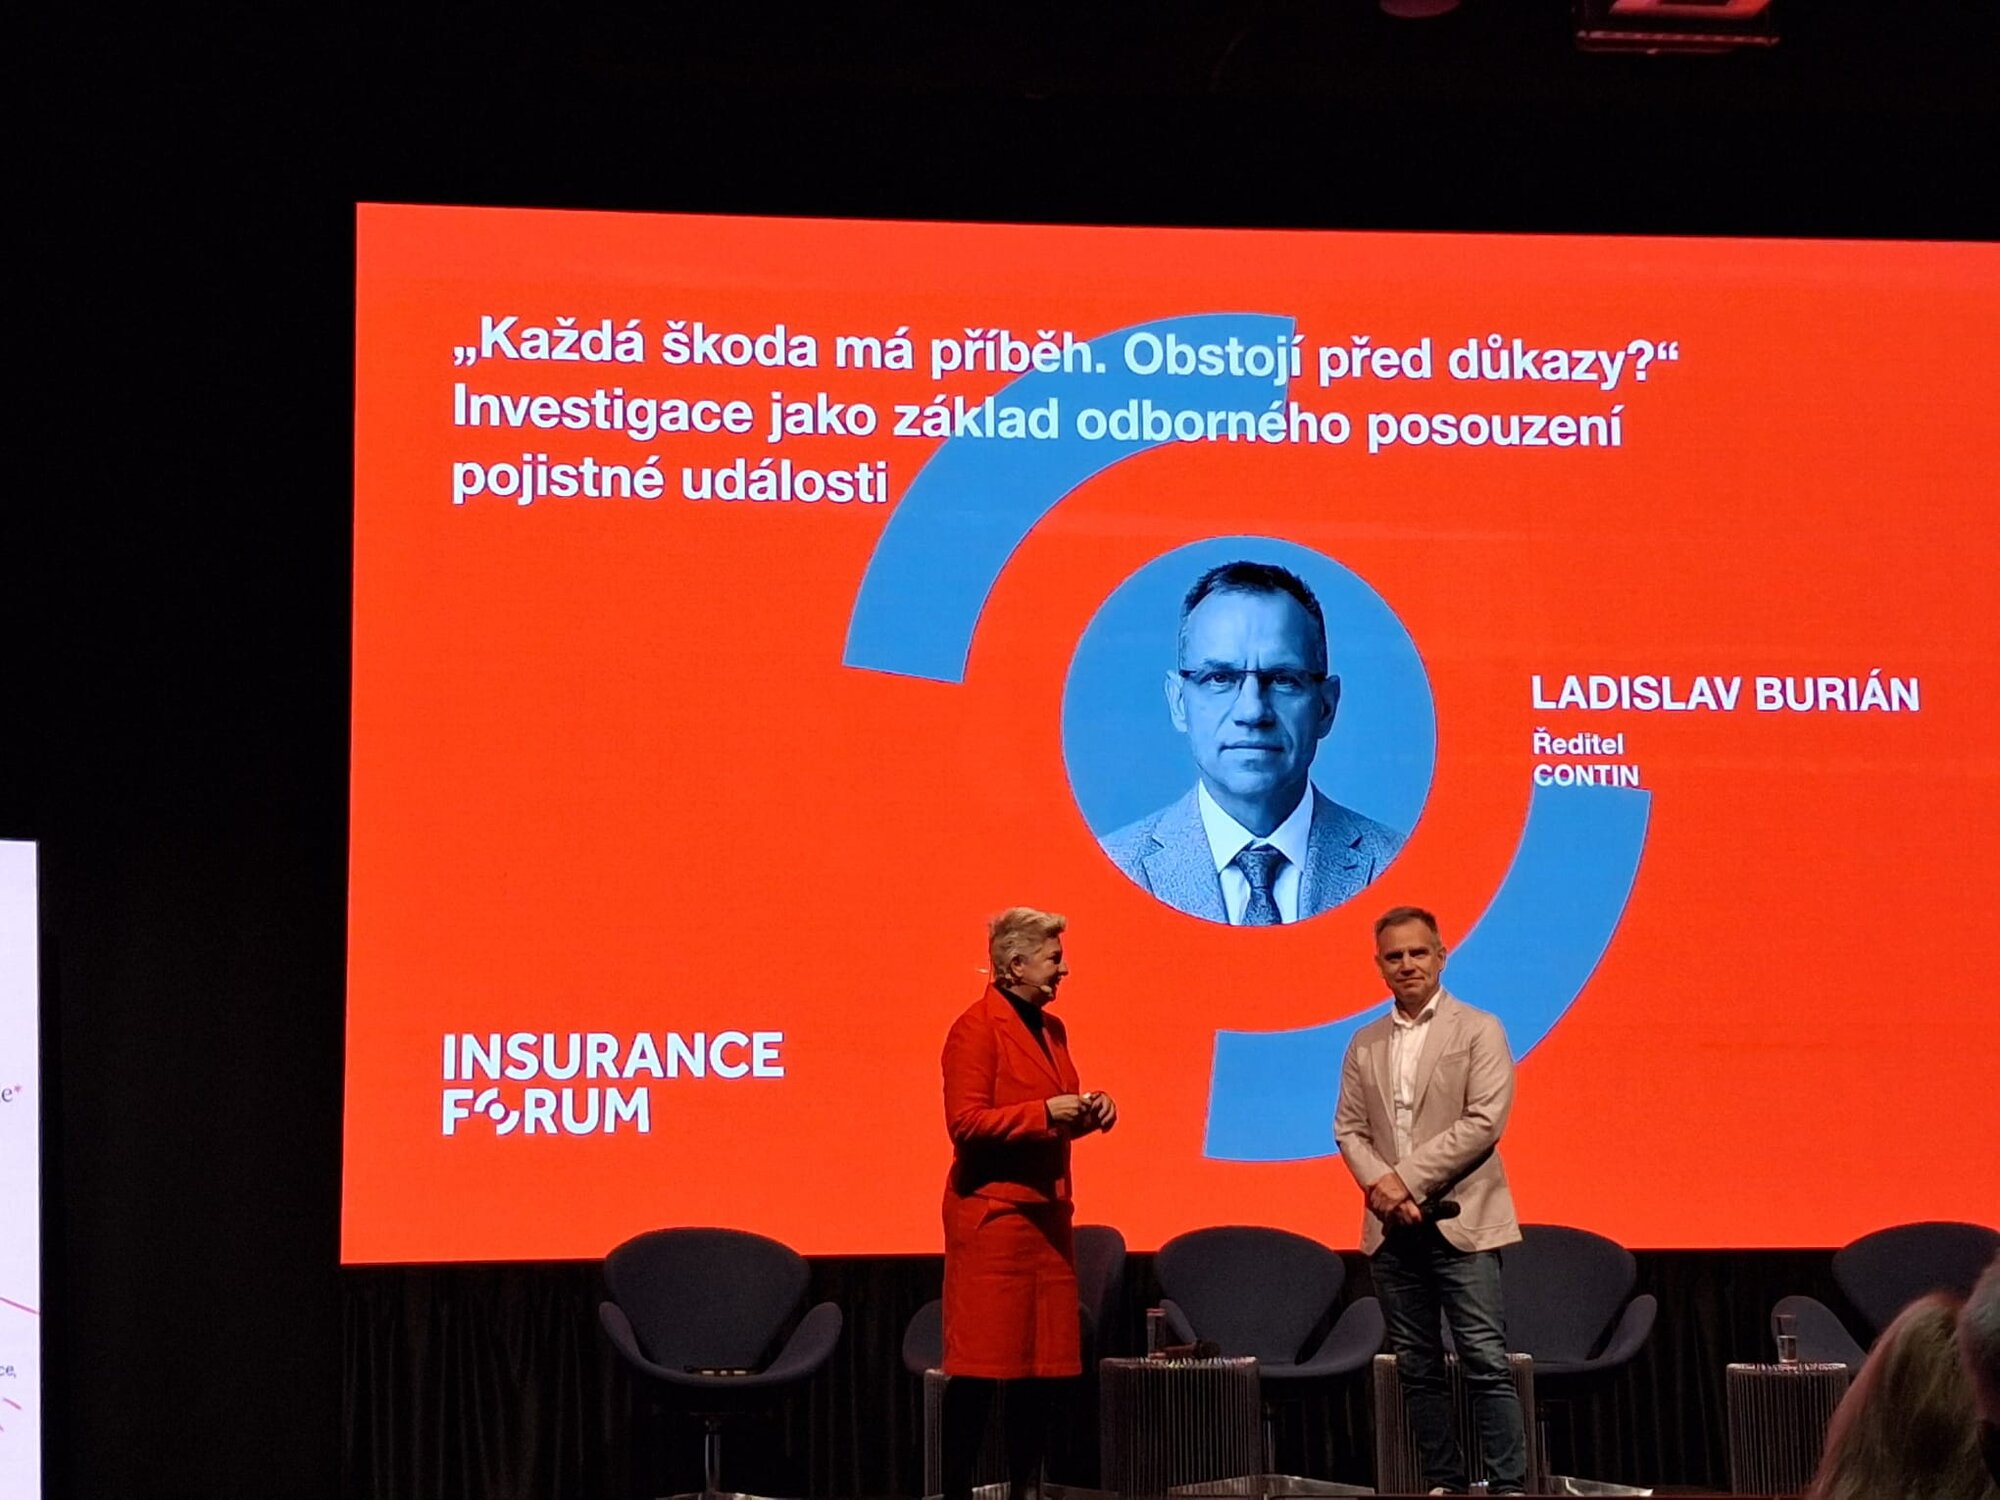
Technologickou část programu zastupovali Jan Biroš a Radek Štěrba, techničtí specialisté společnosti Microsoft, kteří vystoupili s prezentací Windows 11 a lokální AI: Most mezi soukromím a výkonem. Jejich příspěvek se soustředil na možnosti lokálního zpracování dat a hybridního využití umělé inteligence v každodenní pracovní praxi. Pro pojišťovnictví jsou tyto technologie zajímavé zejména z hlediska práce s citlivými klientskými informacemi a využívání inteligentních nástrojů při zachování odpovídající úrovně ochrany dat. Na problematiku odborného posuzování pojistných událostí navázal Ladislav Burián, ředitel společnosti CONTIN, s příspěvkem Každá škoda má příběh. Obstojí před důkazy? Jeho téma se zaměřilo na investigaci jako základ kvalifikovaného šetření pojistných událostí a na význam důkazů při objektivním posouzení okolností vzniku škody.
Čtvrtý ročník INSURANCE FORUM tak tematicky propojil jednotlivé fáze pojistného vztahu od identifikace rizika až po řešení pojistné události. Zatímco předchozí ročník se soustředil především na autonomní technologie a jejich dopady na odpovědnost v dopravě, letošní program zasadil technologické inovace do širších souvislostí fungování pojistného trhu. Do popředí postavil dlouhodobou dostupnost pojistné ochrany, odpovědnost jednotlivých účastníků trhu a schopnost pojišťoven přizpůsobovat své produkty měnícím se potřebám klientů. Odborné setkání doplnil závěrečný networking a možnost testovacích jízd elektromobilů různých značek.
Komentáře
Přidat komentář