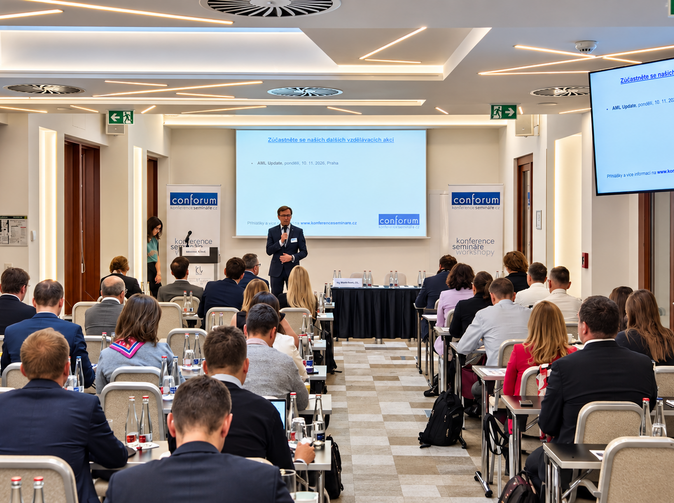
Konferencí provázel Martin Žáček, strategický poradce UNIQA Insurance Group AG, který propojil jednotlivé odborné bloky celodenního programu. Úvodní vystoupení patřilo Lukáši Kovandovi, hlavnímu ekonomovi Trinity Bank. Jeho makroekonomický pohled přiblížil faktory, které budou ovlivňovat vývoj pojišťovnictví v následujících letech. Vedle úrokových sazeb a inflace se zaměřil na geopolitickou nejistotu, investiční prostředí a demografické změny. Pozornost věnoval rovněž rostoucímu významu klimatických rizik, jejichž ekonomické důsledky se stále výrazněji promítají do hospodaření pojišťoven
Mohlo by vás zajímat: Petr Žaba: Nové povodňové mapy mohou změnit pohled na rizikové lokality
Regulace a umělá inteligence v centru pozornosti
Na ekonomické souvislosti navázala Irena Kubátová, vedoucí oddělení Pojišťovnictví a penzijní produkty Ministerstva financí ČR, která představila aktuální legislativní změny a jejich očekávané dopady na pojistný trh. Zaměřila se na připravovanou novelu zákona o pojišťovnictví, která do českého právního řádu převede revizi směrnice Solventnost II a přinese nové požadavky v oblasti řízení rizik, dohledu a kapitálové přiměřenosti. Významnou pozornost věnovala také směrnici IRRD a návrhu nového zákona o ozdravných postupech a řešení krize pojišťoven, který v den konání konference projednávala Legislativní rada vlády. Upozornila rovněž na připravované změny v povinném pojištění motorsportu, evropskou diskusi o garančních systémech chránících klienty při selhání pojišťovny a možnosti zjednodušování regulace pojišťovacího sektoru.
Jedním z očekávaných vrcholů konference byla panelová diskuse s názvem AI v pojišťovnictví: od strategie k praxi. K jednomu stolu zasedli představitelé významných pojišťoven a odborníci s dlouholetými zkušenostmi z vedení finančních institucí. Diskuse se zúčastnili Eva Poláchová, členka představenstva Kooperativy a České podnikatelské pojišťovny, Marian Bátovský, generální manažer Colonnade Insurance pro Českou republiku a Slovensko, a Jitka Chizzola, bývalá generální ředitelka společnosti D.A.S. právní ochrana. Své odborné pohledy do programu přinesli také Jakub Mertl, ředitel řízení rizik UNIQA pojišťovny, Karel Waisser, generální ředitel a předseda představenstva Slavia pojišťovny, a Martin Pejsar, odpovědný za provoz a transformaci ve střední a východní Evropě v BNP Paribas Cardif.
Rozsáhlý diskusní blok se soustředil na možnosti praktického využívání umělé inteligence a její začleňování do obchodních strategií pojišťoven. Mezi hlavní témata patřilo řízení technologických projektů, měření jejich ekonomického přínosu a regulatorní požadavky spojené s nasazováním těchto systémů. Pozornost získaly také dopady na klientskou zkušenost a budoucí podobu pojišťovacích služeb. Umělá inteligence dnes nachází uplatnění při zpracování dokumentů, vyhodnocování pojistných rizik a automatizaci administrativních činností. Její další rozvoj současně otevírá otázky odpovědnosti za rozhodování automatizovaných systémů a požadavků na odborné řízení technologických změn.
Další vystoupení patřilo Vladimíru Krejzarovi, řediteli úseku likvidace pojistných událostí České kanceláře pojistitelů, který představil aktuální vývoj pojištění vozidel v České republice. Počet pojištěných vozidel dosáhl v polovině roku 2026 téměř 9,92 milionu, pojistný trh však nadále čelí rostoucím nákladům na škody. Zatímco škodní inflace dosahuje 6,6 %, průměrné pojistné roste pouze o 3 až 4 %. Vladimír Krejzar upozornil také na vyšší rizikovost elektromobilů, jejichž škodní frekvence převyšuje průměr trhu. Významnou část vystoupení věnoval digitalizaci, zejména elektronickému záznamu o dopravní nehodě prostřednictvím aplikace Bouračka, která od svého spuštění eviduje více než 37 tisíc hlášení. Nastínil rovněž budoucí dopady autonomního řízení na pojišťovnictví, včetně změn v posuzování odpovědnosti za škody a rostoucího významu dat z vozidel.
Mohlo by vás zajímat: TOP 30 pojišťovacích makléřů za rok 2025 v Česku dle oPojištění.cz
Od životního pojištění až po kybernetické hrozby
Odpolední program otevřel Štěpán Minařík, vedoucí produktového vývoje životního pojištění Kooperativy, který na příkladu produktu FLEXI představil praktické uplatňování principu Value for Money. Zaměřil se na pravidelné hodnocení pojistných produktů z pohledu jejich přínosu pro klienty, přiměřenosti poplatků a nákladů i očekávaných výnosů investiční složky. Přiblížil také využívání různých scénářů délky trvání smluv a jejich předčasného ukončení při posuzování ekonomické výhodnosti pojištění. Pozornost věnoval rovněž vyhodnocování klientských stížností s využitím umělé inteligence a předcházení střetům zájmů při odměňování finančních poradců.
Na vývoj životního pojištění navázal Josef Lukášek, předseda představenstva a generální ředitel Allianz penzijní společnosti, který představil aktuální trendy v životním pojištění a penzijním spoření. Upozornil na rostoucí význam krytí závažných zdravotních a životních rizik, zejména invalidity, vážných onemocnění a ztráty příjmu. Za jednu z největších příležitostí pro pojišťovny označil pojištění dlouhodobé péče, jehož význam poroste se stárnutím populace. V oblasti penzijního spoření poukázal na nedostatečný příliv mladých klientů a průměrné úspory ve výši přibližně 200 tisíc korun na účastníka, které pro finanční zabezpečení ve stáří nestačí. Věnoval se také připravovaným změnám penzijního spoření od roku 2027, včetně podpory mladších účastníků a investičních strategií přizpůsobených věku. Za zásadní výzvu označil rovněž způsob postupného čerpání naspořených prostředků a rozvoj doživotních penzí, které by mohly posílit finanční jistotu budoucích důchodců.
Problematiku majetkového pojištění otevřel Marcel Lőrinc, produktový manažer Direct pojišťovny, který se zaměřil na správné stanovení pojistné hodnoty a rizika podpojištění. Na konkrétních příkladech ukázal, jak může nesprávně nastavená pojistná částka výrazně snížit pojistné plnění i při částečné škodě. U domu s pojistnou hodnotou 10 milionů korun, pojištěného na 6 milionů, může například při dvoumilionové škodě klient získat pouze 1,2 milionu korun. Upozornil také na značné rozdíly mezi nabídkami jednotlivých pojišťoven a odlišná pravidla pro krácení pojistného plnění. Zdůraznil význam pravidelné aktualizace pojistných částek, protože samotná indexace nemusí zohlednit rekonstrukce ani individuální změny hodnoty nemovitosti. Za důležité označil rovněž sjednocení pravidel podpojištění a srozumitelnější informování klientů o způsobu stanovení pojistné hodnoty.
Mohlo by vás zajímat: Allianz Global Wealth Report 2026: Rekordní bohatství a AI pohání trhy
Moderním technologiím a jejich využití při prevenci pojistných škod se věnoval Václav Bolech ze společnosti Forecasts.cloud. Představil možnosti využití meteorologických dat a předpovědních modelů, které kombinují více než 40 modelů se strojovým učením a umožňují předpovídat počasí s prostorovým rozlišením až 90 metrů a aktualizací každých deset minut. Pojišťovny tak mohou vyhodnocovat rizikovost konkrétních nemovitostí a zasílat klientům cílená varování před blížícími se bouřkami, krupobitím či silným větrem. Na praktických příkladech ukázal také možnosti zpětné rekonstrukce meteorologických podmínek v místě pojistné události, která může usnadnit likvidaci škod. Pozornost věnoval rovněž využití umělé inteligence při odhalování manipulovaných fotografií a podezřelých pojistných událostí. Do budoucna představil vizi propojení těchto technologií s automatizovanou likvidací škod, která by u jednodušších případů umožnila výrazně rychlejší vyřízení pojistného plnění.
Závěrečná odborná část patřila kybernetickému pojištění. Martin Jelínek, produktový manažer ČSOB Pojišťovny pro oblast majetkového pojištění, odpovědnosti a speciálních rizik podnikatelů, představil aktuální vývoj kybernetických hrozeb a možnosti jejich pojistného krytí. Upozornil na rostoucí výskyt investičních podvodů, falešných bankéřů, podvodných e-mailů a krádeží citlivých dat. Přiblížil také rozsah kybernetického pojištění, které může firmám a živnostníkům pokrýt náklady na obnovu dat, přerušení provozu, řešení kybernetického vydírání i odpovědnost za únik osobních údajů. Zajímavým zjištěním byl vývoj pojistného trhu, na němž podle Jelínka dochází k výraznému zjednodušování posuzování kybernetických rizik a poklesu cen pojištění. Na konkrétním příkladu kybernetického útoku ukázal postup od nahlášení incidentu přes zásah specializovaných odborníků až po obnovení provozu napadené společnosti. Zdůraznil tak význam rychlé odborné pomoci při minimalizaci finančních následků kybernetických incidentů.
Mohlo by vás zajímat: Počty poradců ve 3Q 2026: Trh i nadále rychle roste!
Dvanáctý ročník konference Trendy v pojišťovnictví nabídl ucelený pohled na současné směřování tuzemského pojistného trhu. Společnost conforum opět sestavila program, který propojil pohledy představitelů pojišťoven, státní správy a odborníků na moderní technologie. Konference tak navázala na dlouholetou tradici odborných setkání, která vytvářejí prostor pro výměnu zkušeností napříč pojistným sektorem. Také letošní ročník připomněl, jak rychle se mění prostředí, v němž pojišťovny působí, a jak důležitá je průběžná odborná diskuse o výzvách, které jejich podnikání přináší.
Komentáře
Přidat komentář